Bitcoin ha vuelto a morir
Apreciación de la situación tras el otoño de los hackeos: un juicio en declive, empresas de tesorería sin negocio y unos bienes comunales que ya nadie sostiene.
El miedo a los hackeos es hoy muy alto en el «internet del dinero». Apenas se habían repuesto en verano quienes custodian sus propias claves del susto que les dieron sus dispositivos de firma, cuando una sidechain perdió su reserva; luego fueron saqueadas las mayores plataformas de intercambio, y cualquier día podría llegar la próxima noticia funesta. A juicio de pequeños inversores y expertos a la vez, Bitcoin debería haber vuelto a morir hace tiempo; según bitcoindeaths.com, se lo ha declarado muerto 482 veces desde 2010, 28 solo en este año. El ánimo está tan por los suelos como en anteriores correcciones de choque, por ejemplo tras el colapso de Mt. Gox, después del cual perdí por completo el interés en Bitcoin durante algunos años.
Esta vez, sin embargo, se añade algo que me inquieta más que cualquier desplome de la cotización. Desde fuera llueven los golpes, y por dentro se ha dejado mucho en el abandono. Sobre el juego de rol, la autocomplacencia y el cinismo del último ciclo ya me extendí en «El dinero es para los extraños», y no necesito repetirlo. Entonces se trataba todavía de vanidades; ahora la cosa va en serio.
Escolios por correo · desde 2009
Escolios. Las glosas mensuales de Rahim Taghizadegan sobre el presente, escritas en el modo de la escuela vienesa, en alemán y en inglés.
Un número al mes. Su dirección nunca se cede; baja con cada número.
Canario, imán y escudo
Como último título al portador internacional del mundo, Bitcoin es de verdad libremente transferible, y por eso también presa directa de los atacantes. Un banco puede revertir un asiento, un tribunal puede rectificar un registro; en Bitcoin, lo que se ha ido, ido está. Por eso Bitcoin es el canario en la mina de carbón: lo que en un banco pasaría años sin descubrirse aquí cuesta posiblemente los ahorros esa misma noche. Bitcoin es un imán para los ataques y, con ello, potencialmente incluso un escudo, porque atrajo sobre sí tanta energía de ataque que de otro modo probablemente habría alcanzado otras infraestructuras. Con la IA esto se agudiza todavía más, porque la IA abarata encontrar fallos y engañar a empleados.
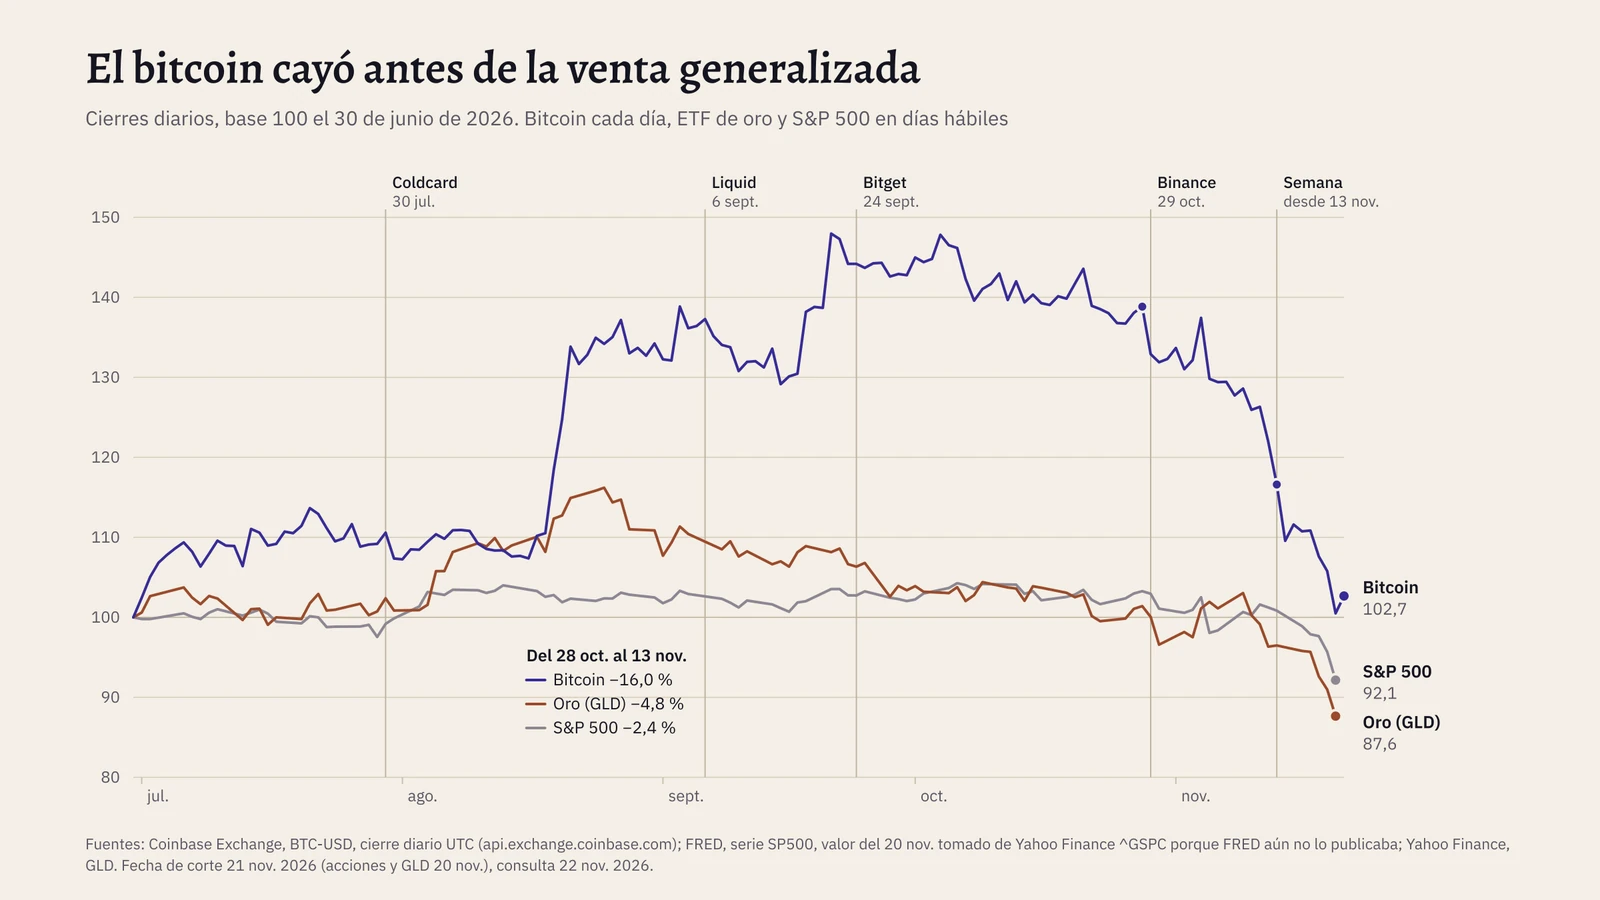
En verano la ola llegó a Bitcoin. Coldcards antiguas, dispositivos de firma para quienes custodian con cautela sus propias claves, generaban desde 2021 números aleatorios deficientes, y se robaron más de 1.800 bitcoins con claves calculadas. En septiembre, la sidechain Liquid dejó salir de su reserva, por un error de validación, unos 4.000 bitcoins; la mayoría volvieron al día siguiente. Después le tocó a Bitget, y a finales de octubre a Binance, donde los autores llegaron hasta los procesos de firma a través de ordenadores de desarrolladores e incluso de una herramienta de IA propia de la casa; estaban afectados fondos por valor de 6,34 mil millones de dólares, y a principios de noviembre solo se había congelado o interceptado algo menos de la mitad.
Para los afectados fue dramático. A la red misma no la tocó, y es esa diferencia la que me importa: lo que se hackeó fueron claves, una cadena ajena y el entorno de firma de plataformas de intercambio; la cadena principal de Bitcoin se limitó a ejecutar lo que le llegaba con una firma válida. Eso mismo lo hace la cadena principal también para el ladrón. Por supuesto, quienes poseen bitcoin corren con ello un riesgo técnico, solo que ese riesgo está en la cerradura de la caja fuerte y apenas en el metal. Que los asaltos a las plataformas alcanzaran a tantos tiene un motivo sobre el que volveré: cada vez más inversores tienen sus bitcoins como derecho frente a plataformas, fondos y sociedades anónimas, y donde muchos custodian en los mismos pocos lugares, basta allí un solo error.
Que la red no haya sucumbido hasta ahora a ningún ataque es asombroso. Esta antifragilidad es, como siempre, el argumento más fuerte a favor de Bitcoin, no sus features ni los «argumentos de venta», que en cada ciclo son otros. Bitcoin sobrevivió también a sus propias enfermedades infantiles, el fallo de inflación de 2010 y la escisión involuntaria de la cadena de 2013, y en el caso de Coldcard hubo incluso una ganancia de conocimiento: el fallo se encontró, y la corrección ha sido verificada entretanto por una parte independiente.
Lo que los compradores todavía pagan
La segunda antifragilidad la mostró el precio. Durante esta catastrófica ola de ataques, que sacudió masivamente la confianza de los usuarios, la cotización relativamente estable y alta fue el argumento de más peso a favor de Bitcoin. A finales de junio, Bitcoin estaba en torno a 58.500 dólares; a finales de septiembre, tras Coldcard, Liquid y Bitget, por encima de 84.000 dólares. Quienes custodian sus propias claves dudaban de sus dispositivos, y aun así la cotización subió con fuerza.
La cotización no cedió hasta después de Binance, alrededor de un 16 % hasta mediados de noviembre, y luego, en la venta masiva de prácticamente todos los activos, otra vez casi un 14 %. La primera parte del retroceso fue, pues, de fabricación propia; la segunda vino de fuera. En la semana hasta el 20 de noviembre, los índices bursátiles norteamericanos perdieron entre un 8,6 y un 10 %, e incluso el oro cayó algo más de un 9 %. Solo se buscaban dólares y bonos del Tesoro norteamericano a largo plazo; el rendimiento del bono a diez años bajó del 5,15 al 4,92 %. Yo lo leo como la expectativa de un shock deflacionario, aunque la inflación no ha desaparecido en absoluto: la guerra entre Estados Unidos e Irán encarece la energía, los precios al consumo subieron todavía un 0,4 % en octubre, y el mercado laboral creó 165.000 empleos. Pero las expectativas de inflación cayeron con claridad, en los hogares norteamericanos del 4,7 al 3,7 % en un solo mes. En una situación así se vende primero lo que más rápido se puede convertir en dólares, y Bitcoin y el oro son en ello indicadores tempranos de la volatilidad, sencillamente porque se puede. El domingo 22 de noviembre, un bitcoin volvía a costar alrededor de 60.000 dólares, menos de la mitad del récord de algo más de 126.000 dólares de octubre de 2025. Con todo, el precio resulta sorprendentemente alto si se mide por la demanda que yo habría esperado tras semejante cadena de hackeos, guerra y miedo a la falta de liquidez.
Toda escasez se puede hackear
Tampoco lo físico ofreció refugio este otoño; el oro y la plata corrigieron con fuerza. Y aunque el metal no se deje hackear como una clave, también el oro puede ser «hackeado». Que otros elementos pueden transformarse en oro está demostrado desde 1980, cuando unos físicos en Berkeley convirtieron bismuto en oro en un acelerador de partículas, aunque a costes absurdos. Hoy la empresa Marathon Fusion calcula que las futuras centrales de fusión podrían convertir de paso mercurio en oro, unas dos toneladas por gigavatio al año, frente a una producción mundial de algo más de 3.600 toneladas. Por ahora ese cálculo no ha pasado ninguna revisión por pares y sigue siendo cosa del futuro, pero al tenedor de oro ya le golpearía el primer precio creíble para una tonelada anual adicional. En el espacio ocurre algo parecido, solo que más lejano: la sonda Psyche de la NASA no llegará a su asteroide metálico hasta 2029, y nadie sabe si alguna vez podrá traerse mineral de vuelta a un precio vendible. Pero la historia monetaria está llena de shocks de oferta por nuevos procedimientos, de Potosí a Witwatersrand. En 1884 todavía se coronó el Monumento a Washington con aluminio, que entonces era el doble de caro que la plata, antes de que la electrólisis convirtiera el aluminio, dos años después, en un metal de masas.
Los diamantes ya han sido hackeados. Las piedras de laboratorio apenas se distinguen ya de la piedra natural, un diamante de laboratorio de un quilate cuesta al por mayor alrededor de un 96 % menos que en 2018, y en Estados Unidos, en 2025, el 61 % de los nuevos anillos de compromiso llevaba ya una piedra de laboratorio. Quien da valor al origen paga todavía un sobreprecio; quien simplemente quiere un diamante bonito ya no necesita una mina. Incluso De Beers abandonó su marca de laboratorio y obtiene este año por sus diamantes en bruto más de un tercio menos por quilate que el año anterior. La escasez es siempre, al fin y al cabo, solo un estado provisional de la técnica y del conocimiento.
La escasez de Bitcoin descansa en matemáticas, código fuente y consenso social, y también las matemáticas descansan en supuestos no demostrados. La mayoría, ante este peligro, piensa en los ordenadores cuánticos. El riesgo más cercano son, a mi juicio, los avances matemáticos de la IA, que podrían volverse peligrosos para la cuestión de si P es igual a NP, aunque para Bitcoin ni siquiera haría falta esa demostración del siglo. Todavía no es inmediatamente previsible, pero está mucho más cerca que el peligro de los ordenadores cuánticos. Las firmas de Bitcoin se basan en que un determinado cálculo sobre una determinada curva no puede resolverse en la práctica, y eso no lo ha demostrado nadie. Este verano, los desarrolladores del procedimiento poscuántico HAWK retiraron su propuesta después de que unos investigadores encontraran con IA una debilidad en ella. Ya en 2022, otro candidato, SIKE, había sido roto en cuestión de minutos en un ordenador corriente. Un ordenador cuántico se ve venir durante años; un hallazgo matemático puede estar ahí de la noche a la mañana. Y los procedimientos a los que Bitcoin debe cambiar por causa de los ordenadores cuánticos descansan ellos mismos en supuestos más jóvenes y menos probados. Quien apuesta todos sus ahorros a un único supuesto nuevo cambia un riesgo conocido por uno desconocido.
¿Qué se sigue de esta excursión por la física, la química y las matemáticas? No hay certeza. No todo lo digital es más vulnerable que todo lo analógico; también puede ser al revés. La principal objeción contra el comercio en internet era antaño que nadie introduciría jamás los datos de su tarjeta de crédito en internet. Pese a los enormes problemas de seguridad, hackeos y estafas, habría sido completamente erróneo confiar para el comercio en monedas de plata «inhackeables», algo que algunos preppers intentaron de verdad. Precisamente en este año de ciberataques masivos, la plata habría sido incluso la peor elección: desde comienzos de año perdió algo más de un 41 %, más que el oro, más que las acciones e incluso más que Bitcoin.
Si eso fuera todo, se podría esperar con calma. Pero esta situación macroeconómica y geopolítica apocalíptica se ha topado con debilidades fundamentales que el mercado alcista había tapado. Veo tres: una inteligencia en descenso frente a una deuda técnica en aumento, las llamadas empresas de tesorería y una crisis de la gobernanza que nace del menguante capital de confianza de la sociedad.
Cuando la masa diluye la cúspide
Los bitcoiners confiaron durante mucho tiempo en que la gente más lista es bitcoiner. Quien se tomara el tiempo suficiente para entender Bitcoin ya no lo rechazaría: tal era la convicción. Michael Saylor escribió en abril de 2024: «I've never met a well-informed #Bitcoin critic.» Es decir, Saylor nunca se habría encontrado con un crítico bien informado. Eso hace ya bastante tiempo que no es cierto. Muchas personas inteligentes buscan problemas apasionantes con un gran efecto palanca, y ahí la IA le ha robado sin duda en parte el protagonismo a Bitcoin. Muchos de los más inteligentes han pasado de Bitcoin a la IA, y eso pesa más que cualquier cambio de los inversores. El número de contribuidores a Bitcoin Core no lo refleja; ese número incluso subió en 2025 de 112 a 135, tras 194 en 2018, porque no revela cuántos de ellos detectan un fallo sutil en la validación de bloques.
Pero pesa más el efecto de autorrefuerzo, que es inevitable: una adopción más amplia significa personas más corrientes. Donde más claro se ve es en las campanas de Gauss de la distribución de la inteligencia, y elijo a propósito un ejemplo de cálculo con valores supuestos, porque nadie ha medido el CI de los bitcoiners. Si los primeros usuarios estaban de media en 125 y la población está en 100, con la misma dispersión, entonces entre mil primeros usuarios había unos diez con valores por encima de 160. En la población es uno de cada 31.500. Si por cada primer usuario llegan diez nuevos, la mediana baja ya a casi 102, y la proporción de las mentes más brillantes cae del uno por ciento a una décima parte de eso; con cien nuevos, a una centésima. Un ligero desplazamiento hacia la izquierda significa, pues, un cambio dramático en la composición relativa. Y eso se refuerza a sí mismo, porque editores, organizadores y oradores siguen al público más grande, de modo que la gente de la cúspide tiene cada vez menos motivos para pasar aquí su tiempo. El éxito acerca a la masa y se consume a sí mismo.
Justo aquí la capacidad de juicio en descenso se encuentra con la deuda técnica en aumento, la «technological debt»: cada solución rápida de hoy deja los costes derivados al próximo revisor, y de esos revisores hay cada vez menos.
Todo esto ya pudo observarse en la adopción de internet. La web empezó como campo de experimentación de los mejores físicos de partículas del mundo en el CERN, que liberó el software en abril de 1993. Ya en enero de 1994 se quejaban en Usenet del «septiembre que nunca termina». Antes solo llegaban a la red estudiantes nuevos cada septiembre y aprendían las costumbres de la red; desde 1993, la afluencia de novatos ya no cesó. Tras la primera ola de adopción se extendió una gran frustración, y en 2003 un musical la resumió en el título de una canción, «The Internet Is for Porn» (internet es para el porno). Entretanto, más del 70 % de la población mundial está conectada, y las redes sociales muestran una idiotización extrema para la que no hace falta ninguna conspiración. Basta con la orientación a la mediana, con su efecto de autorrefuerzo.
En tercer lugar se añade el retroceso general del efecto Flynn, con una demografía desfavorable. Los valores de inteligencia medidos vuelven a bajar en muchos lugares, entre los reclutas noruegos, por ejemplo, desde las cohortes nacidas hacia 1975, e incluso entre hermanos de la misma familia. Donde unos pocos experimentados revisan el trabajo de muchos, cada relevo que no llega pesa mucho. Esto afectará todavía a mucha más infraestructura, y también aquí Bitcoin es solo un indicador temprano.
Protocolos aburridos y falso capital
Las premisas básicas, sin embargo, siguen sosteniéndose: un protocolo relativamente sencillo, con un mantenimiento relativamente escaso y una difusión relativamente amplia y descentralizada como código abierto. Un nodo de Bitcoin solo tiene que comprobar si un bloque es válido según las mismas reglas que aplican también todos los demás, mientras que el software bancario típico tiene que mantener unidos cuentas, órdenes y sistemas heredados de varias décadas, y amenaza con reventar en cada migración. Un cambio de plataforma así le costó en 2018 al británico TSB unos 330 millones de libras y 80.000 clientes.
Que la gente lista pierda el interés no habla necesariamente en contra de un protocolo. Los protocolos son aburridos, y eso suele ser su feature. Tener oro en tiempos de grandes convulsiones, antes como hoy, es increíblemente aburrido. Keynes llamó en 1923 al patrón oro una «barbarous relic» (reliquia bárbara), y aun así la reliquia bárbara sigue teniendo un historial antifrágil a muy largo plazo en cuanto a cumplir la feature monetaria principal: evitar la pérdida total, es decir, que los ahorros sobrevivan. Cuanto más largo el plazo, más improbable es la supervivencia de los ahorros, y precisamente esta ventaja es a corto plazo muy aburrida.
Atesorar no es, por supuesto, el fin principal de la economía. Es una condición necesaria, no suficiente: permite el intercambio a través del tiempo y las inversiones en el momento oportuno. Pero HODL puede convertirse en el meme estúpido de idiotas pasivos que creen que todos los problemas de la vida quedan «arreglados» por Bitcoin y que ellos ya no tienen que hacer nada más. El consumo es afirmación de la vida. Más importante aún es la formación de capital, y la formación de capital implica necesariamente un riesgo incierto, es decir, ceder y gastar liquidez en la expectativa de innovación y productividad futuras.
El capital consiste en medios de la producción indirecta. Significa el empleo incierto de bienes vendibles para disponer más tarde de más bienes vendibles. El dinero solo se convierte en capital cuando uno lo entrega para ello, y como saldo de caja es componente del capital solo en la medida en que esa formación de capital necesita una reserva. Richard von Strigl lo dijo con claridad en 1934 en «Kapital und Produktion»: «La posesión de dinero nunca es capital en sí y por sí misma, sino que solo se convierte en capital monetario por un uso determinado que le da el poseedor del dinero.» Ludwig Lachmann contaba también, es cierto, la caja operativa entre el capital, pero por la misma razón que los repuestos en el almacén de una fábrica. El repuesto es capital porque hay una máquina que lo necesita. El capital es siempre una relación con un plan de producción, nunca una propiedad material de un bien escaso.
Por eso Michael Saylor se equivoca por completo cuando llama a Bitcoin «capital digital» y a sus acciones preferentes «crédito digital». Son memes económicamente ignorantes. Quien tiene bitcoin no pone en juego, precisamente, la vendibilidad del bitcoin. El tenedor la conserva porque todavía no sabe para qué la necesitará. Si el valor de cambio sube porque más personas aceptan Bitcoin, eso es el rendimiento de la monetización, que los compradores posteriores pagan a los tenedores anteriores, y no tiene nada que ver con el rendimiento de un rodeo de producción.
Por desgracia, el interés por la verdadera economía es muy escaso. La «Austrian School» solo tiene demanda como meme, como argumento de venta pseudocientífico y para la autoafirmación ideológica. La Escuela Austriaca original, en su realismo sobrio y libre de juicios de valor, apenas tiene demanda, y como tradición de pensamiento está, de todos modos, casi muerta. Pero en tiempos de creciente incertidumbre, cargar con la incertidumbre no se vuelve más fácil. Por eso la función empresarial en sentido estricto mengua todavía más, en favor de un proletariado dependiente que o bien se adapta o bien tiene que apostarlo todo a esperanzas cuasirreligiosas y utópicas con gurús.
Empresas zombi y nuevos reyes de la plata
La segunda debilidad creció en el mismo suelo de ignorancia económica: las llamadas empresas de tesorería en bitcoin. Suena a un arriesgado «cornering», a un acaparamiento que fuerza el precio al alza con deuda, como el de los hermanos Hunt, que se hundieron en 1980 con su plata y sus contratos de futuros cuando las bolsas endurecieron las reglas de márgenes y el precio cayó casi dos tercios en poco más de dos semanas. En Strategy la mecánica es otra, pero la retroalimentación resulta conocida: mientras los inversores paguen por la acción más de lo que valen los bitcoins que hay detrás, cada nueva emisión convierte esa prima en más bitcoins, y si se seca la demanda de la acción, se secan también las compras.
Al principio, eso sí, fue razonable. La justificación original de Saylor fue que en su empresa había quinientos millones de dólares en bonos del Estado a corto plazo, y tras la caída del Silicon Valley Bank también otras empresas tecnológicas vieron el sentido de una reserva en bitcoin financiada con el propio flujo de caja, para reducir sus riesgos. Poco a poco, sin embargo, aquello se convirtió en una caricatura: empresas zombi se transformaron en un memestock regulado y afín a Bitcoin. Strategy tiene hoy 850.849 bitcoins, comprados de media a algo más de 75.000 dólares, y por delante de los accionistas ordinarios hay unos 19 mil millones de dólares de deudas y derechos preferentes, que cuestan al año 1,43 mil millones en dividendos e intereses. El 20 de noviembre, la acción costaba solo 96 centavos por cada dólar de patrimonio neto en bitcoin, y así cada nueva emisión regala ahora bitcoins a los nuevos compradores. El indicador propio de Strategy, el «BTC Yield» (rendimiento en BTC), está para 2026 en menos 3,7 %, y también el imitador japonés Metaplanet cotizaba a mediados de noviembre por debajo del valor de sus bitcoins.
Más repulsiva aún que el balance es la hibris. Entretanto, Saylor dice que Strategy es algo así como el banco central de Bitcoin («sort of like the central bank of Bitcoin», dijo en enero). En agosto, Saylor reveló de pasada en un pódcast que ChatGPT le había ayudado a diseñar sus nuevos títulos financieros, de los que vendió unos 15 mil millones de dólares. Es decir, Saylor hizo ingeniería financiera con IA, como él mismo admite, y eso refuerza la extrapolación. La IA extrapola sobre la base del conocimiento existente, y en las decisiones sobre un futuro incierto es donde peor funciona. Y la empresa de software de Saylor no ha construido casi nada para el ecosistema de Bitcoin, pese a todos los miles de millones que esa empresa recauda para Bitcoin. Eso es absurdo. La «Bitcoin education» que Saylor patrocina consiste en memes narcisistas con una iconografía de alta preferencia temporal, en la que nuevos ricos que sorben cócteles viven del «Yield on Bitcoin».
Un almacén vestido de banco
El argumento de Saylor es probablemente que la tesorería es un saldo de caja del que la ingeniería financiera obtiene un rendimiento; el bitcoin mismo no tendría por qué dar ninguno, escribió Saylor en junio. El saldo de caja es componente del capital solo como reserva necesaria para una formación de capital, como el repuesto para la máquina, y en Strategy falta la máquina, porque el negocio de software ni siquiera cubre las necesidades de liquidez del grupo; en 2025 incluso salieron de la actividad operativa 67 millones de dólares. Un almacén de repuestos sin máquina no es capital; sigue siendo un almacén. Y un saldo de caja tiene que ser líquido en la moneda en la que llegan las facturas. En Strategy, las facturas llegan en dólares, y por eso la sociedad tuvo que constituir, además de los bitcoins, una reserva específica en dólares de 4,9 mil millones. Con ello, Strategy admite que la tenencia de bitcoin no es en absoluto su saldo de caja. «Empresa de tesorería» es un etiquetado fraudulento: normalmente una tesorería mantiene liquidez para el negocio; aquí el negocio solo existe para sostener la tenencia.
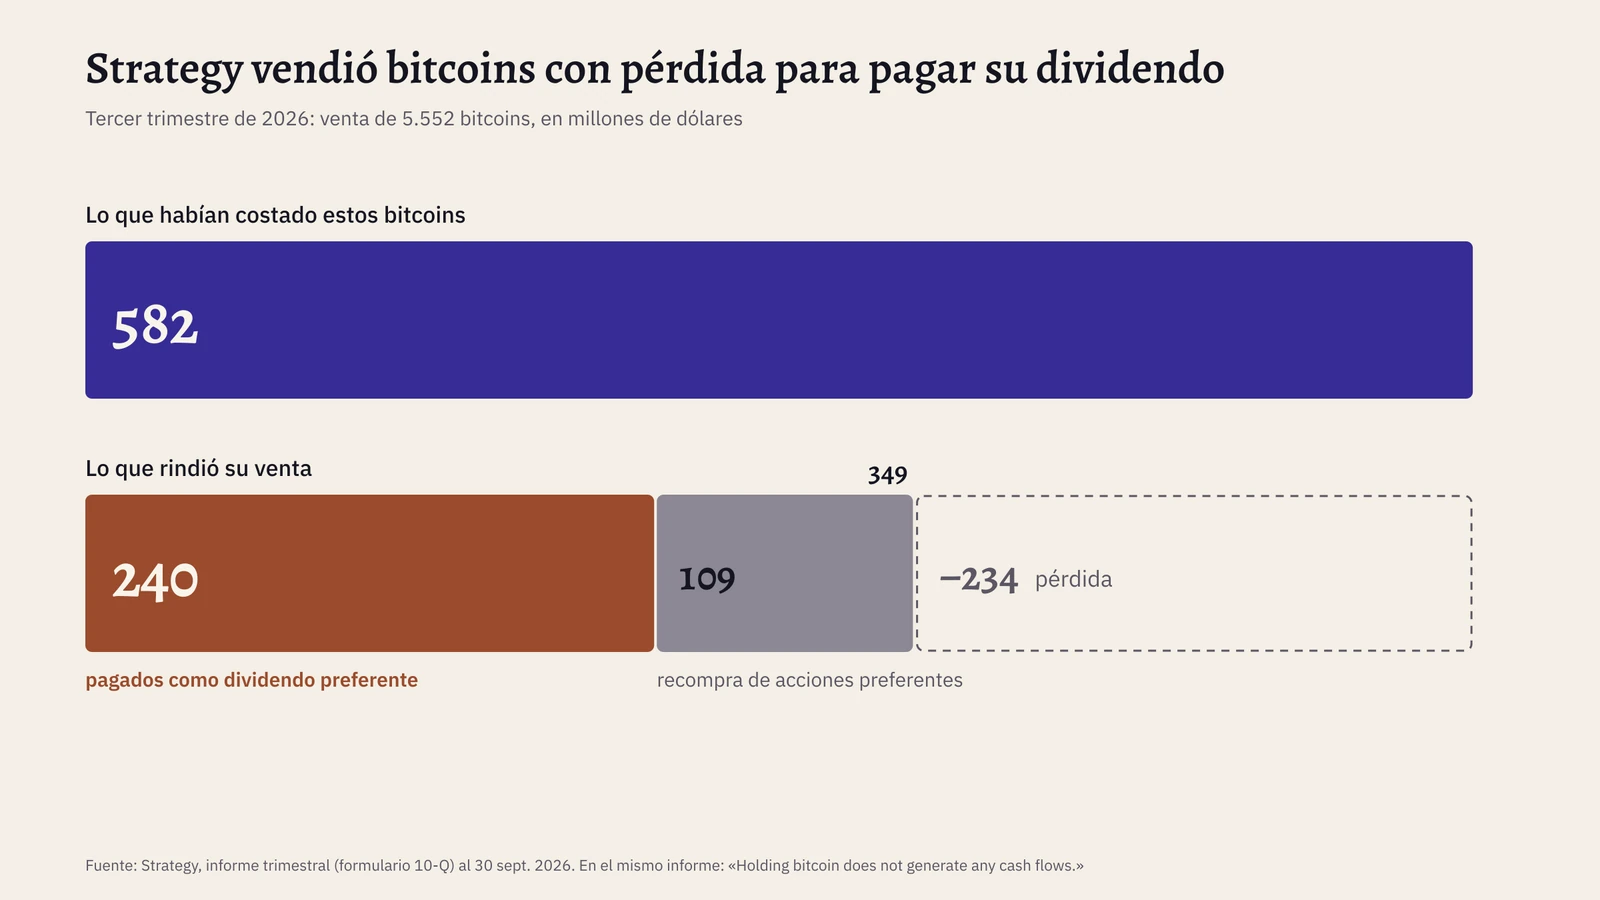
Rendimiento sobre la caja es, de todos modos, una contradicción en sí misma, porque solo obtiene rendimiento quien renuncia a la disponibilidad. «Holding bitcoin does not generate any cash flows» (tener bitcoin no genera flujos de caja), dice con sobriedad el informe trimestral. Así que los dividendos de 2025 procedieron de nuevas acciones y, desde el segundo trimestre de 2026, también de bitcoins vendidos; en el tercer trimestre, Strategy vendió 5.552 bitcoins, que habían costado 582 millones de dólares, por 349 millones, y 240 millones de esa suma fueron a los accionistas preferentes. Eso es consumo del propio patrimonio vestido de cupón, una apuesta apalancada a que la monetización continúe. Como apuesta puede ser legítima; con capital, crédito o yield no tiene nada que ver.
Con todo, Saylor ha captado dos rentas reales: la prima que pagaban por el envoltorio cotizado los inversores sin acceso directo, y la venta de volatilidad a través de bonos convertibles, por la que los hedge funds pagaban con gusto. A ambas rentas se las está comiendo la competencia desde que los ETF al contado y casi doscientos imitadores ofrecen lo mismo, y si la prima se derrite, queda un almacén apalancado con derechos prioritarios en dólares. Eso no es un banco central, porque Strategy no le presta nada a nadie; Strategy es el propio deudor. En la empresa productiva, en cambio, una asignación de bitcoin es una tenencia de efectivo necesaria para una formación de capital y, por tanto, un verdadero componente del capital. En la empresa de tesorería falta esa formación; solo se producen títulos.
La cuenta de las cúpulas directivas
Esta lógica del sistema financiero tradicional se vio reforzada por el modelo de los influencers. Los contenidos y las conferencias tienen en nuestra época unas condiciones económicas extremadamente difíciles: la información es gratuita, la distribución lo es todo. Por eso en las conferencias hablan sobre todo influencers que venden entradas gracias a su alcance, y patrocinadores que quieren venderles algo a los bitcoiners. El mayor negocio que vi en los escenarios en este ciclo fueron precisamente las acciones de las empresas de tesorería, con todos los incentivos fatales del mundo financiero clásico. El influencer llevaba a los compradores a la sala, el patrocinador se compraba visibilidad, y en el escenario la venta de un producto financiero pasaba por educación sobre Bitcoin. Los vendedores multinivel de productos financieros han desplazado a los ingenieros.
Cómo se enriquecen con ello las cúpulas directivas figura en los documentos públicos; solo hay que leerlos. Michael Saylor cobra desde 2014 un salario simbólico de un dólar. Su dinero viene de viejas opciones, es decir, del derecho a comprar acciones de la propia empresa a un precio bajo fijado antes. Cuanto más sube la cotización, más vale ese derecho. Con un plan de venta que había establecido en 2023, Saylor ejerció en 2024 la totalidad de sus cuatro millones de opciones (ajustadas por el split); la diferencia entre el antiguo precio de compra y la cotización en bolsa fue, según la empresa, de algo más de 363 millones de dólares. En 2025, el consejero delegado Phong Le recibió 13,8 millones de dólares y el director financiero Andrew Kang 5,7 millones, casi todo en acciones y opciones en lugar de dinero. También ellos ganan, pues, con la cotización: cuántas de sus acciones reciban al final depende de si la acción de Strategy rinde durante tres años mejor que el Nasdaq, y el comité que fija la retribución elogió expresamente el «BTC Yield» del 74,3 % en 2024. Así funciona la máquina: a la dirección se la mide y se le paga por la cotización de la acción, y esa cotización la alimenta ella misma emitiendo acciones siempre nuevas, solo en el tercer trimestre de 2026 por un importe neto de 5,4 mil millones de dólares. A los accionistas ordinarios solo les pertenece lo que queda después de los acreedores y de los accionistas preferentes.
En Metaplanet, en Tokio, bajo Simon Gerovich, el trato de favor puede contarse incluso acción por acción. Tiene dos partes. La primera afecta a un único financiador. En enero de 2025 había unos 39 millones de acciones de Metaplanet. Con el «21 Million Plan», la sociedad concedió al EVO FUND, y solo a él, el derecho a comprar 21 millones de acciones nuevas. El fondo podía elegir por sí mismo qué día compraba, y pagaba entonces el precio de cierre del día anterior; si la cotización subía, podía revender más caro. Si hubiera usado todos los derechos, a los accionistas existentes les habría quedado todavía alrededor del 65 % de su empresa.
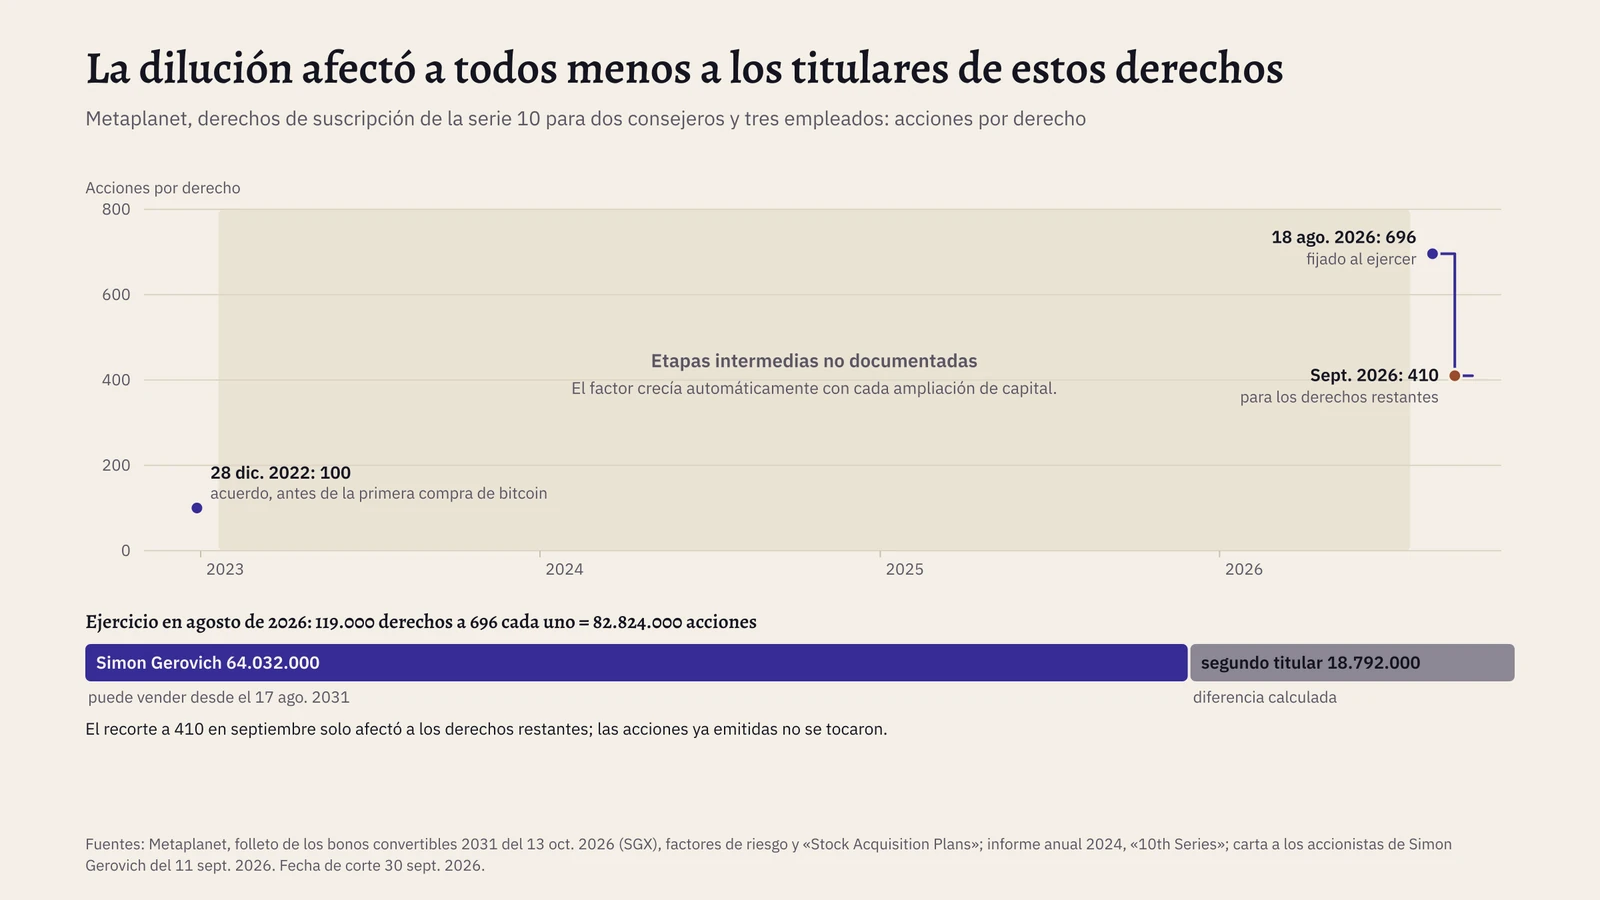
La segunda parte afecta a la propia dirección. Desde diciembre de 2022, es decir, ya antes de la primera compra de bitcoin, dos consejeros y tres empleados tenían derechos de suscripción de la serie 10, y cada derecho permitía en origen comprar 100 acciones. Cuando una empresa emite acciones nuevas, la participación de cada accionista existente se reduce; eso se llama dilución. Estos derechos estaban protegidos contra ella, porque con cada ampliación de capital el número de acciones por derecho crecía automáticamente, de 100 a 696. Sus titulares no notaban, por tanto, precisamente la dilución que soportaban todos los demás. En agosto de 2026, dos de ellos ejercieron sus derechos, y 64 millones de acciones fueron a Gerovich; no podrá venderlas hasta agosto de 2031. En septiembre, la sociedad redujo los derechos aún no ejercidos a 410 acciones por derecho, a un precio de compra de 10 yenes por acción, y estimó ella misma el valor así suprimido en más de 220 millones de dólares. Los 64 millones de acciones de Gerovich quedaron, por supuesto, intactos.
Los bienes comunales olvidados
La tercera debilidad es la que llega más hondo. De la «tragedia de los comunes» se habla casi por reflejo desde Garrett Hardin, en 1968. Pero la Allmende propiamente dicha, el bien comunal de los Alpes, no es ninguna tragedia; en el espacio alpino funcionaba sorprendentemente bien, como mostró Elinor Ostrom en el pueblo valesano de Törbel: allí, desde 1517, cada vecino solo podía subir al pasto alpino común tanto ganado como él mismo pudiera mantener durante el invierno. El trabajo propio era el límite del derecho frente a los demás. También los bosques protectores alpinos (bosques vedados) que aseguran las laderas son bienes comunales; en Andermatt, el bosque declarado vedado en 1397 protege al pueblo hasta hoy. Los bienes comunales son expresión de un alto capital de confianza, y mantienen unido ese capital como el bosque protector sujeta la ladera.
Por desgracia, actualmente tiene lugar el último consumo de capital de Occidente. El capital invisible de las sociedades de alta confianza se ha consumido, por falsas élites y sobre todo por la mediocridad, que ha utilizado el Estado en su propio provecho. El código abierto descansa en gran medida en ese capital de confianza, y, mucho más de lo que la mayoría sospecha, descansa en él en realidad toda la cultura. Cualquiera puede copiar el código de Bitcoin. Lo peligroso que resulta cuando los pocos revisores están agotados lo mostró en 2024 la herramienta de Linux xz, cuyo mantenedor no remunerado fue acosado por perfiles falsos hasta que confió en un recién llegado, que acto seguido introdujo una puerta trasera.
Ese consumo de capital se manifiesta en la desintegración de la sociedad en burbujas que desconfían unas de otras. Esa desintegración es inevitable, porque salen a la luz conflictos de intereses. Así ocurre también en Bitcoin: ha habido varias escisiones, con buenas intenciones y conocimiento de causa por todas partes, pero también con miopía y problemas de incentivos por todas partes. La disputa más reciente giró en torno a un ajuste por defecto para datos en transacciones, que llevó a muchos a cambiarse a Bitcoin Knots, y en agosto una minoría llegó incluso a escindirse con BIP-110 en una cadena propia. El futuro es incierto, y solo cabe acercarse a él como un artesano que prueba y ajusta, a base de trade-offs.
La mayor prueba está todavía por llegar. En algo más de un tercio de todos los bitcoins, la clave pública está expuesta, y no está resuelto qué debe ocurrir con esas monedas en caso de un avance matemático decisivo. Si se bloquean, se le quita su propiedad al ahorrador que ha guardado su clave con cuidado durante veinte años. Si se dejan movibles, posiblemente pertenezcan al primer extraño con el cálculo correcto. Si la ocasión llega de la noche a la mañana, solo cuenta la capacidad de ponerse de acuerdo con rapidez, y esa capacidad solo crece a partir de una confianza que ya existía antes.
Identidad sustitutiva y guerra civil
Que Bitcoin se haya convertido para muchos en una identidad sustitutiva impide esos procesos de adaptación. Esa conversión ocurrió en una época de enorme vacío de identidad, en la que muchos tenían la impresión de haber sido traicionados por sus identidades e instituciones anteriores. Desde luego, este vínculo también es necesario para Bitcoin, y es inevitable. La política de identidad es, al fin y al cabo, herencia occidental: se sigue de un interés por las ideas, de la ausencia de fuertes lazos de clan y de la posibilidad de elegir y alimentar referencias sustitutivas abstractas y libremente escogidas. Solo que las mismas personas que sostienen el protocolo en tiempos malos ven fácilmente en cada cambio de reglas la traición a su última pertenencia elegida por ellas mismas.
La primera gran guerra civil, la disputa sobre el tamaño de bloque de 2015 a 2017, Bitcoin la sobrevivió sorprendentemente bien, a la vista del dramatismo catastrófico de entonces y de después. En retrospectiva, los big blockers quizá no estaban del todo equivocados en algunos trade-offs. Pero el mayor daño lo causó que ya entonces no fuera posible ningún compromiso sensato, y al final fracasaron las esperanzas utópicas de ambos bandos: Bitcoin no se convirtió en el efectivo cotidiano del mundo, ni Lightning en la red de pagos con autocustodia para cualquiera. En todos los canales públicos de Lightning juntos no hay ni 5.000 bitcoins.
Al final solo contaron el efecto de red y la antifragilidad. Con bloques más grandes no se podía multiplicar justamente el bien escaso por el que se libraba la disputa: la disposición de los demás a aceptar la misma moneda. Ningún fork trajo más uso como medio de intercambio; todos se desvanecen en la irrelevancia, y ese ha sido hasta ahora el resultado de cada fork: Bitcoin Cash alcanza hoy una trescientosava parte del valor de mercado de Bitcoin y una sesentava parte de sus transacciones. Litecoin, que nunca fue una escisión, liquida en algunos proveedores de pagos más facturas que Bitcoin, pero nunca heredó el efecto de red monetario de Bitcoin; el uso para pagos y el carácter monetario son, al fin y al cabo, cuestiones distintas. En los pagos, de todos modos, han ganado otros muy distintos, sobre todo las stablecoins en dólares, de las que solo en Tron circulan más de 90 mil millones de Tether. También los modelos de IA más potentes me dan la razón en esto cuando ensayo con ellos alternativas o reformas de Bitcoin: si se les da el contexto completo, se vuelven asombrosamente modestos. Los efectos de red monetarios no son, en efecto, ni un problema puramente técnico ni uno puramente económico.
Mi mayor reserva
La fungibilidad fue siempre mi mayor reserva. En «Geld her oder es kracht» la llamé la expresión económica del «non olet»: el dinero no huele, y precisamente eso pone paz incluso entre quienes, por lo demás, no se soportan ni el olor. La fungibilidad fue siempre en el dinero un logro de la técnica o del derecho: el oro pierde su procedencia en el crisol; el billete, por el derecho, que deja la propiedad al receptor de buena fe. En Bitcoin, en el protocolo, cada satoshi vale lo mismo, pero cada moneda arrastra consigo su historia previa pública, y si esa historia cuenta lo decide quien acepta la moneda. Quienes aceptan son cada vez más a menudo plataformas de intercambio, custodios y grandes mineros; tres pools generan algo más del 60 % de los bloques.
Por eso la adopción por TradFi y la adopción política podrían restringir la fungibilidad más de lo que aumentan la vendibilidad. El comprador marginal es hoy a menudo un custodio regulado que tiene que comprobar la procedencia de cada entrada, y en la UE las cuentas anónimas en proveedores estarán totalmente prohibidas a partir de julio de 2027. Los desarrolladores de la cartera Samourai, que difuminaba la historia previa de las monedas, fueron condenados en noviembre de 2025 en Estados Unidos a cinco y cuatro años de prisión. Al mismo tiempo ha crecido una enorme capa de «bitcoin de papel»: una quinta parte de todos los bitcoins está en manos de empresas, Estados, fondos y plataformas de intercambio, y los ETF al contado norteamericanos custodian más de cuatro quintas partes de sus 1,25 millones de bitcoins en una sola empresa, Coinbase. Para alguien que pierde con facilidad sus claves, un custodio puede ser más sano. Pero si millones eligen por la misma buena razón el mismo custodio, surge un riesgo que ninguno de ellos ha elegido. El comprador de una participación de un ETF no puede canjearla por bitcoins, y en el folleto del mayor fondo figura que, en caso de escisión de la cadena, el patrocinador decide qué se llama «Bitcoin». Esa es, hasta en el detalle, la arquitectura del oro de papel. La teoría conspirativa del oro de papel secretamente sin respaldo la tengo por folclore. La historia enseña algo más sobrio, porque en cuanto el oro estuvo en pocas cámaras acorazadas, la convertibilidad pudo suprimirse de un plumazo, desde la obligación de entrega de 1933 hasta el cierre de la ventanilla del oro en 1971.
¿Sería entonces una separación entre bitcoin de papel y bitcoins verdaderos algo parecido a un fork? Más bien surgiría un mercado dividido, con la misma cadena y dos precios, y esas divisiones solo se mantienen mientras el Estado domine el puente entre ambos segmentos. En Bitcoin, el Estado domina el puente hacia el dinero estatal, apenas la cadena. Hasta ahora la fricción se manifiesta en depósitos rechazados y cuentas bloqueadas; no existe una segunda cotización para monedas sin verificación de identidad. Sin la descentralización de los bitcoins non-KYC, sin embargo, se derrumba también el valor fundamental del bitcoin de papel, porque ese valor depende de la convertibilidad, la resiliencia y la liquidación entre custodios. Un derecho sobre monedas a las que solo se permite circular entre direcciones autorizadas sería una entrada en la base de datos lenta de un cártel de custodios, y los custodios norteamericanos, chinos, rusos y árabes difícilmente se reconocerán unos a otros sus listas de bloqueo. Así, es justamente el carácter internacional del título al portador lo que protege su fungibilidad. En la emergencia política, para la que al fin y al cabo se tiene un bien de seguro, el confiscable sería justamente el bitcoin de papel.
Las tenencias vigiladas viven, por tanto, de las libres. Quien tiene sus propias claves, opera su propio nodo, mina sin filtros o intercambia monedas de persona a persona aporta algo a cada inversor de ETF que no sabe nada de ello ni paga nada por ello. Son los mismos bienes comunales que en el código fuente, y se sobreexplotan del mismo modo. La fungibilidad no es en Bitcoin una propiedad que uno posee y guarda en la caja de seguridad; la fungibilidad solo se afirma mediante el uso vivo. Por eso mi reserva se mantiene: si las tenencias libres siguen siendo lo bastante grandes para sostener las vigiladas decide más que cualquier cotización.
Reversión y nueva descentralización
Si Bitcoin sobrevive a esta fase difícil, habrá vuelto a ganar mucha antifragilidad. El mayor peligro lo veo en el escapismo de los usuarios que ya no pueden ni quieren cargar con la soberanía en tiempos de deshumanización. Custodiar uno mismo significa vivir sin red, eso exige fuerza y carácter, y cuanto más duros son los tiempos, más tentadores parecen los administradores, los fondos y los gurús. Con cada persona que cede el esfuerzo de la libertad, se encogen los bienes comunales libres de los que todo depende.
El boom en torno a Trump y Wall Street se consumió cómodamente por adelantado, entre hibris y autosatisfacción, y ahora se está revirtiendo. Desde la aparición del vicepresidente JD Vance en el escenario de Bitcoin hasta la reserva estratégica formada con tenencias confiscadas, el reconocimiento político se contabilizó ya como ganancia. Aclamar a Trump y a Wall Street por su timo fue estúpido, y ahora se paga. Aun así, el precio sigue estando asombrosamente alto.
La descentralización podría por fin volver a aumentar, gracias a mineros idealistas cuando los comerciales capitulen, y algunos mineros comerciales ya están vendiendo sus bitcoins, MARA hace poco más de 13.500 unidades, y alquilan sus naves a centros de datos de IA. Y gracias a verdaderas tesorerías: empresas productivas que, en esta situación mundial tremendamente difícil, ven en una asignación de bitcoin una ligera mejora del riesgo.
Lo que hay que construir en el mercado bajista
Bitcoin tiene que resolver con urgencia su problema de infraestructura, y eso solo sería posible mediante el mecenazgo, mediante fundaciones e inversores de muy largo plazo que sostengan los bienes comunales pagando la competencia necesaria. Quien mejora la validación de bloques para todos no puede, al fin y al cabo, enviarle una factura a nadie. Sería la imagen opuesta del mecenazgo invertido que describí a propósito de la estatua de Satoshi.
En la sala de máquinas la situación es más seria de lo que se piensa desde fuera; eso lo oigo de ingenieros experimentados que llegaron a Bitcoin desde la industria. El equipo de Bitcoin Core es más joven e inexperto de lo que haría suponer su fama, porque las becas temporales atraen a principiantes y no alcanzan a ingenieros consolidados con familia. La revisión del código ajeno se considera trabajo rutinario para novatos y se convierte en un cuello de botella, y al final a menudo se impone aquello contra lo que ya nadie tiene objeciones. No existe un plan de arquitectura a largo plazo, y la validación de bloques, la parte más delicada, debería en realidad estar en la capa más baja, limpiamente separada. El código, la revisión y las pruebas dependen de GitHub; el código se puede copiar, pero el trabajo común de los revisores en esa única plataforma es mucho más difícil de trasladar. También la financiación está muy concentrada; un estudio atribuyó para 2023 casi dos tercios de los fondos examinados a dos organizaciones, y los mayores financiadores llegaron cada uno a apenas millón y medio de dólares para Bitcoin Core. Las fundaciones anteriores no estaban planteadas con suficiente visión de largo plazo ni con suficiente competencia, y los incentivos eran malos. Esto no pretende negar cuánto compromiso hubo en la sombra. Pero haría falta un equipo fijo de ingenieros experimentados con empleo permanente, que reconstruya componentes de forma autónoma y los incorpore paso a paso, quizá incluso en una implementación propia cuyas mejoras puedan adoptar otros sin que esa implementación dependa de la aprobación de los demás. Algo así apenas da beneficios, y precisamente por eso hacen falta mecenas que aseguren el sustento de un revisor experimentado y aguanten la objeción de ese revisor también cuando alcanza al proyecto favorito del propio mecenas.
También la vendibilidad de Bitcoin, su propiedad monetaria más central, depende mucho más de lo que la mayoría sospecha de inversores de muy largo plazo, cuya baja preferencia temporal raya ya en lo altruista. Claro que el tenedor paciente solo ayuda al vendedor si el tenedor todavía tiene medios para comprar. Las empresas de tesorería han contribuido poco a ello; más bien amplifican la volatilidad en lugar de reducirla, porque quien antes de la siguiente compra tiene que vender primero su propia acción desaparece como comprador en la venta masiva.
Antes, claro está, hay que retirar los escombros culturales del boom. El dumbing down tiene ya un nombre, «retard maxxing» (llevar la estupidez al máximo), una palabra del ambiente del looksmaxxing que en marzo recogió incluso Marc Andreessen. Sobre la «Bitcoin education» solo cabe decir: ya está todo dicho, solo que todavía no con la suficiente estupidez. A ello pertenece también aceptar que capitulen personas que se dejaron engañar demasiado y ahora están des-engañadas. Su salida no le quita al título al portador nada de su valor de uso.
En el mercado bajista se construye. La necesidad no se ha hecho más pequeña, pero los engaños lucrativos, cortoplacistas y cómodos tienen que superarse primero. Bitcoin ha vuelto a morir y probablemente sobrevivirá también a esta muerte. Posiblemente haya muerto como panacea, como esperanza de un HODL al cien por cien, y haya renacido como herramienta que ayuda a sobrevivir en tiempos inciertos, no como esperanza de riqueza rápida.
Rahim Taghizadegan es el último representante austriaco de la Escuela Austriaca en tradición directa, empresario, autor de más de quince libros, docente universitario y fundador de scholarium, citadel.garden y deedsats.
Escolios por correo · desde 2009
Escolios. Las glosas mensuales de Rahim Taghizadegan sobre el presente, escritas en el modo de la escuela vienesa, en alemán y en inglés.
Un número al mes. Su dirección nunca se cede; baja con cada número.