Bitcoin est mort, une fois de plus
Appréciation de la situation après l'automne des piratages: un discernement en déclin, des entreprises de trésorerie sans activité et des communs que plus personne ne porte.
La peur des piratages est actuellement très forte dans l'«Internet de l'argent». À peine ceux qui gardent eux-mêmes leurs clés s'étaient-ils remis, cet été, de la frayeur causée par leurs appareils de signature qu'une sidechain perdait sa réserve, puis les plus grandes plateformes d'échange ont été pillées, et la prochaine nouvelle désastreuse pourrait tomber n'importe quel jour. À en juger à la fois par les petits investisseurs et par les experts, Bitcoin devrait être mort depuis longtemps, une fois de plus; selon bitcoindeaths.com, Bitcoin a déjà été déclaré mort 482 fois depuis 2010, dont 28 fois pour cette seule année. L'humeur est aussi exécrable que lors de précédentes corrections brutales, par exemple après l'effondrement de Mt. Gox, à la suite duquel j'ai perdu pendant quelques années tout intérêt pour Bitcoin.
Cette fois s'ajoute pourtant quelque chose qui m'inquiète davantage que n'importe quelle chute des cours. De l'extérieur, les coups pleuvent, et à l'intérieur, beaucoup de choses sont laissées à l'abandon. Sur le jeu de rôle, l'autocongratulation et le cynisme du dernier cycle, je me suis déjà étendu dans «L'argent est pour les étrangers», je n'ai pas besoin de le répéter. À l'époque, il s'agissait encore de vanités, désormais l'affaire devient sérieuse.
Scholies par courriel · depuis 2009
Scholies. Les glosses mensuelles de Rahim Taghizadegan sur le présent, écrites dans l'esprit de l'école de Vienne, en allemand et en anglais.
Un numéro par mois. Adresse jamais transmise, désinscription à chaque numéro.
Canari, aimant et bouclier
Dernier titre au porteur international du monde, Bitcoin est effectivement librement transmissible, et par là même une proie directe pour les attaquants. Une banque peut contrepasser une écriture, un tribunal peut rectifier un registre; avec Bitcoin, ce qui est parti est parti. Bitcoin est donc le canari dans la mine de charbon: ce qui, dans une banque, resterait des années inaperçu coûte ici peut-être l'épargne dès le soir même. Bitcoin est un aimant à attaques, et donc potentiellement même un bouclier, parce que Bitcoin a attiré sur lui tant d'énergie offensive qui, sinon, aurait sans doute frappé d'autres infrastructures. Avec l'IA, le phénomène s'aggrave encore, parce que l'IA rend moins coûteuses la recherche de failles et la tromperie des employés.
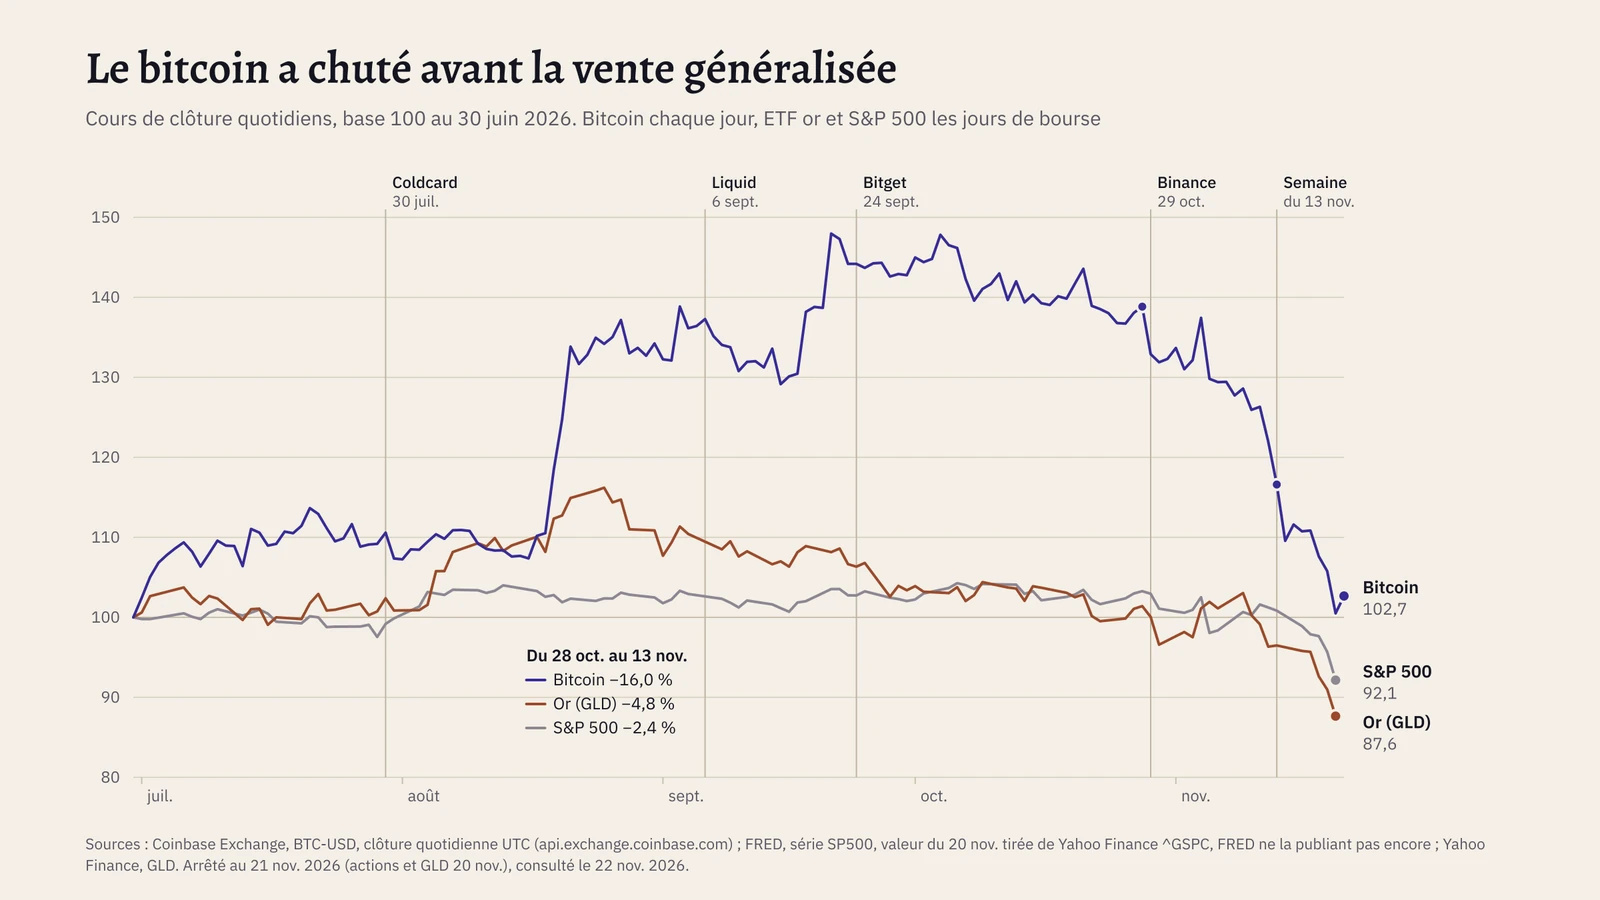
C'est en été que la vague a atteint Bitcoin. D'anciens Coldcard, des appareils de signature destinés aux plus prudents de ceux qui gardent eux-mêmes leurs clés, généraient depuis 2021 de mauvais nombres aléatoires, et plus de 1 800 bitcoins ont été volés au moyen de clés reconstituées par le calcul. En septembre, la sidechain Liquid a laissé sortir de sa réserve environ 4 000 bitcoins à cause d'une erreur de validation; la plupart sont revenus dès le lendemain. Puis ce fut le tour de Bitget, et fin octobre celui de Binance, où les auteurs sont parvenus jusqu'aux opérations de signature en passant par des ordinateurs de développeurs et même par un outil d'IA maison; des avoirs de 6,34 milliards de dollars étaient touchés, et début novembre, à peine la moitié avait été gelée ou interceptée.
Pour les victimes, ce fut dramatique. Le réseau lui-même n'en a pas été touché, et c'est à cette différence que je tiens: ce qui a été piraté, ce sont des clés, une chaîne tierce et l'environnement de signature de plateformes d'échange; la chaîne principale de Bitcoin n'a fait qu'exécuter ce qui lui parvenait avec une signature valide. La chaîne principale le fait justement aussi pour le voleur. Bien sûr, les détenteurs de bitcoins portent ainsi un risque technique, seulement ce risque tient à la serrure du coffre-fort et guère au métal. Si les casses des plateformes ont touché tant de gens, c'est pour une raison sur laquelle je reviendrai: de plus en plus d'investisseurs détiennent leurs bitcoins sous forme de créance sur des plateformes d'échange, des fonds et des sociétés par actions, et là où beaucoup font garder leurs avoirs aux mêmes rares endroits, une seule erreur à ces endroits suffit.
Que le réseau n'ait jusqu'ici succombé à aucune attaque est stupéfiant. Cette antifragilité est, comme toujours, l'argument le plus fort en faveur de Bitcoin, et non ses fonctionnalités ni les «arguments de vente», qui changent à chaque cycle. Bitcoin a aussi survécu à ses propres maladies infantiles des débuts, la faille d'inflation de 2010 et la scission involontaire de la chaîne en 2013, et dans le cas de Coldcard, il y a même eu un gain de connaissance: la faille a été trouvée, et la correction a depuis été vérifiée par une partie indépendante.
Ce que les acheteurs paient encore
La seconde antifragilité, c'est le prix qui l'a montrée. Pendant cette vague d'attaques catastrophique, qui a massivement ébranlé la confiance des utilisateurs, le cours relativement stable et élevé était l'argument le plus solide en faveur de Bitcoin. Fin juin, Bitcoin s'échangeait à environ 58 500 dollars, fin septembre, après Coldcard, Liquid et Bitget, à plus de 84 000 dollars. Ceux qui gardent eux-mêmes leurs clés doutaient de leurs appareils, et le cours a pourtant fortement progressé.
Le cours n'a fléchi qu'après Binance, d'environ 16 pour cent jusqu'à la mi-novembre, puis encore d'un peu moins de 14 pour cent dans la liquidation de pratiquement tous les actifs. La première partie du recul était donc d'origine interne, la seconde venait de l'extérieur. Dans la semaine qui s'est achevée le 20 novembre, les indices boursiers américains ont perdu entre 8,6 et 10 pour cent, et même l'or a reculé d'un peu plus de neuf. Seuls le dollar et les obligations d'État américaines à long terme étaient recherchés, le rendement à dix ans est passé de 5,15 à 4,92 pour cent. J'y lis l'anticipation d'un choc déflationniste, même si l'inflation n'a nullement disparu: la guerre entre les États-Unis et l'Iran renchérit l'énergie, les prix à la consommation ont encore augmenté de 0,4 pour cent en octobre, et le marché du travail a créé 165 000 emplois. Les anticipations d'inflation ont pourtant nettement baissé, chez les ménages américains de 4,7 à 3,7 pour cent en un mois. Dans une telle situation, on vend d'abord ce qui se convertit le plus vite en dollars, et Bitcoin et l'or sont alors les sentinelles de la volatilité, tout simplement parce que c'est possible. Le dimanche 22 novembre, un bitcoin valait de nouveau autour de 60 000 dollars, moins de la moitié du record d'un peu plus de 126 000 dollars d'octobre 2025. Pour autant, le prix est étonnamment élevé, au regard de la demande que j'aurais attendue après un tel enchaînement de piratages, de guerre et de peur pour la liquidité.
Toute rareté peut être piratée
Les biens physiques n'ont pas non plus offert de refuge cet automne, l'or et l'argent métal ont fortement corrigé. Et même si le métal ne se pirate pas comme une clé, l'or aussi peut être «piraté». Que d'autres éléments puissent être transformés en or est prouvé depuis 1980, lorsque des physiciens de Berkeley ont changé du bismuth en or dans un accélérateur de particules, certes à un coût absurde. Aujourd'hui, l'entreprise Marathon Fusion calcule que de futures centrales à fusion pourraient, accessoirement, transformer du mercure en or, environ deux tonnes par gigawatt et par an, pour une production mondiale d'un peu plus de 3 600 tonnes. Ce travail n'a pas encore été évalué par des pairs et relève de l'avenir lointain, mais le premier prix crédible pour une tonne supplémentaire par an frapperait déjà le détenteur d'or. Dans l'espace, il en va de même, seulement en plus lointain: la sonde Psyche de la NASA n'atteindra son astéroïde métallique qu'en 2029, et personne ne sait si l'on pourra jamais en rapporter du minerai à un prix qui permette de le vendre. L'histoire monétaire est pourtant pleine de chocs d'offre dus à de nouveaux procédés, de Potosí au Witwatersrand. En 1884, on couronnait encore le Washington Monument d'aluminium, métal alors deux fois plus cher que l'argent, avant que l'électrolyse n'en fasse, deux ans plus tard, un métal de masse.
Les diamants ont déjà été piratés. Les pierres de laboratoire ne se distinguent presque plus des pierres naturelles, un diamant de laboratoire d'un carat coûte au prix de gros environ 96 pour cent de moins qu'en 2018, et aux États-Unis, 61 pour cent des nouvelles bagues de fiançailles portaient déjà une pierre de laboratoire en 2025. Qui tient à la provenance paie encore un supplément, qui veut simplement un beau diamant n'a plus besoin de mine. Même De Beers a abandonné sa marque de laboratoire et tire cette année de ses diamants bruts, par carat, plus d'un tiers de moins que l'année précédente. La rareté n'est jamais qu'un état provisoire de la technique et du savoir.
La rareté de Bitcoin repose sur les mathématiques, le code source et le consensus social, et les mathématiques elles-mêmes reposent sur des hypothèses non démontrées. La plupart des gens pensent, à propos de ce danger, aux ordinateurs quantiques. Le risque le plus proche, selon moi, ce sont les progrès mathématiques de l'IA, qui pourraient devenir une menace pour la question de savoir si P est égal à NP, alors que, dans le cas de Bitcoin, il ne faudrait même pas cette démonstration du siècle. Ce n'est pas encore prévisible à brève échéance, mais bien plus proche que la menace des ordinateurs quantiques. Les signatures de Bitcoin reposent sur le fait qu'un certain calcul sur une certaine courbe est pratiquement insoluble, et personne ne l'a démontré. Cet été, les développeurs de la méthode post-quantique HAWK ont retiré leur proposition après que des chercheurs, à l'aide de l'IA, y ont trouvé une faiblesse. Dès 2022, un autre candidat, SIKE, avait été cassé en quelques minutes sur un ordinateur ordinaire. Un ordinateur quantique, on le voit venir des années à l'avance; une découverte mathématique peut survenir du jour au lendemain. Et les méthodes vers lesquelles Bitcoin doit migrer à cause des ordinateurs quantiques reposent elles-mêmes sur des hypothèses plus récentes et moins éprouvées. Qui mise toute son épargne sur une seule hypothèse nouvelle échange un risque connu contre un risque inconnu.
Que tirer de cette excursion en physique, en chimie et en mathématiques? Il n'y a pas de certitude. Tout ce qui est numérique n'est pas plus vulnérable que tout ce qui est analogique, il peut aussi en aller à l'inverse. La principale réserve contre le commerce sur Internet était autrefois que personne ne saisirait jamais ses données de carte de crédit sur Internet. Malgré des problèmes de sécurité massifs, des piratages et des arnaques, il aurait été tout à fait faux de s'en remettre, pour le commerce, à des pièces d'argent «impiratables», ce que certains survivalistes ont réellement tenté. Précisément en cette année de cyberattaques massives, l'argent métal aurait même été le pire choix: il a perdu un peu plus de 41 pour cent depuis le début de l'année, plus que l'or, plus que les actions et même plus que Bitcoin.
Si c'était tout, on pourrait attendre sereinement. Or cette situation macroéconomique et géopolitique apocalyptique a rencontré des faiblesses fondamentales que le marché haussier avait masquées. J'en vois trois: une intelligence en baisse alors que la dette technique augmente, les entreprises dites de trésorerie, et une crise de la gouvernance née de l'érosion du capital de confiance de la société.
Quand la masse dilue le sommet
Les bitcoiners ont longtemps compté sur le fait que les gens les plus intelligents étaient des bitcoiners. Qui prendrait assez de temps pour comprendre Bitcoin ne le rejetterait plus, telle était la conviction. Michael Saylor écrivait en avril 2024: «I've never met a well-informed #Bitcoin critic.» Saylor n'aurait donc jamais rencontré de critique bien informé. Cela fait déjà un bon moment que ce n'est plus vrai. Beaucoup de gens intelligents cherchent des problèmes passionnants à fort effet de levier, et là, l'IA a certainement volé en partie la vedette à Bitcoin. Beaucoup des plus intelligents sont passés de Bitcoin à l'IA, et cela pèse plus lourd que n'importe quel changement de camp des investisseurs. Le nombre de contributeurs à Bitcoin Core ne le montre pas, ce nombre a même augmenté en 2025 de 112 à 135, après 194 en 2018, car combien d'entre eux repèrent une erreur subtile dans la validation des blocs, le nombre ne le dit pas.
Plus lourd encore, pourtant, est l'effet d'auto-renforcement, qui est inévitable: une adoption plus large signifie des gens plus moyens. C'est sur les courbes en cloche de la répartition de l'intelligence que cela se voit le plus clairement, et je choisis délibérément un exemple chiffré à valeurs supposées, parce que personne n'a mesuré le QI des bitcoiners. Si les premiers utilisateurs se situaient en moyenne à 125 et la population à 100, à dispersion égale, on trouvait parmi mille premiers utilisateurs environ dix personnes au-dessus de 160. Dans la population, c'est une sur 31 500. Si, pour chaque premier utilisateur, il en arrive dix nouveaux, la médiane glisse déjà à un peu moins de 102, et la part des esprits les plus brillants tombe d'un pour cent à un dixième de ce chiffre, et, avec cent nouveaux, à un centième. Un léger déplacement vers la gauche entraîne donc un changement spectaculaire de la composition relative. Et cela se renforce de soi-même, parce que les éditeurs, les organisateurs et les orateurs suivent le public le plus nombreux, de sorte que les gens du sommet ont de moins en moins de raisons de passer leur temps ici. Le succès rapproche de la masse et se consume lui-même.
C'est précisément ici que le discernement déclinant rencontre la dette technique croissante, la «technological debt»: chaque solution rapide d'aujourd'hui laisse au prochain relecteur les coûts qui en découlent, et ces relecteurs sont de moins en moins nombreux.
Tout cela s'observait déjà lors de l'adoption d'Internet. Le Web a commencé comme terrain d'expérimentation des meilleurs physiciens des particules du monde au CERN, institution qui a placé le logiciel dans le domaine public en avril 1993. Dès janvier 1994, on se plaignait sur Usenet du «septembre qui ne finit jamais». Auparavant, de nouveaux étudiants n'arrivaient sur le réseau qu'à chaque mois de septembre et en apprenaient les usages; depuis 1993, l'afflux de nouveaux venus ne s'est plus arrêté. Après la première vague d'adoption, une grande frustration s'est répandue, et en 2003 une comédie musicale l'a résumée dans le titre d'une chanson, «The Internet Is for Porn», Internet est fait pour le porno. Aujourd'hui, plus de 70 pour cent de la population mondiale est en ligne, et les réseaux sociaux montrent un abrutissement extrême qui n'a besoin d'aucun complot. Il suffit de l'alignement sur la médiane, avec son effet d'auto-renforcement.
Troisièmement s'ajoute le recul général de l'effet Flynn, sur fond de démographie défavorable. Les scores d'intelligence mesurés baissent de nouveau en bien des endroits, chez les conscrits norvégiens par exemple depuis les classes nées vers 1975, et cela même entre frères d'une même famille. Là où quelques personnes expérimentées vérifient le travail d'un grand nombre, chaque relève qui fait défaut pèse lourd. Cela frappera encore bien d'autres infrastructures, et là aussi, Bitcoin n'est qu'une sentinelle.
Protocoles ennuyeux et faux capital
Les prémisses fondamentales tiennent pourtant toujours: un protocole relativement simple, à l'entretien relativement peu exigeant et à la diffusion relativement large et décentralisée en code source ouvert. Un nœud Bitcoin doit seulement vérifier qu'un bloc est valide selon les mêmes règles que tous les autres appliquent aussi, tandis qu'un logiciel bancaire typique doit faire tenir ensemble des comptes, des ordres et des systèmes hérités de plusieurs décennies, et menace d'éclater à chaque migration. Un tel changement de plateforme a coûté en 2018 à la banque britannique TSB environ 330 millions de livres et 80 000 clients.
Que des gens intelligents perdent tout intérêt ne parle pas forcément contre un protocole. Les protocoles sont ennuyeux, et c'est souvent là leur fonctionnalité. Détenir de l'or en période de grands bouleversements, hier comme aujourd'hui, est incroyablement ennuyeux. Keynes qualifiait en 1923 l'étalon-or de «barbarous relic», de relique barbare, et pourtant la relique barbare possède toujours, sur le très long terme, un historique antifragile quand il s'agit d'assurer la fonctionnalité monétaire principale: éviter la perte totale, c'est-à-dire préserver une épargne qui survit. Plus le terme est long, plus la survie de l'épargne est improbable, et c'est précisément cet avantage qui, à court terme, est très ennuyeux.
Thésauriser n'est certes pas le but principal de l'économie. La thésaurisation est une condition nécessaire, non suffisante: elle permet l'échange à travers le temps et l'investissement au bon moment. Mais HODL peut devenir le mème stupide d'idiots passifs qui croient que tous les problèmes de la vie seraient «réglés» par Bitcoin, et qu'eux-mêmes n'auraient plus rien à faire pour cela. La consommation est une affirmation de la vie. Plus importante encore est la formation de capital, et la formation de capital implique nécessairement un risque incertain, c'est-à-dire le fait de renoncer à de la liquidité et de la dépenser dans l'attente d'innovation et de productivité futures.
Le capital se compose des moyens d'un détour de production. Le capital signifie l'engagement incertain de biens vendables pour disposer plus tard de davantage de biens vendables. L'argent ne devient capital que lorsqu'on s'en dessaisit à cette fin, et en tant qu'encaisse, l'argent n'est un élément du capital que dans la mesure où une telle formation de capital exige une réserve. Richard von Strigl l'a dit clairement en 1934 dans «Kapital und Produktion»: «La possession d'argent n'est jamais en elle-même du capital, elle ne devient capital monétaire que par un usage déterminé qu'en fait le possesseur de l'argent.» Ludwig Lachmann comptait certes aussi l'encaisse d'exploitation dans le capital, mais pour la même raison que les pièces de rechange dans l'entrepôt d'une usine. La pièce de rechange est du capital parce qu'il existe une machine qui en a besoin. Le capital est toujours un rapport à un plan de production, jamais une propriété matérielle d'un bien rare.
C'est pourquoi Michael Saylor se trompe complètement lorsqu'il appelle Bitcoin «capital numérique» et ses actions de préférence «crédit numérique». Ce sont des mèmes économiquement ignares. Qui détient des bitcoins n'engage justement pas la vendabilité de Bitcoin. Le détenteur conserve cette vendabilité parce qu'il ne sait pas encore à quoi elle lui servira. Si la valeur d'échange augmente parce que davantage de gens acceptent Bitcoin, c'est le rendement de la monétisation, que les acheteurs ultérieurs versent aux détenteurs antérieurs, et cela n'a rien à voir avec le rendement d'un détour de production.
Hélas, l'intérêt pour la véritable science économique est très faible. L'«Austrian School» n'est demandée que comme mème, comme argument de vente pseudo-scientifique et comme instrument d'autoconfirmation idéologique. L'école autrichienne originelle, dans son réalisme sobre et neutre quant aux valeurs, est peu demandée, et en tant que tradition de pensée, cette école est de toute façon presque morte. En période d'incertitude croissante, porter l'incertitude ne devient pourtant pas plus facile. L'esprit d'entreprise au sens strict s'amenuise donc encore davantage, au profit d'un prolétariat dépendant qui soit s'adapte, soit doit tout miser sur des espoirs quasi religieux et utopiques, avec des gourous.
Entreprises zombies et nouveaux rois du métal blanc
La deuxième faiblesse a poussé sur le même terreau d'ignorance économique: les entreprises dites de trésorerie Bitcoin. Cela évoque un «cornering» risqué, une hausse des prix forcée à crédit, comme chez les frères Hunt, qui ont sombré en 1980 avec leur argent métal et leurs contrats à terme lorsque les bourses ont durci les règles d'appel de marge et que le prix a chuté de près des deux tiers en un peu plus de deux semaines. Chez Strategy, la mécanique est autre, mais la boucle de rétroaction est familière: tant que les investisseurs paient l'action plus cher que ne valent les bitcoins qui se trouvent derrière, chaque nouvelle émission convertit cette prime en bitcoins supplémentaires, et si la demande pour l'action se tarit, les achats se tarissent aussi.
Pourtant, cela avait commencé de façon raisonnable. La justification initiale de Saylor était que son entreprise avait un demi-milliard de dollars placé en bons du Trésor à court terme, et après la chute de la Silicon Valley Bank, d'autres entreprises informatiques ont elles aussi vu l'intérêt d'une réserve en bitcoins constituée à partir de leur propre cash-flow, afin de réduire leurs risques. Peu à peu, cela a pourtant tourné à la caricature: des entreprises zombies se sont transformées en un memestock régulé, proche de Bitcoin. Strategy détient aujourd'hui 850 849 bitcoins, achetés en moyenne à un peu plus de 75 000 dollars, et en rang devant les actionnaires ordinaires figurent environ 19 milliards de dollars de dettes et de droits préférentiels, qui coûtent 1,43 milliard par an en dividendes et en intérêts. Le 20 novembre, l'action ne valait plus que 96 cents par dollar d'actif net en bitcoins, si bien que chaque nouvelle émission fait désormais cadeau de bitcoins aux nouveaux acheteurs. L'indicateur maison de Strategy, le «BTC Yield» (rendement en bitcoins), s'établit pour 2026 à moins 3,7 pour cent, et l'imitateur japonais Metaplanet cotait lui aussi, à la mi-novembre, en dessous de la valeur de ses bitcoins.
Plus repoussante encore que le bilan est l'hubris. Saylor dit désormais que Strategy serait en quelque sorte la banque centrale de Bitcoin («sort of like the central bank of Bitcoin», a-t-il déclaré en janvier). En août, Saylor a laissé échapper dans un podcast que ChatGPT l'avait aidé à concevoir ses nouveaux titres financiers, dont il a vendu pour environ 15 milliards de dollars. Saylor a donc fait de l'ingénierie financière avec l'IA, comme il l'admet lui-même, et cela renforce l'extrapolation. L'IA extrapole sur la base du savoir existant, et c'est pour les décisions portant sur un avenir incertain que l'IA est la plus mauvaise. Et l'entreprise de logiciels de Saylor n'a presque rien construit pour l'écosystème Bitcoin, malgré tous les milliards que cette entreprise collecte pour Bitcoin. C'est absurde. La «Bitcoin education» que Saylor finance se compose de mèmes narcissiques à l'imagerie de haute préférence temporelle, où des nouveaux riches sirotant des cocktails vivent du «Yield on Bitcoin», du rendement sur Bitcoin.
Un entrepôt sous l'habit d'une banque
L'argument de Saylor est sans doute que la trésorerie serait une encaisse dont l'ingénierie financière tire un rendement; Bitcoin lui-même n'aurait pas à en produire, écrivait Saylor en juin. L'encaisse n'est un élément du capital qu'en tant que réserve nécessaire à une formation de capital, comme la pièce de rechange pour la machine, et chez Strategy la machine manque, car l'activité logicielle ne couvre même pas les besoins de liquidité du groupe; en 2025, l'exploitation a même consommé 67 millions de dollars. Un entrepôt de pièces de rechange sans machine n'est pas du capital, il reste un entrepôt. Et une encaisse doit être liquide dans la monnaie dans laquelle arrivent les factures. Chez Strategy, les factures arrivent en dollars, et c'est pourquoi la société a dû constituer, à côté des bitcoins, une réserve spéciale en dollars de 4,9 milliards. La société admet ainsi que le stock de bitcoins n'est pas du tout son encaisse. «Entreprise de trésorerie» relève de la tromperie sur l'étiquette: normalement, une trésorerie détient des liquidités pour l'activité, ici l'activité n'existe que pour la détention.
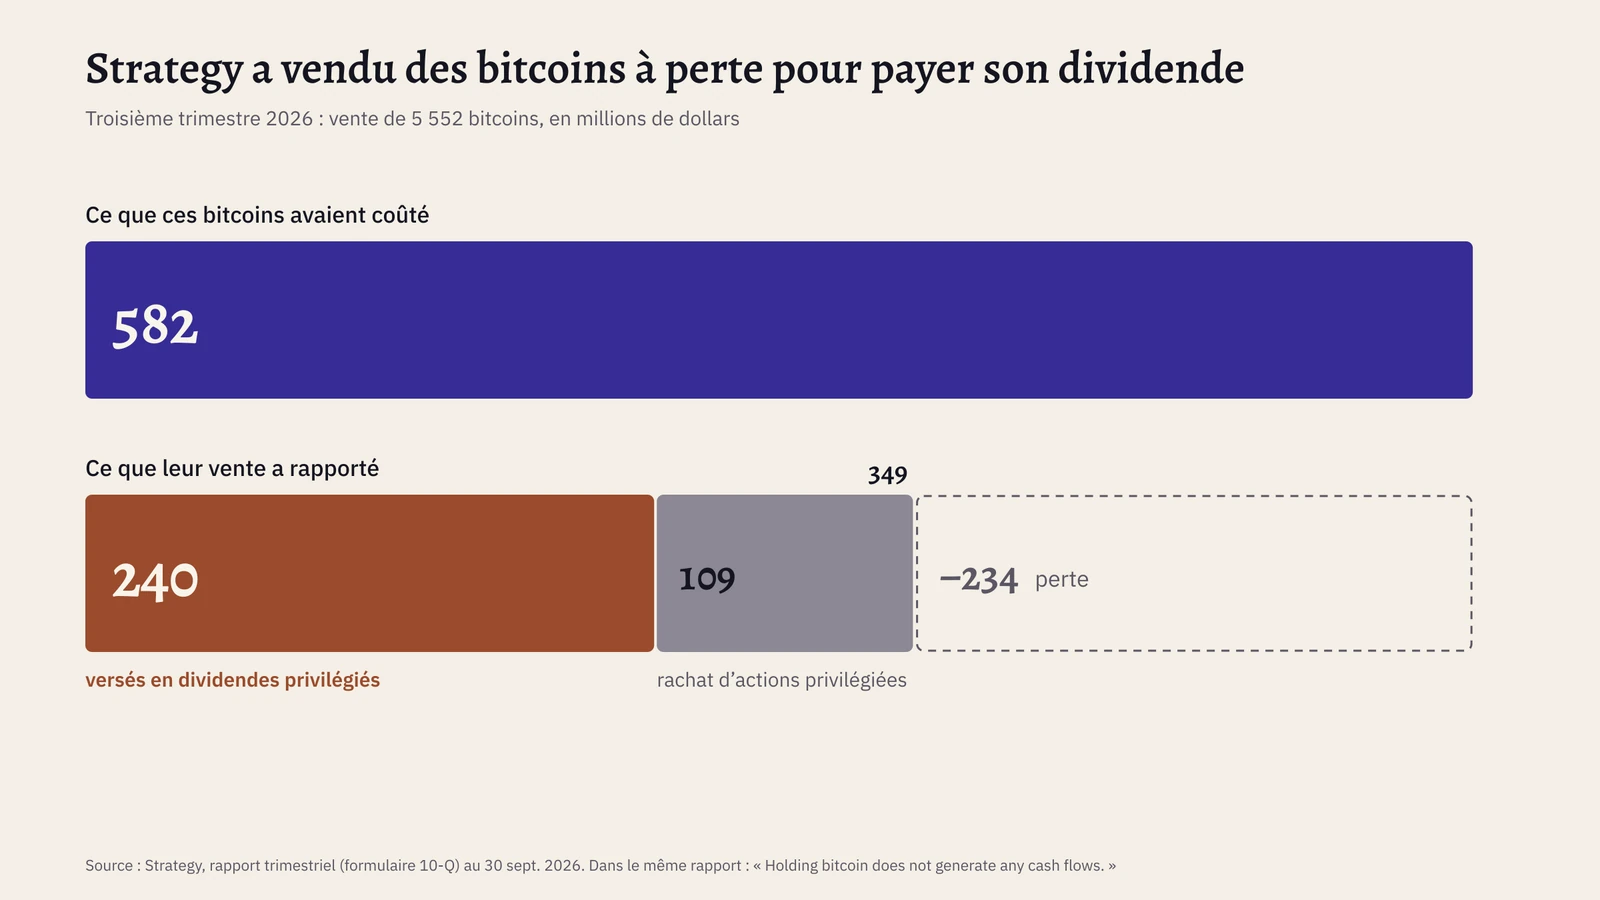
Un rendement sur l'encaisse est de toute façon une contradiction dans les termes, car seul obtient un rendement celui qui renonce à la disponibilité. «Holding bitcoin does not generate any cash flows», détenir du bitcoin ne génère aucun flux de trésorerie, lit-on sobrement dans le rapport trimestriel. Les dividendes de 2025 sont donc venus d'actions nouvelles, et depuis le deuxième trimestre 2026 également de bitcoins vendus; au troisième trimestre, Strategy a vendu pour 349 millions de dollars 5 552 bitcoins qui avaient coûté 582 millions, et 240 millions de cette somme sont allés aux porteurs d'actions de préférence. C'est une consommation de substance sous l'habit d'un coupon, un pari à effet de levier sur la poursuite de la monétisation. Comme pari, cela peut être légitime, avec le capital, le crédit ou le yield, cela n'a rien à voir.
Saylor a tout de même capté deux rentes réelles: la prime que des investisseurs sans accès direct payaient pour l'enveloppe cotée en bourse, et la vente de volatilité au moyen d'obligations convertibles, que les hedge funds payaient volontiers. La concurrence dévore ces deux rentes depuis que les ETF au comptant et près de deux cents imitateurs offrent la même chose, et si la prime fond, il reste un entrepôt à effet de levier grevé de créances prioritaires en dollars. Ce n'est pas une banque centrale, car Strategy ne prête rien à personne, Strategy est elle-même le débiteur. Dans l'entreprise productive, en revanche, une part de bitcoins est une encaisse nécessaire à une formation de capital, et donc un véritable élément du capital. Dans l'entreprise de trésorerie, cette formation fait défaut, on n'y produit que des titres.
Le calcul des états-majors
Cette logique du système financier traditionnel a été renforcée par le modèle des influenceurs. Les contenus et les conférences connaissent à notre époque des conditions économiques extrêmement difficiles: l'information est gratuite, la distribution est tout. C'est pourquoi les orateurs des conférences sont surtout des influenceurs, qui vendent des billets grâce à leur portée, et des sponsors, qui veulent vendre quelque chose aux bitcoiners. La plus grosse affaire que j'ai vue sur les scènes au cours de ce cycle, c'étaient justement les actions des entreprises de trésorerie, avec toutes les incitations funestes de la finance classique. L'influenceur amenait les acheteurs dans la salle, le sponsor s'achetait de la visibilité, et sur scène, la vente d'un produit financier passait pour de l'éducation Bitcoin. Les démarcheurs de la vente en réseau ont évincé les ingénieurs.
Comment les états-majors s'enrichissent au passage, les documents publics le disent, il suffit de les lire. Michael Saylor perçoit depuis 2014 un salaire symbolique d'un dollar. Son argent provient d'anciennes options, c'est-à-dire du droit d'acheter des actions de sa propre entreprise à un prix bas, fixé auparavant. Plus le cours monte, plus ce droit vaut cher. Dans le cadre d'un plan de vente qu'il avait mis en place en 2023, Saylor a exercé en 2024 la totalité des quatre millions d'options (après ajustement du fractionnement); selon l'entreprise, la différence entre l'ancien prix d'achat et le cours de bourse s'élevait à un peu plus de 363 millions de dollars. Le directeur général Phong Le a perçu 13,8 millions de dollars en 2025, le directeur financier Andrew Kang 5,7 millions, presque entièrement en actions et en options plutôt qu'en argent. Eux aussi gagnent donc grâce au cours: le nombre d'actions qu'ils recevront au bout du compte dépend de savoir si l'action de Strategy fait mieux que le Nasdaq sur trois ans, et le comité qui fixe la rémunération a expressément salué le «BTC Yield» de 74,3 pour cent en 2024. C'est ainsi que fonctionne la machine: la direction est mesurée et payée à l'aune du cours de l'action, et ce cours, elle l'alimente elle-même en émettant toujours de nouvelles actions, rien qu'au troisième trimestre 2026 pour 5,4 milliards de dollars nets. Aux actionnaires ordinaires n'appartient que ce qui reste après les créanciers et les porteurs d'actions de préférence.
Chez Metaplanet, à Tokyo, sous Simon Gerovich, le traitement de faveur se compte même à l'action près. Il a deux volets. Le premier concerne un seul bailleur de fonds. En janvier 2025, Metaplanet comptait environ 39 millions d'actions. Avec le «21 Million Plan», la société a accordé à l'EVO FUND, et à lui seul, le droit d'acheter 21 millions d'actions nouvelles. Le fonds pouvait choisir lui-même le jour de son achat et payait alors le cours de clôture de la veille; si le cours montait, il pouvait revendre plus cher. S'il avait utilisé tous les droits, il serait resté aux actionnaires existants environ 65 pour cent de leur entreprise.
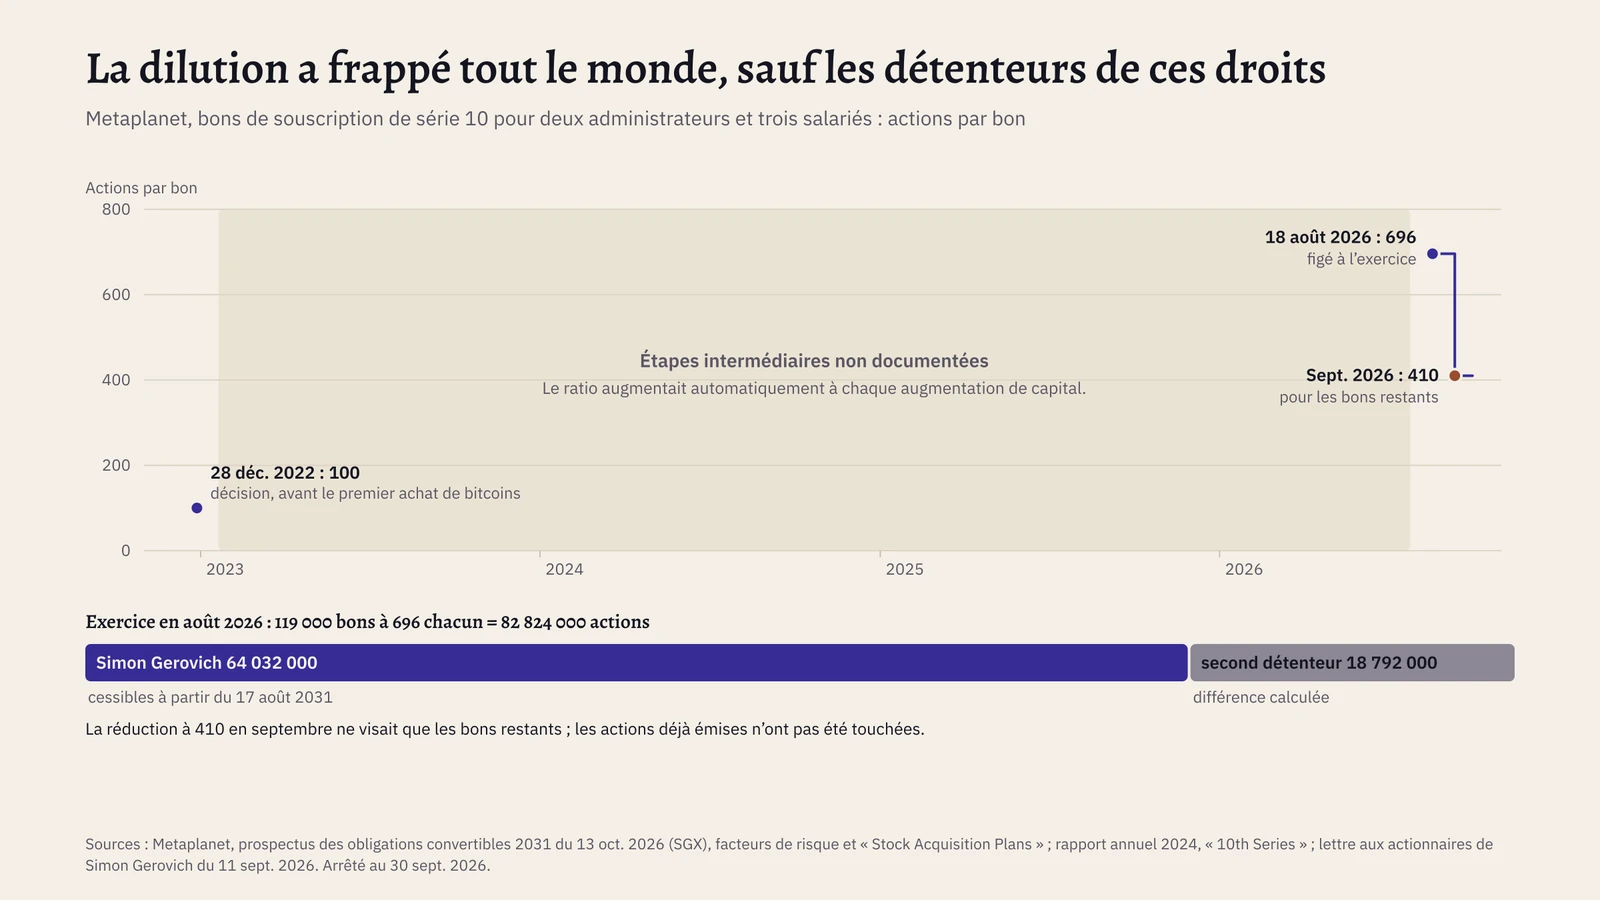
Le second volet concerne la direction elle-même. Depuis décembre 2022, donc dès avant le premier achat de bitcoins, deux administrateurs et trois salariés détenaient des droits de souscription de la série 10, et chaque droit permettait à l'origine d'acheter 100 actions. Quand une entreprise émet de nouvelles actions, la part de chaque actionnaire existant diminue; c'est ce qu'on appelle la dilution. Ces droits en étaient protégés, car à chaque augmentation de capital le nombre d'actions par droit croissait automatiquement, de 100 à 696. Leurs détenteurs ne ressentaient donc justement pas la dilution que tous les autres supportaient. En août 2026, deux d'entre eux ont exercé leurs droits, et 64 millions d'actions sont allées à Gerovich; il ne pourra les vendre qu'à partir d'août 2031. En septembre, la société a ramené les droits non encore exercés à 410 actions par droit, à acheter pour 10 yens par action, et a chiffré elle-même la valeur ainsi supprimée à plus de 220 millions de dollars. Les 64 millions d'actions de Gerovich n'en ont, bien entendu, pas été affectées.
Les communs oubliés
La troisième faiblesse est la plus profonde. Depuis Garrett Hardin, en 1968, on parle presque par réflexe de la «tragédie des communs». La véritable Allmende, le bien communal des Alpes, n'est pourtant pas une tragédie, l'Allmende a remarquablement bien fonctionné dans l'espace alpin, comme Elinor Ostrom l'a montré à propos du village valaisan de Törbel: depuis 1517, chacun n'y pouvait mener sur l'alpage commun que le bétail qu'il parvenait lui-même à faire passer l'hiver. Le travail de chacun fixait la limite de ce qu'il pouvait réclamer aux autres. Les forêts de protection alpines qui retiennent les pentes, les forêts à ban, sont elles aussi des communs; à Andermatt, la forêt mise à ban en 1397 protège le village jusqu'à aujourd'hui. Les communs sont l'expression d'un capital de confiance élevé, et les communs tiennent ce capital ensemble comme la forêt de protection retient la pente.
Hélas, la dernière consommation de capital de l'Occident est actuellement en cours. Le capital invisible des sociétés de haute confiance a été consommé, par de fausses élites et surtout par la médiocrité, qui a utilisé l'État à son profit. L'open source repose très fortement sur ce capital de confiance, et bien plus que la plupart ne le soupçonnent, c'est en fait toute la culture qui repose sur lui. Tout le monde peut copier le code de Bitcoin. Combien cela devient dangereux lorsque les rares relecteurs sont épuisés, l'outil Linux xz l'a montré en 2024: son mainteneur non rémunéré a été harcelé par de faux profils jusqu'à ce qu'il fasse confiance à un nouveau venu, qui a aussitôt introduit une porte dérobée.
Cela se manifeste dans la désagrégation de la société en bulles qui se méfient les unes des autres. C'est inévitable, parce que des oppositions d'intérêts apparaissent au grand jour. Il en va de même pour Bitcoin: plusieurs scissions ont eu lieu, avec de bonnes intentions et de la compétence de tous les côtés, mais tout autant avec de la myopie et des problèmes d'incitations de tous les côtés. La dernière querelle portait sur un paramètre par défaut pour les données dans les transactions, qui a conduit beaucoup d'utilisateurs à passer à Bitcoin Knots, et en août, une minorité s'est même séparée avec BIP-110 sur sa propre chaîne. L'avenir est incertain, et on ne peut s'en approcher qu'en bricoleur, par des arbitrages.
La plus grande épreuve est encore à venir. Pour un peu plus d'un tiers de tous les bitcoins, la clé publique est exposée, et ce qu'il doit advenir de ces pièces en cas de percée mathématique n'est pas réglé. Si on les bloque, on prive de sa propriété l'épargnant qui a soigneusement conservé sa clé pendant vingt ans. Si on les laisse mobiles, ces pièces appartiendront peut-être au premier étranger venu qui dispose du bon calcul. Si l'occasion survient du jour au lendemain, seule compte la capacité à s'entendre vite, et cette capacité ne naît que d'une confiance qui existait déjà auparavant.
Identité de substitution et guerre civile
Que Bitcoin soit devenu pour beaucoup une identité de substitution empêche de tels processus d'adaptation. C'est arrivé à une époque de vide identitaire massif, où beaucoup avaient l'impression d'avoir été trahis par leurs identités et leurs institutions antérieures. Bien sûr, ce lien est aussi nécessaire à Bitcoin, et il est inévitable. La politique identitaire est justement un héritage occidental: elle découle d'un intérêt pour les idées, de l'absence de liens claniques forts et de la possibilité de choisir et de nourrir des attaches de substitution abstraites, librement choisies. Seulement, les mêmes personnes qui portent le protocole dans les mauvais moments voient facilement dans chaque changement de règles la trahison de la dernière appartenance qu'elles se sont elles-mêmes choisie.
Bitcoin a étonnamment bien survécu à la première grande guerre civile, la querelle sur la taille des blocs de 2015 à 2017, compte tenu de la dramaturgie catastrophique de l'époque et des années suivantes. Avec le recul, les big blockers n'avaient peut-être pas tout à fait tort sur certains arbitrages. Le plus grand dommage est pourtant venu de ce que, déjà à l'époque, aucun compromis sensé n'était plus possible, et à la fin, les espoirs utopiques des deux camps ont échoué: Bitcoin n'est pas devenu l'argent liquide quotidien du monde, ni Lightning le réseau de paiement en auto-conservation pour tout le monde. Tous les canaux Lightning publics réunis ne contiennent pas 5 000 bitcoins.
Au bout du compte, seuls l'effet de réseau et l'antifragilité ont compté. Avec des blocs plus grands, on ne pouvait justement pas multiplier le bien rare qui était l'enjeu de la querelle: la disposition des autres à accepter la même pièce. Aucun fork n'a apporté davantage d'usage comme moyen d'échange, tous sombrent dans l'insignifiance, et cela a été jusqu'ici le résultat de chaque fork: Bitcoin Cash atteint aujourd'hui un trois-centième de la capitalisation de Bitcoin et un soixantième de ses transactions. Litecoin, qui n'a jamais été une scission, règle certes chez certains prestataires de paiement plus de factures que Bitcoin, mais Litecoin n'a jamais hérité de l'effet de réseau monétaire de Bitcoin; l'usage pour les paiements et le caractère monétaire sont justement deux questions différentes. Dans les paiements, ce sont de toute façon de tout autres acteurs qui ont gagné, au premier rang les stablecoins en dollars, dont plus de 90 milliards de Tether circulent sur la seule Tron. Même les modèles d'IA les plus puissants me donnent raison sur ce point lorsque je simule avec eux des alternatives ou des refontes de Bitcoin: si on leur donne le contexte complet, ces modèles deviennent étonnamment modestes. Les effets de réseau monétaires ne sont justement ni un problème purement technique ni un problème purement économique.
Ma plus grande réserve
Ma plus grande réserve a toujours porté sur la fongibilité. Dans «Geld her oder es kracht», j'ai appelé la fongibilité l'expression économique du «non olet»: l'argent n'a pas d'odeur, et c'est justement ce qui fait régner la paix même entre ceux qui, sinon, ne peuvent pas se sentir. Pour l'argent, la fongibilité a toujours été une prouesse de la technique ou du droit: l'or perd sa provenance dans le creuset, le billet de banque grâce au droit, qui laisse la propriété au destinataire de bonne foi. Chez Bitcoin, dans le protocole, chaque satoshi vaut autant qu'un autre, mais chaque pièce traîne derrière elle son historique public, et c'est celui qui accepte la pièce qui décide si cet historique compte. Ce sont de plus en plus souvent des plateformes d'échange, des dépositaires et de grands mineurs; trois pools produisent un peu plus de 60 pour cent des blocs.
L'adoption par la TradFi et par la politique pourrait donc restreindre la fongibilité davantage qu'elle n'augmente la vendabilité. Aujourd'hui, l'acheteur marginal est souvent un dépositaire régulé qui doit vérifier la provenance de chaque entrée, et dans l'UE, les comptes anonymes auprès des prestataires seront totalement interdits à partir de juillet 2027. Les développeurs du portefeuille Samourai, qui brouillait l'historique des pièces, ont été condamnés en novembre 2025 aux États-Unis à cinq et quatre ans de prison. Dans le même temps s'est formée une énorme couche de «bitcoin-papier»: un cinquième de tous les bitcoins est détenu par des entreprises, des États, des fonds et des plateformes d'échange, et les ETF au comptant américains confient plus des quatre cinquièmes de leurs 1,25 million de bitcoins à une seule entreprise, Coinbase. Pour quelqu'un qui perd facilement ses clés, un dépositaire peut être plus sain. Mais si des millions de gens choisissent, pour la même bonne raison, le même dépositaire, il naît un risque qu'aucun d'eux n'a choisi. L'acheteur d'une part d'ETF ne peut pas se faire remettre de bitcoins, et le prospectus du plus grand fonds stipule qu'en cas de scission de la chaîne, c'est le sponsor qui décide de ce qui s'appelle «Bitcoin». C'est, jusque dans le détail, l'architecture de l'or-papier. La théorie du complot de l'or-papier secrètement non couvert, je la tiens pour du folklore. L'histoire enseigne quelque chose de plus sobre, car dès que l'or se trouvait dans quelques coffres, la convertibilité pouvait être supprimée d'un trait de plume, de l'obligation de livrer l'or en 1933 jusqu'à la fermeture de la fenêtre de l'or en 1971.
Une séparation entre bitcoin-papier et vrais bitcoins ressemblerait-elle donc à un fork? Il en naîtrait plutôt un marché scindé, avec la même chaîne et deux prix, et de telles scissions ne tiennent que tant que l'État contrôle le pont entre les deux segments. Dans le cas de Bitcoin, l'État contrôle le pont vers la monnaie d'État, guère la chaîne. Jusqu'ici, la friction se manifeste par des dépôts refusés et des comptes bloqués, il n'existe pas de second cours pour les pièces sans preuve d'identité. Sans la décentralisation des bitcoins non-KYC, la valeur fondamentale du bitcoin-papier s'effondre toutefois aussi, car cette valeur dépend de la convertibilité, de la résilience et du règlement entre dépositaires. Une créance sur des pièces qui ne pourraient plus circuler qu'entre des adresses autorisées serait une entrée dans la base de données lente d'un cartel de dépositaires, et les dépositaires américains, chinois, russes et arabes ne reconnaîtront guère leurs listes noires respectives. C'est ainsi précisément le caractère international du titre au porteur qui protège sa fongibilité. Dans le cas d'urgence politique, celui-là même pour lequel on détient un bien d'assurance, c'est précisément le bitcoin-papier qui serait confiscable.
Les avoirs surveillés vivent donc des avoirs libres. Celui qui détient ses propres clés, fait tourner son propre nœud, mine sans filtre ou échange des pièces de personne à personne fournit quelque chose à chaque investisseur en ETF, qui n'en sait rien et ne paie rien pour cela. Ce sont les mêmes communs que pour le code source, et ces communs sont tout autant surexploités. La fongibilité n'est pas, chez Bitcoin, une propriété qu'on possède et qu'on range dans un coffre, elle ne s'affirme que par l'usage vivant. Ma réserve demeure donc: la question de savoir si les avoirs libres resteront assez importants pour porter les avoirs surveillés décide davantage que n'importe quel cours.
Débouclage et nouvelle décentralisation
Si Bitcoin survit à cette phase difficile, Bitcoin aura de nouveau beaucoup gagné en antifragilité. Le plus grand danger, je le vois dans l'escapisme des utilisateurs qui ne peuvent et ne veulent plus porter la souveraineté en ces temps de déshumanisation. Garder soi-même ses clés, c'est vivre sans filet, cela exige force et caractère, et plus les temps sont durs, plus les gestionnaires, les fonds et les gourous paraissent séduisants. Avec chacun de ceux qui se déchargent de l'effort de la liberté, les communs libres dont tout dépend rétrécissent.
Le boom autour de Trump et de Wall Street a été confortablement consommé par anticipation, dans l'hubris et l'autosatisfaction, et ce boom est maintenant débouclé. De l'apparition du vice-président JD Vance sur la scène Bitcoin jusqu'à la réserve stratégique constituée d'avoirs saisis, la reconnaissance politique a déjà été comptabilisée comme un gain. Acclamer Trump et Wall Street pour leur arnaque était stupide, et cela se paie maintenant. Le prix reste malgré tout étonnamment élevé.
La décentralisation pourrait enfin progresser de nouveau, grâce à des mineurs idéalistes quand les mineurs commerciaux capituleront, et certains mineurs commerciaux vendent déjà leurs bitcoins, MARA en dernier lieu plus de 13 500, et louent leurs halls à des centres de calcul d'IA. Et grâce à de vraies trésoreries: des entreprises productives qui, dans cette situation mondiale terriblement difficile, voient dans une part de bitcoins une légère amélioration de leur risque.
Ce qu'il faut bâtir dans le marché baissier
Bitcoin doit résoudre d'urgence son problème d'infrastructure, et cela ne serait possible que par le mécénat, par des fondations et des investisseurs à très long terme, qui portent les communs en payant la compétence nécessaire. Celui qui améliore la vérification des blocs pour tous ne peut justement envoyer de facture à personne. Ce serait l'image opposée du mécénat inversé que j'ai décrit à propos de la statue de Satoshi.
Dans la salle des machines, la situation est plus grave qu'on ne le pense de l'extérieur; c'est ce que j'entends d'ingénieurs expérimentés venus de l'industrie à Bitcoin. L'équipe de Bitcoin Core est plus jeune et plus inexpérimentée que sa réputation ne le laisserait supposer, parce que des bourses à durée limitée attirent des débutants et manquent les ingénieurs chevronnés qui ont une famille. La relecture du code d'autrui passe pour une besogne laissée aux nouveaux et devient un goulet d'étranglement, et à la fin s'impose souvent ce à quoi plus personne n'objecte rien. Il n'existe pas de plan d'architecture à long terme, et la validation des blocs, la partie la plus délicate, devrait en réalité être proprement séparée et placée tout en bas. Le code, la relecture et les tests dépendent de GitHub; le code, on peut le copier, mais le travail commun des relecteurs sur cette seule plateforme se déplace bien plus difficilement. Le financement aussi est fortement concentré; une étude a attribué pour 2023 près des deux tiers des fonds examinés à deux organisations, et les plus grands bailleurs de fonds atteignaient chacun à peine un million et demi de dollars pour Bitcoin Core. Les fondations existantes n'étaient pas conçues de façon suffisamment durable et compétente, et les incitations étaient mauvaises. Il ne s'agit pas de nier tout l'engagement qui s'est déployé dans l'ombre. Ce qu'il faudrait, cependant, c'est une équipe fixe d'ingénieurs expérimentés employés durablement, qui reconstruise des composants de manière autonome et les intègre progressivement, peut-être même dans une implémentation propre, dont d'autres puissent reprendre les améliorations sans que cette implémentation dépende de leur accord. Une telle chose ne rapporte guère de bénéfice, et c'est précisément pourquoi il faut des mécènes qui assurent la subsistance d'un relecteur expérimenté et supportent l'objection de ce relecteur même lorsque l'objection touche le projet favori des mécènes eux-mêmes.
La vendabilité de Bitcoin aussi, sa propriété monétaire la plus centrale, dépend bien plus que la plupart ne le soupçonnent d'investisseurs orientés vers le très long terme, dont la faible préférence temporelle confine déjà à l'altruisme. Certes, le détenteur patient n'aide le vendeur que si ce détenteur dispose encore de moyens pour acheter. Les entreprises de trésorerie y ont peu contribué, elles amplifient la volatilité plutôt qu'elles ne la réduisent, car celui qui doit d'abord vendre sa propre action avant le prochain achat fait défaut comme acheteur dans la liquidation générale.
Auparavant, il faut toutefois évacuer les décombres culturels du boom. L'abêtissement porte désormais un nom, «retard maxxing», l'abrutissement poussé au maximum, un mot issu du milieu du looksmaxxing que même Marc Andreessen a repris en mars. Sur la «Bitcoin education», on ne peut dire qu'une chose: tout a déjà été dit, seulement pas encore assez bêtement. Cela implique aussi d'accepter que capitulent des gens qui se sont trop laissé abuser et qui sont maintenant dés-abusés. Leur sortie n'enlève rien à la valeur d'usage du titre au porteur.
C'est dans le marché baissier qu'on construit. Le besoin n'a pas diminué, mais les illusions lucratives, de court terme et confortables doivent d'abord être surmontées. Bitcoin est mort, une fois de plus, et survivra probablement à cette mort-là aussi. Peut-être Bitcoin est-il mort comme panacée, comme espoir d'un HODL à cent pour cent, et ressuscité comme outil qui aide à survivre en des temps incertains, non comme espoir d'enrichissement rapide.
Rahim Taghizadegan est le dernier représentant autrichien de l'école autrichienne en tradition directe, entrepreneur, auteur de plus de quinze livres, enseignant universitaire et fondateur de scholarium, citadel.garden et deedsats.
Scholies par courriel · depuis 2009
Scholies. Les glosses mensuelles de Rahim Taghizadegan sur le présent, écrites dans l'esprit de l'école de Vienne, en allemand et en anglais.
Un numéro par mois. Adresse jamais transmise, désinscription à chaque numéro.