Zugo: un emporio del mondo
Come un piccolo cantone povero ha imparato a unire in modo produttivo il capitale e chi veniva da fuori
Quando nel 2024 mi sono trasferito con la mia famiglia da Vienna nel cantone di Zugo, sono arrivato in un luogo i cui pregi quotidiani si comprendono appieno soltanto vivendoci: sicurezza e affidabilità, distanze brevi, una sorprendente vicinanza tra economia mondiale e natura, autorità che rispondono e un paesaggio che si può abitare oltre che ammirare. Chi arriva da fuori, in un primo momento, non ha nulla da spiegare. Ha da accorgersi di ciò che le generazioni prima di lui hanno costruito e da esserne grato.
Nel 1817 il cantone di Zugo era all’ultimo posto, insieme ai tre cantoni fondatori, per contributi pro capite alla Confederazione. Ginevra contribuiva cinque volte tanto, la media svizzera superava il triplo. Nel 2025 Zugo ha versato 431 milioni di franchi nella perequazione finanziaria nazionale, più del cantone di Zurigo, pari a 3321 franchi per abitante. Tra queste due cifre passano più di due secoli di storia economica. Se ne potrebbe fare il racconto di un miracolo, il trionfo di una politica fiscale o lo scandalo di un paradiso fiscale particolarmente riuscito. Nessuna delle tre versioni basta: Zugo non è un’Arcadia libertaria né un semplice stratagemma fiscale, e il suo successo è reale proprio perché non ha bisogno di miracoli.
L’industrializzazione arrivò tardi, il capitale venne spesso da fuori e molti degli imprenditori decisivi erano immigrati. La ferrovia fu inventata altrove, il mercato interno svizzero ebbe il suo impulso dai cantoni maggiori e l’aeroporto è a Zurigo. Persino la politica fiscale, che oggi sembra la quintessenza di Zugo, ebbe impulsi importanti dagli avvocati zurighesi. Il merito particolare di Zugo fu di riconoscere per tempo ciò che poteva servire, integrare le iniziative venute da fuori in un ordine proprio, mantenere stabili le regole e farsi trovare quando qualcuno chiamava. Di solito la prosperità nasce così: dal progressivo infittirsi di un ordine in cui sempre più estranei sono disposti a mettersi a disposizione capitale, conoscenze, lavoro e fiducia, senza condividere le stesse origini o gli stessi fini. Zugo ha concentrato questi scambi in poco spazio ed è diventata un emporio del mondo, una piccola sede d’affari per relazioni di portata mondiale.
Per cogliere appieno un risultato simile, occorre anche chiedersi che cosa lo minacci. Gli avvertimenti di questo saggio nascono dall’esperienza storica europea, anziché dalla delusione del nuovo arrivato: raramente gli ordinamenti che funzionano vengono distrutti dall’oggi al domani. Più spesso consumano a poco a poco le condizioni che li reggono. Dove affluisce molto capitale, accanto agli imprenditori si insediano intermediari e promotori di progetti il cui vocabolario cresce più in fretta del valore che creano. Dove il gettito abbonda nonostante le aliquote basse, anche un piccolo Stato disimpara a risparmiare.
Zugo nel mondo alpino
Per lungo tempo il mondo alpino fu tra le regioni più ricche del pianeta, dalla Baviera e dal Tirolo all’Italia settentrionale, alla Svizzera e al Liechtenstein. Nulla di scontato: la vita in montagna è dura, lo spazio è scarso, approvvigionarsi costa fatica, e per questo le regioni montane sono perlopiù rimaste povere. La particolarità europea stava nell’unione di prossimità e separazione. Valli, laghi e catene montuose dividevano le persone in spazi circoscritti, mentre passi, sentieri e mercati le rimettevano in contatto. I vicini erano abbastanza prossimi da imparare gli uni dagli altri e abbastanza separati da tentare soluzioni diverse. Dall’articolazione geografica nacque la varietà politica ed economica, e i confini crearono passaggi, snodi e concorrenza.
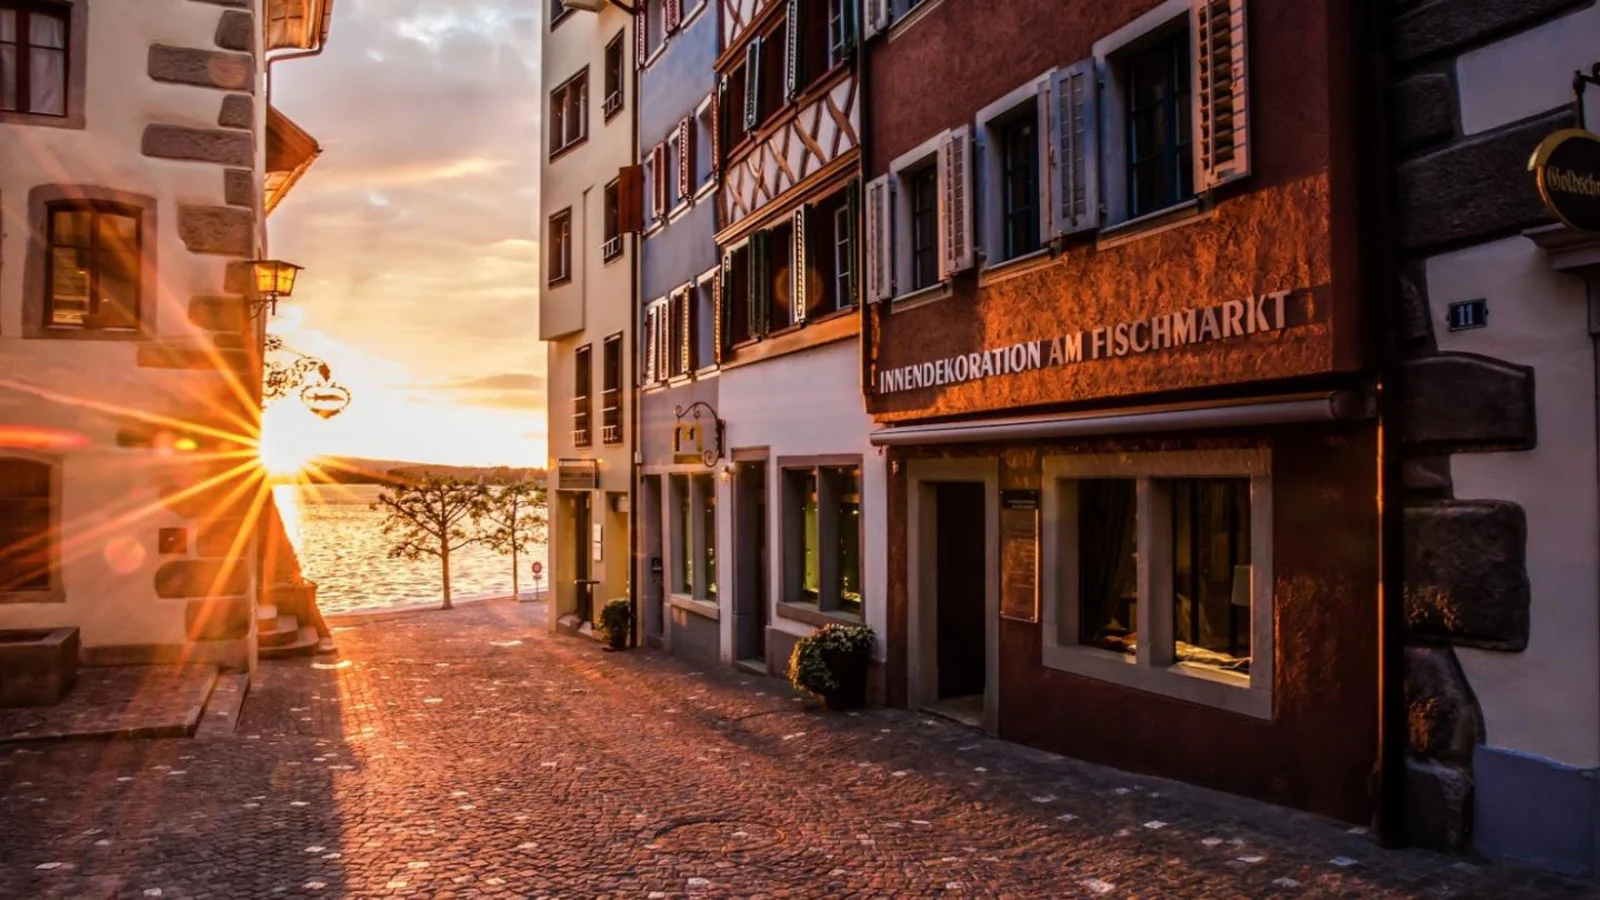
Zugo non è un cantone d’alta montagna, ma si trova in questa fascia prealpina. La valle di Ägeri, la Lorze, il lago di Zugo, i piccoli comuni e la vicinanza ai valichi e alle vie commerciali unirono l’autonomia contadina al transito e agli scambi. Proprio la sua posizione più mite rese l’ordine alpino capace di collegarsi con l’esterno: il cantone poté trarre vantaggio dalla divisione del lavoro con Zurigo e Lucerna senza dissolversi in una grande pianura o in una metropoli.
Questa esperienza alpina non è un’idealizzazione della vita rurale. Mostra un’economia e un modo di vivere improntati alla misura: piccole unità, rischio in proprio, limiti visibili, cura protratta nel tempo e diffidenza verso chi si guadagna il pane soltanto con la parlantina. Zugo si arricchì perché alcune di queste abitudini incontrarono grandi mercati, capitali esterni, tecnologie moderne e uno Stato relativamente limitato.
La ricchezza che non c’era
Oggi il paesaggio intorno al lago di Zugo sembra aver sempre atteso sedi internazionali, aziende farmaceutiche, commercianti di materie prime e gestori di patrimoni. All’inizio dell’Ottocento Zugo era invece un piccolo cantone povero a vocazione agricola. In montagna prevalevano l’allevamento e l’economia lattiera, nelle valli i seminativi e la frutticoltura. Il lavoro a domicilio per i committenti tessili di Zurigo integrava i magri redditi, e la filatura meccanica lo aveva già soppiantato prima ancora che nel cantone sorgesse la prima fabbrica. La povertà è la condizione normale dell’umanità. Perciò, più dell’antica povertà di Zugo, a dover essere spiegata è la sua prosperità successiva, soprattutto dove a posteriori sembra ovvia.
L’industrializzazione iniziò nel 1834 con la filanda di Unterägeri, oltre trent’anni dopo Zurigo e la Svizzera orientale. Seguirono le filande di Neuägeri e Baar. Sorgevano lungo la Lorze, perché prima del carbone e dell’elettricità era la forza dell’acqua a fornire l’energia decisiva. La Lorze fu la prima politica di sviluppo di Zugo, e non richiese né un piano strategico né un’agenzia di promozione. Già questa prima fase mostra quanto il successo di Zugo fosse aperto al contributo esterno. L’iniziativa di fondare la filanda venne dalla famiglia zugana degli Henggeler. Il capitale iniziale arrivò soprattutto da Zurigo, dove l’industrializzazione precoce e i patrimoni patrizi avevano prodotto eccedenze, e l’industriale cotoniero zurighese Heinrich Schmid, con altri finanziatori esterni, diede all’impresa basi solide. Macchinari e conoscenze tecniche vennero da Zurigo, dall’Alsazia e indirettamente dall’Inghilterra, il cotone in gran parte dalle piantagioni degli Stati americani del Sud. A lavorarvi furono dapprima persone povere di Zugo e di altri cantoni, tra cui molte donne e bambini, in un regime di lavoro la cui durezza è oggi difficile da sopportare anche solo a pensarci.
La seconda ondata di industrializzazione, a partire dal 1880, fu più ampia. Alla produzione tessile e alimentare si affiancarono manufatti in metallo, apparecchiature, elettrotecnica, banche e imprese edili. Dall’Istituto elettrotecnico Theiler & Cie. nacque Landis & Gyr, dalla fabbrica di zincatura sarebbe nata V-Zug. Bossard aveva cominciato a commerciare in ferramenta già nel 1831. La cartiera di Cham, la Anglo-Swiss Condensed Milk Company e le nuove aziende meccaniche collegarono Zugo ai mercati nazionali e internazionali. A fare la differenza era ormai meno la Lorze che il collegamento con l’esterno: nel 1864 arrivò la ferrovia per Zurigo e Lucerna, nel 1881/82 il raccordo con la linea del Gottardo, nel 1897 la linea diretta per Zurigo via Thalwil. Entro il 1910 il reddito pro capite di Zugo superava di oltre il dieci per cento la media svizzera e il cantone occupava il sesto posto. Da fanalino di coda era divenuto un centro con un grado di industrializzazione superiore alla media già prima della famosa politica fiscale. Il miracolo fiscale aveva bisogno di queste basi: una memoria commerciale preindustriale, una struttura di capitale industriale, trasporti, banche, artigiani, tecnici, imprenditori e un’amministrazione che aveva imparato a fare i conti con il cambiamento.
Il capitale venuto da fuori e la virtù di saperlo accogliere
Il capitale è qualcosa di diverso da una somma di denaro. Nasce dall’unione di beni, conoscenze, persone, relazioni e infrastrutture in una struttura capace di produrre reddito. Una fabbrica senza operai specializzati, fornitori, canali di vendita e proprietari responsabili è soltanto un capannone pieno di macchinari vecchi. Un registro delle imprese senza tribunali e diritti di proprietà che si possano far valere è soltanto carta. Il capitale è legato a determinate persone e contesti, e il suo valore può svanire se lo si strappa loro. Che tanta parte del capitale di Zugo venisse da fuori fu dunque un punto di forza, anziché un segno di scarso radicamento: Zugo offrì un nuovo terreno a quelle relazioni. L’origine del capitale dice poco sui suoi effetti. Conta che sia consumato, parcheggiato, drenato dalla politica o inserito in una struttura viva.
Un mercato grande, una politica su piccola scala
Il vantaggio forse più importante di Zugo è sempre stato oltre i suoi confini. Il cantone è piccolo, ma il suo mercato non lo è mai stato nella stessa misura. Già il cantone agricolo vendeva oltre confine bestiame, latticini, frutta essiccata e kirsch. Fin dal Seicento i committenti tessili zurighesi organizzavano il lavoro a domicilio a Zugo, collegando famiglie isolate a mercati tessili lontani. Mercanti, legami di parentela, fiere e la città di Zugo come mercato regionale crearono collegamenti molto prima che un legislatore ne facesse un mercato interno. In seguito la ferrovia, le banche, il telegrafo e le reti delle imprese internazionali infittirono quei collegamenti.
Qui sta una tensione decisiva: la divisione del lavoro richiede mercati grandi, la responsabilità politica unità piccole. La conoscenza delle circostanze particolari di tempo e di luogo è in mano a imprenditori, comuni e proprietari, non a un centro lontano. Il mercato può dunque avere dimensioni diverse dal potere politico. Zugo poté commerciare con Zurigo, Lucerna e il mondo conservando la propria autonomia cantonale. Il fatto che il cantone abbia tratto vantaggio anche da Zurigo, dal suo aeroporto, dalle sue università, dalla piazza bancaria, dal mercato del lavoro e dalla cultura, è stato polemicamente liquidato come opportunismo. È più esatto vedervi, anzitutto, una riuscita divisione del lavoro. L’obiezione ha fondamento quando i costi non sono sostenuti volontariamente né compensati per contratto, ma addossati ad altri per via politica.
Centralità senza metropoli
Il cantone è nel cuore della Svizzera centrale e al tempo stesso ai margini della grande area economica zurighese. Il suo bacino, facilmente accessibile, conta ben più di due milioni di persone. Zurigo e Lucerna si raggiungono in treno in circa venti minuti, l’aeroporto di Zurigo in una quarantina, e l’asse del Gottardo collega il cantone all’Europa meridionale. Per un luogo tanto piccolo è una densità eccezionale di lavoratori, clienti, università, banche, ospedali e collegamenti internazionali a portata di mano.
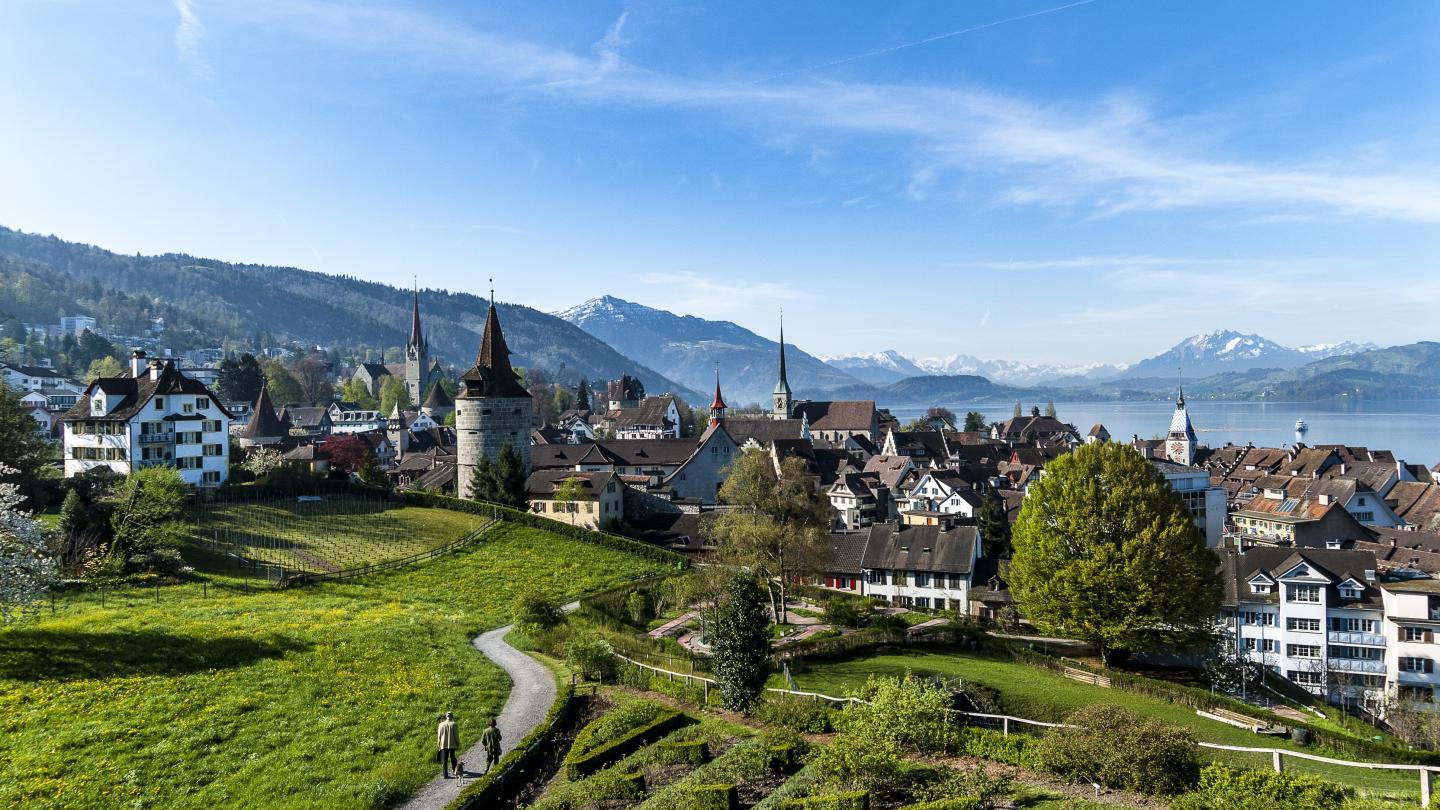
La particolarità è che a questa centralità si accompagna il contrario della metropoli. Tra il lago di Zugo e quello di Ägeri, la gola della Lorze, i rilievi boscosi, il paesaggio morenico e le Prealpi, si è conservato un bel cantone a misura d’uomo. Pochi minuti separano le sedi internazionali da prati, boschi, luoghi di balneazione e sentieri, e molti villaggi hanno conservato il proprio carattere nonostante la crescita. Questa qualità della vita è un bene capitale, anche se non compare in alcun bilancio aziendale: imprenditori e investitori trasferiscono spesso, insieme alla sede di una persona giuridica, il centro della propria vita.
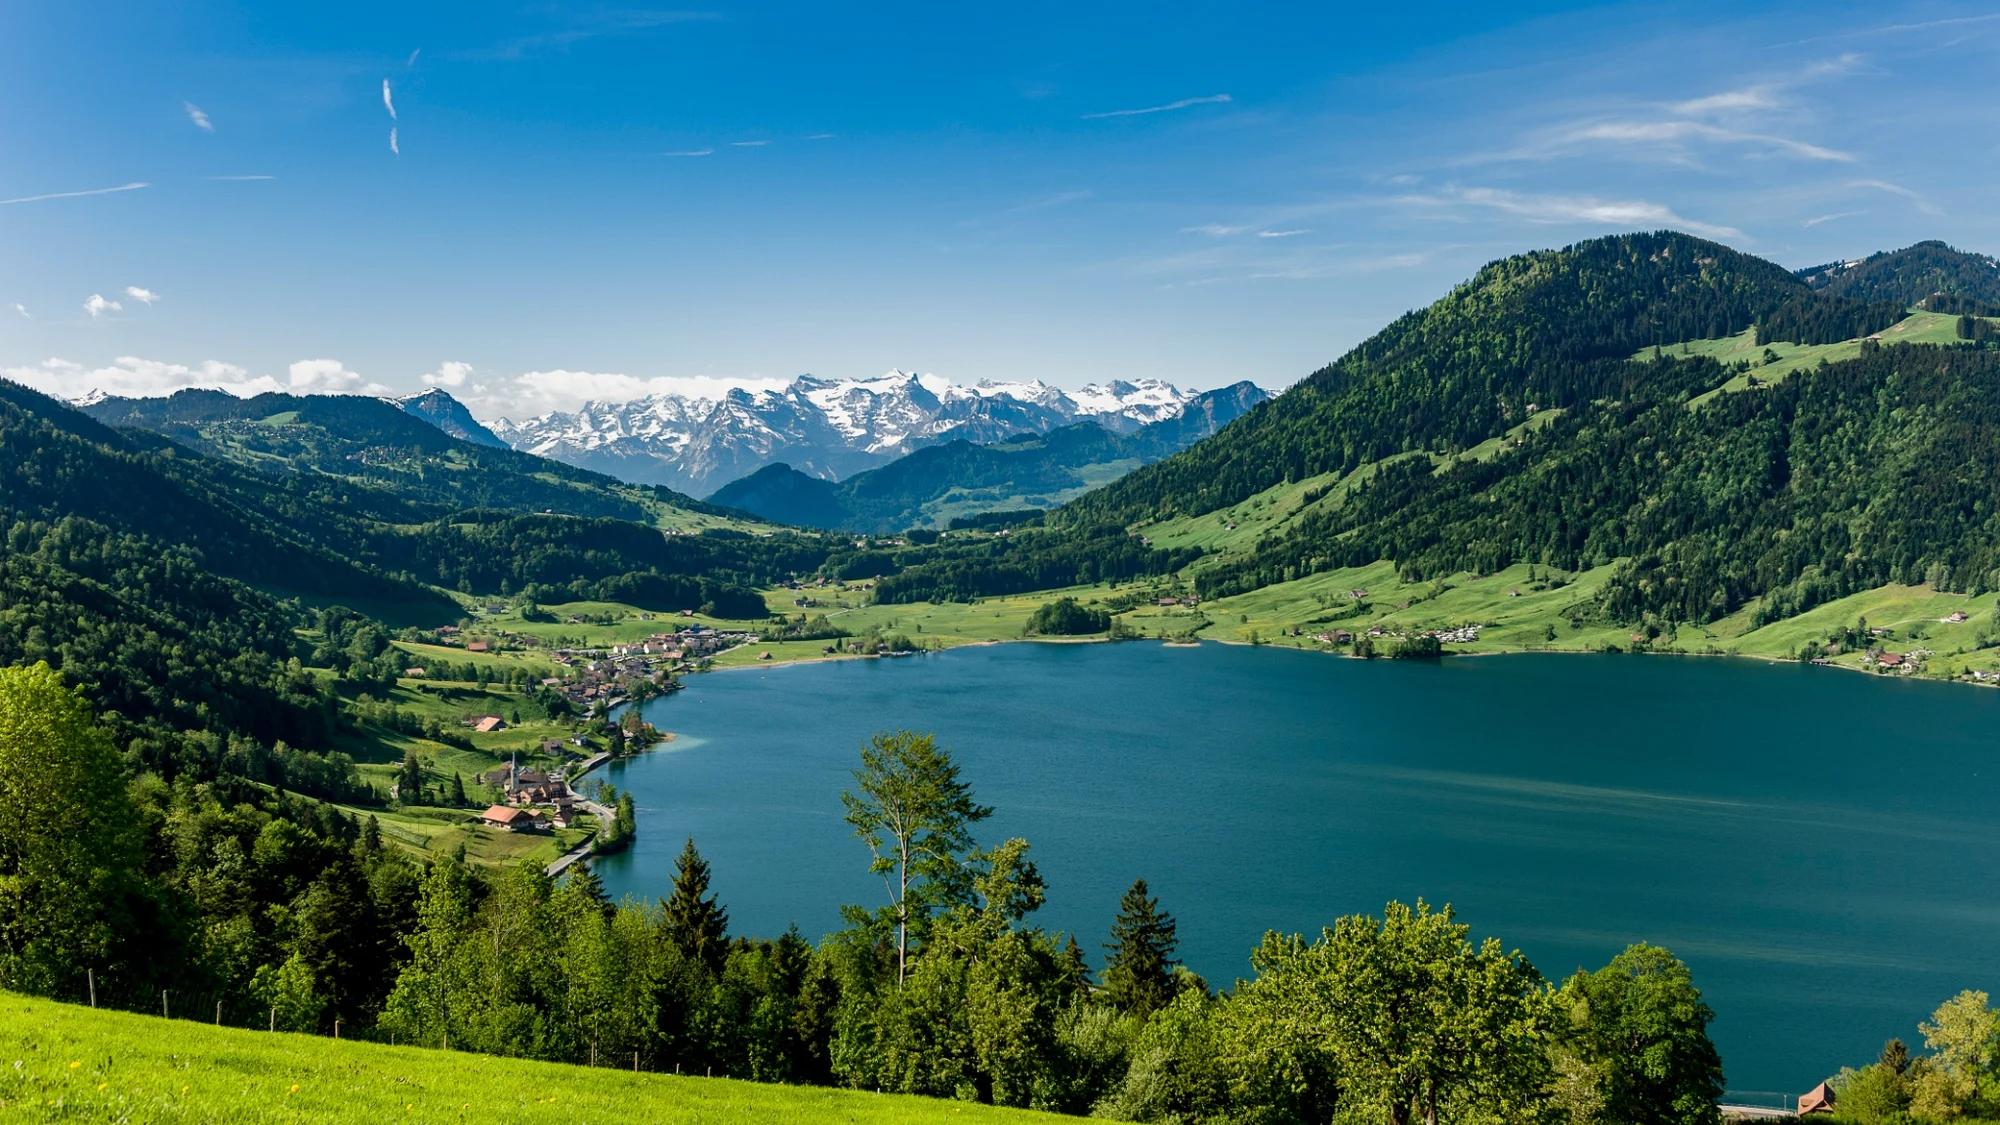
Questo pregio spiega in parte i prezzi elevati dei terreni e al tempo stesso mostra i limiti del racconto del paradiso fiscale: forse sono le imposte ad aprire la porta, ma a spingere le persone a varcarla e a restare sono la posizione, la natura e la praticità della vita quotidiana. Questa bellezza è una ragione per concentrare la crescita in alcuni luoghi, anziché impedirla dappertutto.
Le imposte come prezzo e la scoperta politica dei vantaggi di Zugo
La storia del miracolo fiscale di Zugo comincia, guarda caso, con un insuccesso. Nel 1921 il cantone deliberò un regime fiscale speciale per le società holding, ma nella legge definitiva fissò un onere così alto e indeterminato che non venne quasi nessuno. Nel 1926 vi aveva sede una sola holding, con un capitale di 500.000 franchi. Alla fine del 1927 erano cinque. L’avvocato d’affari zurighese Eugen Keller-Huguenin si accorse dell’occasione inutilizzata e presentò all’amministrazione finanziaria di Zugo proposte già articolate. Nel 1930 entrò in vigore una nuova legge, assai più favorevole alle holding e alle società di mera domiciliazione.
Neppure questa legge provocò subito un boom. La crisi economica mondiale privò le imprese degli utili di cui avrebbero potuto ottimizzare la tassazione. Zugo si indebitò, il gettito calò e nel 1943 gli elettori bocciarono persino una legge di risanamento. Soltanto dopo la seconda guerra mondiale le regole fissate in precedenza incontrarono un contesto nuovo: ricostruzione, imprese tedesche e americane, integrazione europea, utili in aumento e scambi transfrontalieri in crescita. Le istituzioni possono sembrare a lungo investimenti preliminari inutili, prima di rivelarsi capitale.
Il modello di Zugo acquistò legittimità perché andò oltre gli accordi segreti con singole imprese. Dopo la guerra il cantone non concesse agevolazioni fiscali azienda per azienda. Le aliquote generali scesero, le deduzioni sociali aumentarono e gli sgravi trovarono così il favore della maggioranza. Il presidente dell’autorità fiscale Anton Koch e il responsabile delle finanze Hans Straub coltivarono la «stabilità fiscale»: le imprese dovevano poter contare su un’aliquota bassa e stabile. In seguito si aggiunsero i ruling fiscali vincolanti, ossia la possibilità di conoscere il trattamento di un modello d’impresa prima di insediarsi. Decisiva fu dunque meno l’aliquota più bassa che la prevedibilità di una contropartita. Per chi le paga, le imposte sono un prezzo senza contratto volontario. La concorrenza tra cantoni attenua questo difetto perché offre almeno una scelta limitata e costringe il cantone a spiegare quanto chiede e che cosa dà in cambio. Zugo iniziò a trattare il contribuente come un cliente, anche se questi rimaneva privo della libertà di un acquirente.
Anche se l’Austria riducesse sensibilmente le imposte, ipotesi irrealistica con le maggioranze politiche attuali, non basterebbe. Senza un’amministrazione prevedibile, decisioni rapide, rispetto della proprietà, riserbo nella raccolta dei dati e vera concorrenza tra unità politiche, un’aliquota più bassa non basta a creare un luogo come Zugo.
Il successo si alimentò da sé. Le nuove imprese portarono gettito, posti di lavoro e domanda di servizi locali. Le maggiori entrate permisero di ridurre le aliquote, che attirarono altre aziende e privati facoltosi. Gli effetti indiretti sui redditi, sulle locazioni, sull’attività bancaria, sul commercio al dettaglio e sulle attività artigianali finirono per superare gli introiti diretti, come Keller-Huguenin aveva previsto. Nel 1961/62 Zugo raggiunse per la prima volta il primo posto tra i cantoni per gettito pro capite di quella che allora si chiamava imposta per la difesa nazionale, inizialmente grazie alle imprese. Per i privati si dovette attendere il 1991/92. È un guadagno per più parti nella misura in cui nasce da rapporti volontari e non da utili spostati, privilegi venduti o oneri scaricati su chi non ha parte nello scambio.
Con l’imposta minima concordata in sede internazionale per le grandi imprese, Zugo riceve ora nuove risorse proprio per la perdita di una parte della propria capacità di competere sul piano fiscale. Il cantone prevede circa 200 milioni di franchi netti in più all’anno. Queste entrate supplementari dovrebbero confluire interamente in misure per la promozione economica locale. Per il solo periodo dal 2026 al 2028 sono previsti fino a 150 milioni di franchi l’anno in contributi diretti alle imprese. Lo Stato compensa dunque con sussidi le imprese per un’imposta che impone loro su pressione esterna. La selezione politica torna a prendere il posto della regola generale: il rovescio di ciò che un tempo legittimava la concorrenza fiscale di Zugo.
Il cantone come imprenditore
Entro certi limiti Zugo agì da imprenditore. Il cantone riconobbe la domanda di un luogo politicamente stabile, connesso al mondo e fiscalmente prevedibile, sperimentò delle regole e imparò dal primo tentativo fallito. L’analogia ha un limite: Carl Menger e Ludwig von Mises descrissero l’imprenditore come colui che decide in condizioni di autentica incertezza, impiegando capitale proprio e sopportando la perdita. Un governo ripartisce i costi tra i contribuenti e può cambiare le regole a posteriori. La concorrenza fra cantoni impose a Zugo parte della disciplina delle perdite, perché aziende e persone potevano andare altrove. Quanto più si indebolisce questa possibilità e si riempiono le casse, tanto più facilmente il cantone può recitare la parte dell’imprenditore senza rispondere dei propri errori come un imprenditore.
La storia delle comunità di successo è dunque un monito: troppo denaro nelle casse dello Stato può essere catastrofico, oltre che superfluo. La scarsità rende visibile un errore. L’abbondanza può continuare a finanziarlo e pagare anche la campagna di comunicazione che lo presenta come un investimento per il futuro. Zugo rimase a lungo ragionevole e agile anche perché non doveva mantenere grandi apparati e viveva accanto a istituzioni maggiori. L’odierna pioggia di denaro le offre ora la possibilità di riprodurne in miniatura gli errori, con somme pro capite più alte. Per il momento è un avvertimento, non un destino.
La rapidità dell’amministrazione era essa stessa un bene capitale. Un’impresa che ottiene una risposta vincolante in pochi giorni può pianificare diversamente da una che rimane per mesi sospesa in procedure incerte. Quando AMAG trasferì la sede centrale a Cham, a suo dire a decidere furono soprattutto l’accessibilità, la fiducia e l’esperienza di autorità che richiamano in fretta. Evitare l’incertezza è capitale produttivo. Si spiega così anche perché l’abolizione dell’imposizione privilegiata nel 2020 e l’imposta minima internazionale non abbiano svuotato il cantone. Molti grossisti erano già tassati in via ordinaria. Sono rimasti per l’insieme di competenze, autorità, scuole, studi legali, trasporti e altre imprese sviluppatosi nel tempo. Un vantaggio fiscale si può copiare. Una struttura di capitale cresciuta in decenni non si trasferisce in un pomeriggio.
Il commerciante come produttore invisibile
Dal 1995 il commercio all’ingrosso è il primo settore di Zugo per numero di addetti. Circa 2000 imprese e 25.000 occupati sono ricondotti a questo ampio ramo dell’economia, che comprende materie prime, farmaceutica, tecnologie mediche, beni di consumo, macchinari, veicoli e numerosi servizi di intermediazione. A seconda di come lo si delimita, nel 2021 rappresentava una quota molto alta del prodotto interno lordo cantonale. La sua funzione economica è più chiara della statistica: i commercianti collegano produttori, magazzini, finanziatori, assicuratori, trasportatori e acquirenti attraverso tempi, lingue, ordinamenti giuridici e continenti.
Lo sguardo comune ritiene produttivo soltanto il fabbricare. Quel che si può toccare sembra reale, il coordinamento appare un sovrapprezzo. È un vecchio errore. Un bene nel luogo sbagliato, al momento sbagliato, nella quantità sbagliata o senza informazioni affidabili è a stento un bene. I commercianti non producono nuova materia, ma rendono più utile quella esistente. Si assumono rischi di prezzo, credito, trasporto, qualità e controparte e custodiscono conoscenze su mercati in cui compratori e venditori non si conoscono. Proprio tra estranei, questa mediazione è parte della produzione.
Il commercio di materie prime lo mostra nel modo più netto. Philipp Brothers arrivò nel 1957, Marc Rich fondò nel 1974 la propria casa commerciale, da cui sarebbe nata Glencore. I commercianti di Zugo collegavano miniere, pozzi petroliferi, Stati, banche, armatori e industrie in un’epoca in cui le materie prime servivano alla ricostruzione, all’elettrificazione e al consumo di massa. Finanziavano le forniture, assumevano rischi e trovavano canali di vendita dove altri non ne vedevano. In certe crisi erano davvero l’ultima banca della città. Zugo non aveva pozzi petroliferi né grandi miniere. Il suo capitale stava nella capacità di coordinare tanti attori in poco spazio: le case commerciali attiravano banche, assicuratori, armatori, ispettori e specialisti del finanziamento e della logistica. Le informazioni da porti, zone di estrazione e fabbriche confluivano sul lago di Zugo, e le decisioni prese in un piccolo cantone muovevano flussi di merci su altri continenti.
Il mondo a Zugo
Le migrazioni sono parte di questa struttura di capitale. Le prime fabbriche avevano bisogno di persone disposte a trasferirsi sulla Lorze. Ai grossisti servivano conoscenze dei mercati esteri che non si acquisiscono con un corso. La farmaceutica, la tecnologia e i servizi finanziari internazionali richiedono esperienza specialistica e reti di rapporti mondiali. Nel 2020 circa il 28 per cento della popolazione residente permanente e degli occupati era straniero. Al tempo stesso il cantone contava molti più posti a tempo pieno che occupati residenti e dipendeva da decine di migliaia di pendolari. Il modo di trattare queste persone è rimasto contraddittorio. Gli operai edili italiani e i dirigenti anglofoni non sono mai stati descritti con le stesse parole: gli uni erano manodopera straniera, gli altri professionisti internazionali. Per un periodo ai lavoratori stagionali fu vietato portare con sé i figli, alcuni dei quali vissero nascosti. In seguito il cantone sovvenzionò scuole internazionali per facilitare l’arrivo di specialisti da tutto il mondo. Essere stranieri diventa produttivo per l’economia prima di diventare normale.
Un rifugio per gli austriaci
Per gli austriaci la Svizzera è stata più volte un rifugio. Dopo la dissoluzione della monarchia, le inflazioni, gli espropri e le fratture politiche del Novecento offriva qualcosa di ormai raro nell’Europa centrale: la continuità. Zugo non fu una classica destinazione d’esilio come Zurigo o Ginevra. Il piccolo cantone si prestava piuttosto a un ritiro discreto, in cui le persone salvavano la propria vita e trasferivano patrimoni, imprese, relazioni e modi di vivere in un ambiente nuovo.
Una scena quasi troppo bella per essere vera si svolge alla Villa Seeburg, sul lago di Zugo. All’inizio del Novecento l’arciduca Leopoldo Ferdinando d’Austria-Toscana lasciò la corte asburgica, rinunciò al titolo e al rango e prese il nome di Leopold Wölfling. Visse con l’amante nella villa in riva al lago e divenne cittadino di Zugo. Il rifugio lo sottrasse a un ordine sociale che faceva delle origini un ruolo per tutta la vita. A Zugo l’ex arciduca poté diventare fotografo, privato e cittadino. In seguito Karl Heinrich Gyr, della Landis & Gyr, acquistò la villa. Nella stessa casa, a chi era uscito dal vecchio ordine subentrò un esponente della nuova industria.
Anche nella cultura Zugo divenne un luogo di custodia per l’Austria. Negli anni Cinquanta e Sessanta, mentre Vienna portava ancora i segni della guerra, dell’occupazione e dell’isolamento, il banchiere privato di Zugo Fritz Kamm e la moglie viennese Editha misero insieme una collezione del modernismo viennese: Klimt, Schiele, Kokoschka, Gerstl, Hoffmann, Wotruba e la Wiener Werkstätte. Oggi il Kunsthaus Zug custodisce più di quattrocento opere della Stiftung Sammlung Kamm, la più importante collezione del modernismo viennese in Europa fuori dall’Austria. Una parte della Vienna culturale è sopravvissuta in quel piccolo cantone che, a quanto si dice, offre soltanto cassette postali e imposte basse.
Più tardi seguirono innumerevoli imprenditori e famiglie austriache, per vie meno drammatiche, perché l’Austria trattava con crescente diffidenza il capitale, l’imprenditorialità e la libertà di organizzare la propria vita. Alcuni trasferirono soltanto una società, altri il centro della propria vita, molti si mossero per anni tra i due paesi. Portarono rapporti con i clienti, conoscenze specialistiche, partecipazioni e una cultura mitteleuropea a cui in Svizzera si poteva spesso dare continuità più facilmente che nella vecchia patria. Nella vicina Zurigo Felix Somary mostra il versante finanziario di questa vicenda: l’economista e banchiere viennese divenne nel 1919 socio della banca privata Blankart & Cie. e contribuì a mettere al riparo in Svizzera patrimoni austriaci, tra cui valori della casa Rothschild, per poi restituirli ai proprietari o agli eredi. Il «corvo di Zurigo» prevedeva le crisi per preservare il capitale al di là della frattura.
Un simile rifugio è più di un luogo piacevole in cui vivere e più di una sede fiscale conveniente. Custodisce la possibilità di ricominciare: persone, opere d’arte, imprese e capitali vi trovano una tappa da cui tornare a essere produttivi dopo la frattura.
Investire: dal reddito al capitale
Nel vecchio mondo alpino la ricchezza consisteva nell’avere i mezzi necessari per lavorare indisturbati e superare i tempi duri con una certa tranquillità. Voleva dire soprattutto saper investire le eccedenze: costruire un altro fienile, ampliare la stalla, acquistare un toro da riproduzione o un bosco, aprire una bottega in città o cogliere una buona occasione per commerciare. Per certi versi questa concezione più antica è avanti rispetto all’odierna industria patrimoniale. Un reddito alto non è ancora un fine, e la crescita dei prezzi dei beni patrimoniali non è ancora formazione di capitale. Chi rivende un immobile a un prezzo maggiore perché il denaro è diventato più a buon mercato e il suolo più scarso non ha creato un metro quadrato in più, una scuola migliore o un’impresa più produttiva. Le valutazioni più alte possono persino nascondere il logorio del capitale esistente.
Il capitale deperisce ed esige di essere reinvestito di continuo. Chi consuma l’intero rendimento logora la struttura che l’ha prodotto. Vale per un’impresa come per la certezza del diritto, il paesaggio e il capitale di relazioni di Zugo. Zugo diventò un centro d’investimento perché la certezza del diritto e la stabilità politica si accompagnavano alla presenza di banche, fiduciari, avvocati e gestori patrimoniali. I facoltosi vi trovavano inoltre aziende, immobili e partecipazioni in un’area economica grande e liquida. Una cassaforte nel deserto può sembrare sicura, ma non è una piazza finanziaria. E una piazza finanziaria piena di intermediari non è per questo un’economia produttiva.
Zugo può offrire un buon punto d’ancoraggio per gli investimenti e insieme una base da cui diversificarli concretamente su scala internazionale. Un indirizzo a Zugo, una casa costosa sul lago o il franco svizzero, tuttavia, non garantiscono sovranità. La Banca nazionale fa politica monetaria, le banche restano controparti, gli immobili non si spostano e le leggi fiscali possono cambiare. Tesaurizzare, investire e speculare sono attività diverse. Soltanto chi le distingue evita di confondere la liquidità con la creazione di valore, o entrambe con una scommessa.
Il porto sicuro sotto pressione
Neutralità, discrezione e prevedibilità sono state conquiste di civiltà della Svizzera. Il segreto bancario non era un lasciapassare morale: attirò anche evasori fiscali, denaro di potentati e capitali in fuga di ogni genere. Ma segnava un confine importante: possedere un patrimonio non bastava a fare di qualcuno un sospetto, e la banca non era automaticamente il braccio investigativo esterno di ogni governo straniero.
Questo confine è in gran parte caduto. Sotto la pressione degli Stati Uniti e dell’Unione europea, la Svizzera ha rinunciato alla protezione transfrontaliera del segreto bancario. Dal 2014 il FATCA obbliga gli istituti finanziari esteri a trasmettere al fisco statunitense informazioni sui conti americani oppure a subire una pesante ritenuta alla fonte. Per molto tempo le informazioni sono fluite essenzialmente in una sola direzione, verso gli Stati Uniti, mentre gli Stati americani potevano al contempo proporsi come rifugio per i capitali stranieri. Con l’Unione europea e un numero crescente di altri Stati è poi arrivato lo scambio automatico di informazioni. Nel 2025 l’Amministrazione federale delle contribuzioni ha scambiato informazioni con 110 Stati. Circa 9000 banche, strutture fiduciarie, assicurazioni e altri istituti finanziari hanno fornito i dati di circa 3,8 milioni di conti finanziari. Vengono comunicati la residenza fiscale, il numero di identificazione fiscale, l’istituto finanziario, il saldo del conto e i redditi da capitale.
Si può chiamare tutto questo correttezza fiscale. Di fatto si tratta di una mappatura transfrontaliera dei patrimoni senza precedenti. Ogni dato in più può sembrare di per sé banale e legittimo. Nel loro insieme, i dati formano una struttura tecnica e giuridica che offre ai governi futuri, alle autorità straniere, agli investigatori politicizzati e a chi riesca a violarla un quadro sempre più completo dei patrimoni privati. L’uso di oggi non limita quello di domani. La storia europea ammonisce a non giudicare mai una raccolta simile soltanto dalle intenzioni dei funzionari di oggi.
L’imposta svizzera sul patrimonio aggiunge a questa rete internazionale un prospetto locale particolarmente inquietante. Il cantone di Zugo esige ogni anno un elenco dei titoli e dei crediti: titoli e crediti in Svizzera e all’estero, conti di risparmio, conti stipendio, prestiti privati, attività aziendali e altri averi privati, il patrimonio dei figli minorenni, nonché immobili e altre componenti patrimoniali imponibili. L’imposta patrimoniale, dunque, grava sul capitale e al contempo costringe il proprietario a consegnare ogni anno allo Stato una mappa quanto più completa possibile della sua esistenza finanziaria.
Così il porto sicuro può diventare una trappola per i patrimoni più complessi: il rischio viene da una proprietà sempre più minuziosamente censita, valutata, dichiarata ed esposta alla verifica di controparti professionali, prima ancora che da una confisca. Chi ha un semplice conto stipendio e un deposito titoli ordinario avverte poco i vincoli. Chi detiene un patrimonio d’impresa, ha rapporti internazionali o possiede prestiti privati, bitcoin o partecipazioni insolite si ritrova presto in una catena infinita di prove da fornire. Per lui persino la Svizzera può diventare un inferno di compliance. Ogni scostamento dal profilo del risparmiatore standard accresce i sospetti e quindi i costi. La prima domanda della banca diventa allora se il cliente rientri nei propri parametri di rischio, e passa in secondo piano come conservare il capitale o impiegarlo in modo produttivo.
Una parte sempre più grande dell’industria finanziaria si dedica così a una compliance e a un’amministrazione parassitarie, sacrificando la formazione e la conservazione del capitale. I banchieri raccolgono documenti sulla provenienza dei fondi, i fiduciari aggiornano i registri previsti dagli obblighi dichiarativi, gli avvocati interpretano le contraddizioni tra ordinamenti sovrapposti e i consulenti preparano i clienti alla prossima verifica. Molti svolgono il proprio lavoro con scrupolo, il che nulla cambia alla loro funzione economica. Risolvono in prevalenza problemi creati dalla politica e dalla regolamentazione, e sono pagati con il rendimento di strutture di capitale produttive. Come piazza finanziaria, Zugo vive questo sviluppo prima e più nettamente di altri luoghi: le imposte più basse attirano patrimoni, la sorveglianza si porta dietro una schiera di prestatori di servizi sempre più nutrita, e dal vantaggio di Zugo può nascere un modello d’affari che consiste unicamente nell’amministrare quel vantaggio. Proprio Zugo, tuttavia, ha distanze brevi, esperienza pratica e una tradizione di autorità accessibili. Potrebbe quindi mostrare prima di altri che la prevedibilità politica significa più che annunciare con puntualità i prossimi cento moduli.
Crypto Valley e l’occasione ancora aperta di Bitcoin
Il più recente racconto di successo di Zugo si chiama Crypto Valley. Bitcoin Suisse è stata fondata nel 2013, la fondazione Ethereum è arrivata nel 2014, poi sono seguite la SEBA Bank, orientata alle criptoattività, e numerose altre società. Un vantaggio di tempo incontrò un’amministrazione rapida, apertura internazionale, avvocati specializzati, imposte basse e la disponibilità ad accogliere un nuovo mondo giuridico e tecnologico senza vietarlo per riflesso. Fu una scelta coraggiosa e intelligente. Allora poche piazze avrebbero reagito con pari apertura. Proprio per questo risalta che Zugo sia diventata un centro delle criptovalute senza diventare un vero centro di Bitcoin. È la distanza che separa un ordine monetario aperto e indipendente dalle banche da un nuovo scaffale dell’industria finanziaria esistente.
La tecnologia blockchain è ben più di un’altra «soluzione cloud» per l’archiviazione distribuita di dati. Il punto è che occorrono incentivi distribuiti e ostacoli costituiti da costi reali, e questi costi reali vanno a scapito dell’efficienza. Una blockchain sarebbe una soluzione del tutto antieconomica per distribuire dati, se non si trattasse di risolvere un problema di fiducia senza un’istituzione centrale. Se una banca vuole distribuire i dati delle transazioni per metterli al riparo dai guasti dei server, esistono soluzioni assai più economiche. La tecnologia blockchain ha senso ed è necessaria soltanto se si vuole rinunciare del tutto alla banca. Le banche si stanno dunque scavando la fossa? Al contrario, è soltanto un equivoco redditizio per i programmatori e per le banche, e per entrambi per la stessa ragione. «Blockchain» viene usato come sinonimo alla moda di sviluppo di banche dati, e sull’abuso del termine si chiude un occhio a vantaggio reciproco. Appena si torna a servirsi di una banca, di una fondazione o di un’impresa come centro fiduciario, di solito la blockchain non serve più.
Il boom mondiale premiò l’equivoco, e l’apertura di Zugo lo rese visibile particolarmente presto. Le banche allestirono gruppi di lavoro, gli studi legali crearono strutture giuridiche, i fiduciari vendettero servizi di compliance, i consulenti illustrarono la prossima grande svolta e gli organizzatori di corsi formarono persone che poi si spiegarono a vicenda gli stessi concetti. È uno schema noto a ogni mercato rialzista: il denaro e l’attenzione confluiscono dapprima dove si impara più in fretta a padroneggiare il nuovo linguaggio. Il finanziamento mediante token digitali aggravò il problema. Finanziare imprese senza il cartello bancario sarebbe stata un’innovazione importante. Sotto la pressione delle norme nacquero invece soprattutto buoni digitali senza dividendi, diritti di voto o pretese solide, emessi da imprese senza un prodotto finito, come se delle aziende prive di fatturato emettessero cambiali. Quasi tutte le vendite pubbliche di questi token si rivelarono, a lungo termine, un impiego di fondi in perdita. Come in ogni ondata speculativa, anche gregari che non avevano prodotto nulla furono investiti da una pioggia di denaro, perché si trovavano al posto giusto nella catena della distribuzione abbastanza presto. Il denaro che si credeva investito si trasformò in un dono agli sviluppatori, agli addetti alla promozione e alla cerchia di professionisti intorno a loro. Il monito prende di mira il tentativo di nazionalizzare a posteriori gli inevitabili insuccessi della sperimentazione, lasciando intatto il merito del coraggio con cui Zugo l’ha intrapresa.
È proprio quanto accade ora. Zugo finanzia per cinque anni la «Blockchain Zug Joint Research Initiative» con 39,35 milioni di franchi: 25 milioni per un istituto di ricerca dell’Università di Lucerna con sede a Zugo, 11,85 milioni per ampliare la ricerca sulla blockchain alla Scuola universitaria professionale di Lucerna e 2,5 milioni per un centro di ricerca congiunto. L’istituto prevede nove cattedre. All’inizio del 2026 erano già stati nominati cinque professori di blockchain.
Zugo non ha una propria università. Fino a oggi è stata una fortuna anche perché il piccolo cantone non doveva sostenere molti costi accademici e poteva comunque attingere alle conoscenze di Zurigo e Lucerna. Ora si costruisce un apparato proprio attraverso l’università di un altro cantone. Dal punto di vista di un ordine fondato sulla responsabilità per le perdite e sulla domanda volontaria, questo finanziamento è catastrofico, e la somma è solo una delle ragioni: la scelta politica del tema ricalca una moda già invecchiata, i professori non corrono rischi di perdita e a decidere se ne verrà mai un rendimento non è un cliente. Il giudizio riguarda il meccanismo di finanziamento e lascia impregiudicato il merito dei singoli ricercatori. Pubblicazioni, convegni e la sopravvivenza dell’istituto non sono di per sé un successo, se fuori dell’apparato nessuno pagherebbe volontariamente per averli.
Il prossimo vero risultato di Zugo potrebbe essere sfruttare finalmente per Bitcoin il vantaggio acquisito agli inizi. Bitcoin non è un progetto aziendale né la promessa di una futura applicazione. È un bene digitale scarso, difficile da censurare, senza emittente centrale, trasferibile in tutto il mondo e custodibile in proprio. Proprio per questo si addice a un luogo che vive di prevedibilità politica, divisione internazionale del lavoro e protezione del patrimonio. Finora si è fatto troppo poco. Le banche locali e molte imprese consolidate hanno scoperto Bitcoin tardi, o quasi per nulla ancora oggi. Il numero di società registrate nel settore delle criptovalute nascondeva quanto poco il fenomeno si fosse radicato nell’economia ordinaria di Zugo. Chi vuole strutturare qui un bilancio aziendale fondato su Bitcoin trova fiduciari cordiali, ma ancora pochi con l’esperienza necessaria. La mia ricerca presso diversi studi mi ha mostrato soprattutto quanto spazio resti libero per l’iniziativa imprenditoriale. La custodia in proprio, Bitcoin come attivo di bilancio e l’uso di un’infrastruttura indipendente dalle banche sono rimasti fenomeni di nicchia, mentre si istituzionalizzava l’etichetta «blockchain», più facile da vendere. Accettare imposte in bitcoin, contare le imprese del settore e finanziare professori di blockchain, da soli, non fanno un centro di Bitcoin. Un centro del genere nascerebbe se banche e imprese locali usassero davvero la novità, i proprietari si assumessero la responsabilità e i progetti scadenti scomparissero senza sussidi.
I costi del successo
Uno sviluppo che si alimenta da sé raramente ha soltanto conseguenze positive. L’attrattiva di Zugo ha fatto salire il prezzo dei terreni, gli affitti e i salari. Gli impieghi sono cresciuti più in fretta della popolazione residente, il pendolarismo è aumentato e le vie di comunicazione sono sotto pressione. Chi ha un reddito medio trova a stento alloggi a prezzi accessibili in città. In uno studio sul reddito disponibile al netto delle spese fisse, Zugo era soltanto al sesto posto tra i cantoni. Le famiglie con due figli scendevano addirittura sotto la media svizzera. Le imposte basse servono a poco se l’abitazione, la cura dei figli e i servizi quotidiani assorbono il vantaggio.
Si può deplorare questa trasformazione in un luogo di lusso. Occorre anzitutto prenderla sul serio come segno di scarsità, perché la scarsità non scompare se si condanna moralmente il prezzo. Zugo ha reso possibile la nascita di posti di lavoro e sedi aziendali più in fretta di quella di nuovi alloggi. La scelta giusta sarebbe stata una densificazione selettiva: preservare i paesaggi e i nuclei storici la cui bellezza è un bene capitale insostituibile, consentendo invece altezze e volumi edilizi assai maggiori nei luoghi già urbanizzati e di scarso pregio estetico. La parte più brutta del cantone è proprio la prima che vede la maggior parte dei visitatori: il quartiere della stazione di Neuzug, compromesso svizzero fatto di isolati di media altezza, arterie di traffico che tagliano il tessuto urbano e spazio comunque scarso. Qui sarebbe stato meglio densificare sul modello di Manhattan o Dubai: vera altezza, abitazioni e uffici concentrati, piani terra animati e quindi minore pressione sulle rive del lago, sulle colline, sui villaggi e sul paesaggio aperto. Se si permette alla città di essere davvero città nel luogo giusto, si evita di urbanizzare l’intero cantone.
Una pianificazione urbanistica più orientata al mercato potrebbe affrontare il conflitto mediante i prezzi, evitando procedure senza fine. Diritti di edificazione e di sopraelevazione aggiuntivi potrebbero essere scambiabili nelle zone previste. L’ombreggiamento, il traffico aggiuntivo, la perdita della vista e le altre esternalità potrebbero essere imputati ai progetti, indennizzando chi ne subisce gli effetti. La resistenza del tipo «non nel mio cortile» è spesso comprensibile, vista la bellezza del proprio «cortile». Proprio per questo il valore di quella bellezza merita di contare senza diventare un diritto di veto gratuito e senza sparire davanti all’emergenza abitativa. Quando alla tutela e alla costruzione si dà un prezzo, è più facile conciliare paesaggio, proprietà e nuove abitazioni che nella contesa tra ricorsi e permessi in deroga.
Il degrado dell’agiatezza
Il degrado dell’agiatezza è un pericolo che si ripresenta in ogni società di successo, e la storia lo rende ben visibile proprio nel mondo alpino: i nipoti scambiano facilmente per una dotazione naturale ciò che i nonni hanno dovuto costruire in condizioni di scarsità. Allora il paesaggio curato rischia di diventare una scenografia costosa, il proprietario indipendente un abbiente sotto amministrazione, la cooperativa un apparato di sussidi e l’artigiano un prestatore di servizi al consumo di prestigio. Il degrado dell’agiatezza si manifesta nella ricerca di falsi problemi per noia esistenziale, nel vivere di ciò che non si è né meritato né compreso, nelle grandi pretese a fronte di un debole incentivo a fare, nelle religioni sostitutive, nell’ostentazione della virtù e soprattutto in un cuscinetto che separa dalla realtà. Il monito è serio, perché la pressione delle difficoltà, come ultimo rimedio, arriva di solito troppo tardi.
Il pericolo si manifesta anzitutto nel rapporto con il lavoro. La scarsa pressione a produrre lascia spazio all’iniziativa imprenditoriale, alla famiglia e alla formazione, e questa libertà fa parte della qualità della vita di Zugo. Attenua però anche il riscontro che altrimenti correggerebbe i risultati scadenti. Dove redditi alti, valori immobiliari in crescita, patrimoni ereditati, commesse pubbliche e la vicinanza a grandi flussi di denaro coprono molti errori, lo sforzo del singolo perde peso e si può scambiare il vantaggio del luogo per il valore creato in proprio. La volontà di lavorare che si affievolisce raramente si esprime in un’aperta professione d’ozio. Si vede nella minore disponibilità ad assumere responsabilità, a correre rischi, a sbrigare di persona i compiti ingrati e a fare per un cliente più di quanto richieda il regolamento. Il prestigio passa da chi crea a chi amministra. Per Zugo il monito conta perché i vantaggi del luogo potrebbero celare particolarmente a lungo il declino dello spirito d’iniziativa, indipendentemente da quanto i suoi abitanti lavorino in confronto ad altri.
Il consumo di prestigio può completare il passaggio. Nelle società piccole e ricche, case, veicoli, orologi, scuole, ristoranti e vacanze sono segni di rango facili da leggere. Un indirizzo più costoso, un’auto più vistosa e il prossimo evento esclusivo possono accrescere il benessere o il rango sociale senza rafforzare la struttura produttiva del luogo. L’aumento dei prezzi fa sembrare questo consumo addirittura un investimento, finché il prossimo arrivato paga ancora di più. Zugo può sottrarsi a questa deriva. Le dimensioni a misura d’uomo, i correttivi della democrazia diretta e la memoria ancora viva della propria ascesa possono rendere visibile l’errore prima che altrove.
Quel che un luogo offre
Ciò che oggi appare leggero e immateriale poggia su due secoli di lavoro e investimenti accumulati e su consuetudini alpine ancora più antiche di cura della proprietà. Il vero significato di Zugo per l’impresa e l’investimento sta nel capire che il capitale ha bisogno di luoghi, ma che a nessun luogo appartiene per sempre. Arriva dove trova relazioni a cui allacciarsi e se ne va quando lo si considera soltanto una preda o qualcosa da censire senza lasciare lacune. Si moltiplica quando gli imprenditori creano nuovi legami in condizioni di incertezza, e si consuma quando la politica, i proprietari o gli eredi confondono il rendimento con la struttura che lo ha prodotto. Un’aliquota bassa può mascherare per un po’ la perdita di riservatezza, di certezza del diritto e di libertà d’azione. Non può rimediarvi.
Chi arriva, come me, non è al di sopra di questa storia. La mia famiglia e le mie imprese si servono ogni giorno di capitale creato da altri nel corso di generazioni. Ne discende prima il dovere di contribuire e solo dopo il diritto di mettere in guardia. Che Zugo resti un emporio del mondo dipende dalla sua capacità di continuare a distinguere la formazione di capitale dalla pioggia di denaro, la certezza del diritto dalla raccolta dei dati, il servizio autentico dall’amministrazione parassitaria. Credo che Zugo sappia fare tali distinzioni meglio di quasi ogni altro luogo. Proprio per questo merita gratitudine vigile e volontà di preservare ciò che è riuscito, più che lusinghe acritiche.
Nota sulle fonti
Fonte e punto di partenza: «Zug in der Welt: Wirtschaft im Kontext».
Rahim Taghizadegan è l’ultimo esponente austriaco della scuola austriaca in linea diretta. Imprenditore, docente universitario e autore di oltre quindici libri, ha fondato scholarium, citadel.garden e deedsats.
Scolî per e-mail
Scolî.Le note mensili di Rahim Taghizadegan sul presente, nella tradizione della scuola viennese. La lettera arriva in inglese.
Un numero al mese. L’indirizzo resta riservato. In ogni numero c’è un link per cancellare l’iscrizione.