Bitcoin ist wieder tot
Lagebeurteilung nach dem Herbst der Hacks: sinkende Urteilskraft, Treasury-Unternehmen ohne Geschäft und eine Allmende, die keiner mehr trägt.
Der Essay als Lesung, 43 Minuten.
Die Angst vor Hacks ist beim «Internet des Geldes» derzeit sehr hoch. Kaum hatten sich die Selbstverwahrer im Sommer vom Schreck über ihre Signiergeräte erholt, verlor eine Sidechain ihre Reserve, dann wurden die grössten Börsen geplündert, und jeden Tag könnte die nächste Hiobsbotschaft kommen. Nach dem Urteil von Kleinanlegern und Experten zugleich müsste Bitcoin längst wieder tot sein; laut bitcoindeaths.com wurde es seit 2010 schon 482 Mal für tot erklärt, 28 Mal allein in diesem Jahr. Die Stimmung ist so mies wie bei früheren Schockkorrekturen, etwa nach dem Zusammenbruch von Mt. Gox, nach dem ich für einige Jahre das Interesse an Bitcoin völlig verlor.
Diesmal kommt allerdings etwas hinzu, das mich mehr beunruhigt als jeder Kurssturz. Von aussen hagelt es Schläge, und im Inneren ist vieles verwahrlost. Über das Rollenspiel, die Selbstbeglückwünschung und den Zynismus des letzten Zyklus habe ich mich in «Geld ist für Fremde» schon ausgelassen, das muss ich nicht wiederholen. Damals ging es noch um Eitelkeiten, jetzt wird es ernst.
Scholien per E-Mail · seit 2009
Scholien. Monatliche Randglossen von Rahim Taghizadegan zur Gegenwart, geschrieben im Modus der Wiener Schule.
Eine Ausgabe im Monat. Keine Weitergabe der Adresse, Abmeldung mit jeder Ausgabe.
Kanarienvogel, Magnet und Schild
Als letztes internationales Inhaberpapier der Welt ist Bitcoin tatsächlich frei übertragbar, und daher auch direkte Beute für Angreifer. Eine Bank kann zurückbuchen, ein Gericht kann ein Register berichtigen, bei Bitcoin ist weg, was weg ist. Bitcoin ist darum der Kanarienvogel in der Kohlenmine: Was in einer Bank jahrelang unentdeckt bliebe, kostet hier womöglich am selben Abend die Ersparnisse. Es ist ein Magnet für Attacken und damit potenziell sogar ein Schild, weil es so viel Angriffsenergie auf sich zog, die sonst wohl andere Infrastruktur getroffen hätte. Mit der KI wird das noch schärfer, weil sie das Finden von Lücken und das Täuschen von Mitarbeitern verbilligt.
Im Sommer kam die Welle bei Bitcoin an. Ältere Coldcards, Signiergeräte für vorsichtige Selbstverwahrer, hatten seit 2021 schlechte Zufallszahlen erzeugt, und über 1.800 Bitcoin wurden mit errechneten Schlüsseln gestohlen. Im September gab die Sidechain Liquid wegen eines Validierungsfehlers rund 4.000 Bitcoin aus ihrer Reserve heraus, die meisten kamen tags darauf zurück. Dann traf es Bitget, und Ende Oktober Binance, wo die Täter über Entwicklerrechner und sogar ein hauseigenes KI-Werkzeug bis in die Signiervorgänge gelangten; Bestände von 6,34 Milliarden Dollar waren betroffen, und eingefroren oder abgefangen war Anfang November erst knapp die Hälfte.
Für die Betroffenen war das dramatisch. Das Netzwerk selbst hat es nicht berührt, und auf diesen Unterschied kommt es mir an: Gehackt wurden Schlüssel, eine fremde Kette und die Signierumgebung von Börsen, die Bitcoin-Hauptkette hat bloss ausgeführt, was mit gültiger Signatur bei ihr ankam. Das tut sie eben auch für den Dieb. Natürlich tragen Bitcoin-Besitzer damit ein technisches Risiko, nur liegt es beim Schloss am Tresor und kaum beim Metall. Dass die Börseneinbrüche so viele trafen, hat einen Grund, auf den ich noch zurückkomme: Immer mehr Anleger halten ihre Bitcoin als Anspruch gegen Börsen, Fonds und Aktiengesellschaften, und wo viele an denselben wenigen Stellen verwahren, genügt dort ein einziger Fehler.
Dass das Netzwerk bisher keinem Angriff erlag, ist verblüffend. Diese Antifragilität ist wie immer das stärkste Argument für Bitcoin, nicht seine Features und nicht die «Verkaufsargumente», die jeden Zyklus andere sind. Es hat auch seine eigenen frühen Kinderkrankheiten überlebt, den Inflationsfehler von 2010 und die ungewollte Kettenspaltung von 2013, und bei Coldcard gab es sogar einen Gewinn an Wissen: Der Fehler wurde gefunden, und die Korrektur ist inzwischen von unabhängiger Seite geprüft.
Was die Käufer noch bezahlen
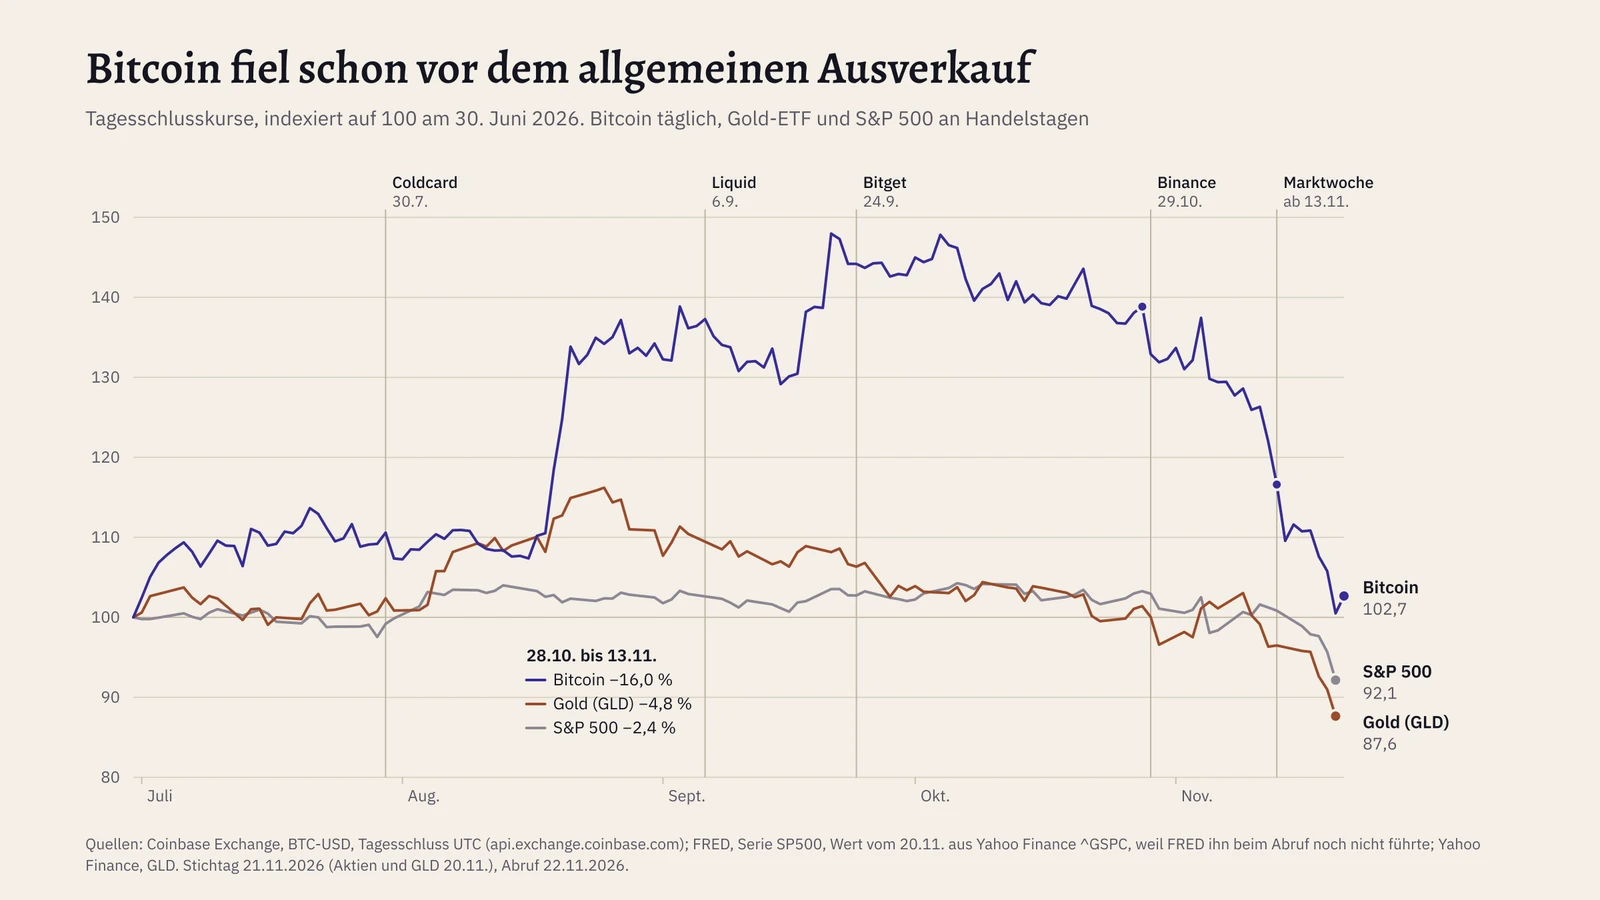
Die zweite Antifragilität zeigte der Preis. Während dieser katastrophalen Angriffswelle, die das Vertrauen der Nutzer massiv erschütterte, war der relativ stabile und hohe Kurs das gewichtigste Argument für Bitcoin. Ende Juni stand Bitcoin bei rund 58.500 Dollar, Ende September, nach Coldcard, Liquid und Bitget, bei über 84.000 Dollar. Die Selbstverwahrer zweifelten an ihren Geräten, und der Kurs stieg trotzdem kräftig.
Nachgegeben hat er erst nach Binance, um rund 16 Prozent bis Mitte November, und dann im Abverkauf praktisch aller Vermögenswerte noch einmal um knapp 14 Prozent. Der erste Teil des Rückgangs war also hausgemacht, der zweite kam von aussen. In der Woche bis zum 20. November verloren die amerikanischen Aktienindizes zwischen 8,6 und 10 Prozent, und selbst Gold fiel um gut neun. Gesucht waren nur Dollar und lange amerikanische Staatsanleihen, die Rendite der Zehnjährigen fiel von 5,15 auf 4,92 Prozent. Ich lese das als Erwartung eines deflationären Schocks, auch wenn die Teuerung keineswegs verschwunden ist: Der Krieg zwischen den USA und dem Iran verteuert die Energie, die Verbraucherpreise stiegen im Oktober noch um 0,4 Prozent, und der Arbeitsmarkt schuf 165.000 Stellen. Doch die Inflationserwartungen fielen deutlich, bei den amerikanischen Haushalten binnen eines Monats von 4,7 auf 3,7 Prozent. In so einer Lage wird zuerst verkauft, was sich am schnellsten zu Dollar machen lässt, und Bitcoin und Gold sind dabei Frühwarner der Volatilität, schlicht weil es geht. Am Sonntag, dem 22. November, kostete ein Bitcoin wieder um die 60.000 Dollar, weniger als die Hälfte des Rekords von gut 126.000 Dollar im Oktober 2025. Dafür ist der Preis überraschend hoch, gemessen an der Nachfrage, die ich nach einer solchen Kette aus Hacks, Krieg und Liquiditätsangst erwartet hätte.
Jede Knappheit lässt sich hacken
Auch das Physische bot in diesem Herbst keine Zuflucht, Gold und Silber korrigierten stark. Und selbst wenn sich Metall nicht hacken lässt wie ein Schlüssel, kann auch Gold «gehackt» werden. Dass sich andere Elemente in Gold verwandeln lassen, ist seit 1980 bewiesen, als Physiker in Berkeley Bismut im Teilchenbeschleuniger zu Gold machten, wenn auch zu absurden Kosten. Heute rechnet das Unternehmen Marathon Fusion vor, künftige Fusionskraftwerke könnten nebenbei Quecksilber zu Gold machen, etwa zwei Tonnen je Gigawatt im Jahr, bei einer Weltförderung von gut 3.600 Tonnen. Noch ist das unbegutachtet und Zukunftsmusik, doch den Goldhalter träfe schon der erste glaubwürdige Preis für eine zusätzliche Jahrestonne. Im Weltall ist es ähnlich, nur ferner: Die NASA-Sonde Psyche erreicht ihren Metallasteroiden erst 2029, und ob sich Erz je zu einem verkäuflichen Preis zurückbringen lässt, weiss niemand. Die Geldgeschichte ist aber voller Angebotsschocks durch neue Verfahren, von Potosí bis zum Witwatersrand. 1884 krönte man noch das Washington Monument mit Aluminium, das damals doppelt so teuer wie Silber war, bevor die Elektrolyse es zwei Jahre später zum Massenmetall machte.
Diamanten wurden schon gehackt. Laborsteine sind vom Naturstein kaum mehr zu unterscheiden, ein Einkaräter aus dem Labor kostet im Grosshandel rund 96 Prozent weniger als 2018, und in den USA trugen 2025 schon 61 Prozent der neuen Verlobungsringe einen Laborstein. Wer Wert auf die Herkunft legt, zahlt noch einen Aufpreis, wer einfach einen schönen Diamanten will, braucht kein Bergwerk mehr. Selbst De Beers gab seine Labormarke auf und erlöst für seine Rohdiamanten in diesem Jahr je Karat über ein Drittel weniger als im Vorjahr. Knappheit ist eben immer nur ein vorläufiger Stand von Technik und Wissen.
Bitcoins Knappheit beruht auf Mathematik, Quellcode und sozialem Konsens, und auch die Mathematik ruht auf unbewiesenen Annahmen. Die meisten denken bei dieser Gefahr an Quantencomputer. Das nähere Risiko sind meiner Ansicht nach mathematische Fortschritte der KI, die der Frage P gleich NP gefährlich werden könnten, wobei es für Bitcoin nicht einmal diesen Jahrhundertbeweis bräuchte. Unmittelbar absehbar ist das noch nicht, aber viel näher als die Quantencomputer-Gefahr. Bitcoins Signaturen beruhen darauf, dass eine bestimmte Rechnung auf einer bestimmten Kurve praktisch nicht lösbar ist, und das hat niemand bewiesen. Diesen Sommer zogen die Entwickler des Post-Quanten-Verfahrens HAWK ihren Vorschlag zurück, nachdem Forscher mit KI eine Schwäche darin gefunden hatten. Schon 2022 war mit SIKE ein anderer Kandidat binnen Minuten auf einem gewöhnlichen Rechner gebrochen worden. Einen Quantenrechner sieht man über Jahre kommen, ein mathematischer Fund kann über Nacht da sein. Und die Verfahren, zu denen Bitcoin wegen der Quantenrechner wechseln soll, beruhen selbst auf jüngeren, weniger geprüften Annahmen. Wer alle Ersparnisse auf eine einzige neue Annahme setzt, tauscht ein bekanntes Risiko gegen ein unbekanntes.
Was folgt aus diesem Ausflug in Physik, Chemie und Mathematik? Es gibt keine Gewissheit. Nicht alles Digitale ist verwundbarer als alles Analoge, es kann auch umgekehrt sein. Der Hauptvorbehalt gegen den Handel im Internet lautete einst, niemand werde jemals seine Kreditkartendaten im Internet eingeben. Trotz massiver Sicherheitsprobleme, Hacks und Scams wäre es ganz falsch gewesen, sich für den Handel auf «unhackbare» Silbermünzen zu verlassen, was manche Prepper wirklich versucht haben. Ausgerechnet in diesem Jahr der massiven Cyberangriffe wäre Silber sogar die schlechteste Wahl gewesen: Es verlor seit Jahresbeginn gut 41 Prozent, mehr als Gold, mehr als die Aktien und selbst mehr als Bitcoin.
Wäre das alles, könnte man gelassen abwarten. Nun traf aber diese apokalyptische makroökonomische und geopolitische Lage auf fundamentale Schwächen, die der Bullenmarkt überdeckt hatte. Ich sehe drei: sinkende Intelligenz bei steigender technischer Schuld, die sogenannten Treasury-Unternehmen und eine Krise der Governance, die aus dem schwindenden Vertrauenskapital der Gesellschaft erwächst.
Wenn die Masse die Spitze verdünnt
Bitcoiner haben sich lange darauf verlassen, dass die klügsten Leute Bitcoiner sind. Wer sich genügend Zeit nehme, Bitcoin zu verstehen, werde es nicht mehr ablehnen, so lautete die Überzeugung. Michael Saylor schrieb im April 2024: «I've never met a well-informed #Bitcoin critic.» Er sei also nie einem gut informierten Kritiker begegnet. Das stimmt schon geraume Zeit nicht mehr. Viele intelligente Menschen suchen spannende Probleme mit hoher Hebelwirkung, und da hat die KI Bitcoin gewiss teilweise die Show gestohlen. Viele der Intelligentesten sind von Bitcoin zur KI gewechselt, und das wiegt schwerer als jeder Wechsel der Anleger. An der Zahl der Beitragenden zu Bitcoin Core sieht man das nicht, sie stieg 2025 sogar von 112 auf 135, nach 194 im Jahr 2018, denn wie viele davon einen subtilen Fehler in der Blockvalidierung erkennen, verrät sie nicht.
Gewichtiger ist aber der Selbstverstärkungseffekt, der unvermeidlich ist: Breitere Adoption bedeutet durchschnittlichere Menschen. Am deutlichsten wird das an den Glockenkurven der Intelligenzverteilung, und ich wähle bewusst ein Rechenbeispiel mit angenommenen Werten, weil niemand den IQ der Bitcoiner gemessen hat. Lagen die frühen Nutzer im Mittel bei 125 und liegt die Bevölkerung bei 100, bei gleicher Streuung, dann fanden sich unter tausend frühen Nutzern etwa zehn mit Werten über 160. In der Bevölkerung ist es einer von 31.500. Kommen auf jeden frühen Nutzer zehn neue, rutscht der Median schon auf knapp 102, und der Anteil der hellsten Köpfe fällt von einem Prozent auf ein Zehntel davon, bei hundert neuen auf ein Hundertstel. Eine leichte Linksverschiebung bedeutet also eine dramatische Veränderung der relativen Zusammensetzung. Und das verstärkt sich selbst, weil Verleger, Veranstalter und Redner dem grösseren Publikum folgen, sodass die Leute an der Spitze immer weniger Grund haben, ihre Zeit hier zu verbringen. Erfolg führt näher zur Masse und verzehrt sich selbst.
Genau hier trifft die sinkende Urteilskraft auf die steigende technische Schuld, die «technological debt»: Jede schnelle Lösung von heute hinterlässt dem nächsten Prüfer die Folgekosten, und von diesen Prüfern gibt es immer weniger.
All das war schon bei der Adoption des Internets zu beobachten. Das Web begann als Experimentierfeld der besten Teilchenphysiker der Welt am CERN, das die Software im April 1993 freigab. Schon im Januar 1994 klagte man im Usenet über den «September, der nie endet». Früher kamen nur jeden September neue Studenten ins Netz und lernten dessen Sitten, seit 1993 hörte der Zustrom der Neulinge nicht mehr auf. Nach der ersten Adoptionswelle machte sich grosse Frustration breit, und 2003 fasste ein Musical sie in den Liedtitel «The Internet Is for Porn». Inzwischen sind über 70 Prozent der Weltbevölkerung online, und die sozialen Medien zeigen eine extreme Verdummung, für die es keine Verschwörung braucht. Es genügt die Ausrichtung auf den Median mit ihrem Selbstverstärkungseffekt.
Drittens kommt der allgemein rückläufige Flynn-Effekt hinzu, bei ungünstiger Demographie. Die gemessenen Intelligenzwerte sinken vielerorts wieder, bei norwegischen Wehrpflichtigen etwa seit den Jahrgängen um 1975, und das sogar zwischen Brüdern derselben Familie. Wo wenige Erfahrene die Arbeit vieler prüfen, wiegt jede ausbleibende Nachfolge schwer. Das wird noch weit mehr Infrastruktur treffen, und Bitcoin ist auch hier nur Frühwarner.
Langweilige Protokolle und falsches Kapital
Die Grundprämissen tragen allerdings noch immer: ein relativ einfaches Protokoll mit relativ geringem Wartungsaufwand und relativ breiter, dezentraler Verbreitung als offener Quellcode. Ein Bitcoin-Knoten muss bloss prüfen, ob ein Block nach denselben Regeln gültig ist, die alle anderen auch anwenden, während typische Bankensoftware Konten, Aufträge und Altsysteme aus mehreren Jahrzehnten zusammenhalten muss und bei jeder Umstellung zu bersten droht. Die britische TSB kostete ein solcher Plattformwechsel 2018 rund 330 Millionen Pfund und 80.000 Kunden.
Dass kluge Leute das Interesse verlieren, spricht nicht unbedingt gegen ein Protokoll. Protokolle sind langweilig, und das ist oft ihr Feature. Gold in Zeiten der grossen Umbrüche zu halten, früher wie heute, ist unglaublich langweilig. Keynes nannte den Goldstandard 1923 ein «barbarous relic», und dennoch hat das barbarische Relikt noch immer einen antifragilen Track-Record über die ganz lange Frist, das monetäre Hauptfeature zu tragen: Totalausfall zu vermeiden, also überlebende Ersparnisse. Je länger die Frist, desto unwahrscheinlicher ist das Überleben von Ersparnissen, und gerade dieser Vorzug ist kurzfristig sehr langweilig.
Horten ist freilich nicht der Hauptzweck der Wirtschaft. Es ist eine notwendige Bedingung, keine hinreichende: Es erlaubt Tausch über die Zeit und Investitionen zum rechten Zeitpunkt. HODL kann aber zum stupiden Meme passiver Idioten werden, die glauben, alle Lebensprobleme würden durch Bitcoin «gefixt», und sie müssten nichts mehr dazu tun. Konsum ist Lebensbejahung. Noch wichtiger ist der Kapitalaufbau, und der bedeutet notwendig ungewisses Wagnis, also das Aufgeben und Ausgeben von Liquidität in der Erwartung künftiger Innovation und Produktivität.
Kapital besteht aus Mitteln der Umwegproduktion. Es bedeutet den ungewissen Einsatz absatzfähiger Güter, um später mehr absatzfähige Güter zu haben. Geld wird zu Kapital erst, wenn man es dafür hergibt, und als Kasse ist es nur insoweit Kapitalbestandteil, als ein solcher Kapitalaufbau eine Reserve braucht. Richard von Strigl hat das 1934 in «Kapital und Produktion» deutlich gesagt: «Geldbesitz ist niemals an und für sich Kapital, sondern er wird erst aus einer bestimmten Verwendung durch den Geldbesitzer zum Geldkapital.» Ludwig Lachmann zählte zwar auch die Betriebskasse zum Kapital, aber aus demselben Grund wie die Ersatzteile im Lager einer Fabrik. Das Ersatzteil ist Kapital, weil es eine Maschine gibt, die es braucht. Kapital ist immer ein Verhältnis zu einem Produktionsplan, nie eine Stoffeigenschaft eines knappen Gutes.
Daher liegt Michael Saylor völlig falsch, wenn er Bitcoin «digitales Kapital» und seine Vorzugsaktien «digitalen Kredit» nennt. Das sind ökonomisch ahnungslose Memes. Wer Bitcoin hält, setzt seine Absatzfähigkeit gerade nicht ein. Er bewahrt sie, weil er noch nicht weiss, wofür er sie brauchen wird. Steigt der Tauschwert, weil mehr Menschen Bitcoin annehmen, ist das der Ertrag der Monetisierung, den spätere Käufer an frühere Halter zahlen, und mit dem Ertrag eines Produktionsumwegs hat das nichts zu tun.
Leider ist das Interesse an echter Ökonomik sehr gering. Die «Austrian School» wird nur als Meme nachgefragt, als pseudowissenschaftliches Verkaufsargument und zur ideologischen Selbstbestärkung. Die ursprüngliche österreichische Schule in ihrem wertneutralen, nüchternen Realismus ist wenig gefragt, und als Denktradition ist sie ohnehin fast tot. In Zeiten zunehmender Ungewissheit wird das Schultern von Ungewissheit aber nicht leichter. Das Unternehmertum im engeren Sinne schwindet darum noch mehr, zugunsten eines abhängigen Proletariats, das sich entweder anpasst oder alles auf quasireligiöse, utopische Hoffnungen mit Gurus setzen muss.
Zombieunternehmen und neue Silberkönige
Die zweite Schwäche wuchs auf demselben Boden ökonomischer Ahnungslosigkeit: die sogenannten Bitcoin-Treasury-Unternehmen. Das klingt nach riskantem «Cornering», nach schuldenfinanzierter Preistreiberei, wie bei den Brüdern Hunt, die 1980 mit ihrem Silber und ihren Terminkontrakten untergingen, als die Börsen die Nachschussregeln verschärften und der Preis binnen gut zwei Wochen um fast zwei Drittel fiel. Bei Strategy ist die Mechanik eine andere, die Rückkopplung aber vertraut: Solange Anleger für die Aktie mehr zahlen, als die Bitcoin dahinter wert sind, verwandelt jede neue Emission diesen Aufschlag in weitere Bitcoin, und versiegt die Nachfrage nach der Aktie, versiegen auch die Käufe.
Dabei begann es vernünftig. Saylors ursprüngliche Begründung war, dass in seinem Unternehmen eine halbe Milliarde Dollar in kurzfristigen Staatsanleihen lag, und nach dem Fall der Silicon Valley Bank sahen auch andere IT-Unternehmen den Sinn einer Bitcoin-Reserve aus dem eigenen Cashflow, um ihre Risiken zu verringern. Nach und nach wurde daraus aber ein Zerrbild: Zombieunternehmen verwandelten sich in einen Bitcoin-affinen, regulierten Memestock. Strategy hält heute 850.849 Bitcoin, im Schnitt zu gut 75.000 Dollar gekauft, und vor den Stammaktionären stehen rund 19 Milliarden Dollar an Schulden und Vorzugsansprüchen, die im Jahr 1,43 Milliarden an Dividenden und Zinsen kosten. Am 20. November kostete die Aktie nur noch 96 Cent je Dollar Netto-Bitcoin-Vermögen, und so verschenkt jede neue Emission nun Bitcoin an die neuen Käufer. Die eigene Kennzahl «BTC Yield» steht für 2026 bei minus 3,7 Prozent, und auch der japanische Nachahmer Metaplanet notierte Mitte November unter dem Wert seiner Bitcoin.
Noch abstossender als die Bilanz ist die Hybris. Mittlerweile spricht Saylor davon, Strategy sei so etwas wie die Zentralbank von Bitcoin («sort of like the central bank of Bitcoin», sagte er im Januar). Im August plauderte er in einem Podcast aus, dass ihm ChatGPT beim Entwurf seiner neuen Finanzpapiere geholfen habe, von denen er rund 15 Milliarden Dollar verkaufte. Er hat also Financial Engineering mit KI gemacht, wie er selbst zugibt, und das verstärkt die Extrapolation. Die KI extrapoliert auf Grundlage des bestehenden Wissens, und bei Entscheidungen über eine ungewisse Zukunft ist sie am schlechtesten. Und sein Softwareunternehmen hat für das Bitcoin-Ökosystem fast nichts gebaut, bei all den Milliarden, die es für Bitcoin einsammelt. Das ist absurd. Seine geförderte «Bitcoin education» besteht aus narzisstischen Memes mit einer Bildsprache hoher Zeitpräferenz, in der Cocktail schlürfende Neureiche vom «Yield on Bitcoin» leben.
Ein Lager im Kleid einer Bank
Saylors Argument ist wohl, die Treasury sei ein Kassenbestand, aus dem Financial Engineering einen Ertrag erzeugt; Bitcoin selbst müsse keinen abwerfen, schrieb er im Juni. Kasse ist Kapitalbestandteil nur als nötige Reserve für einen Kapitalaufbau, wie das Ersatzteil für die Maschine, und bei Strategy fehlt die Maschine, denn das Softwaregeschäft deckt nicht einmal den Liquiditätsbedarf des Konzerns, 2025 flossen operativ sogar 67 Millionen Dollar ab. Ein Ersatzteillager ohne Maschine ist kein Kapital, es bleibt ein Lager. Und eine Kasse muss in der Währung flüssig sein, in der die Rechnungen kommen. Die kommen bei Strategy in Dollar, und darum musste die Gesellschaft neben den Bitcoin eigens eine Dollarreserve von 4,9 Milliarden anlegen. Damit gibt sie zu, dass der Bitcoin-Bestand gar nicht ihre Kasse ist. «Treasury-Unternehmen» ist ein Etikettenschwindel: Normalerweise hält eine Treasury Liquidität für das Geschäft, hier gibt es das Geschäft nur für das Halten.
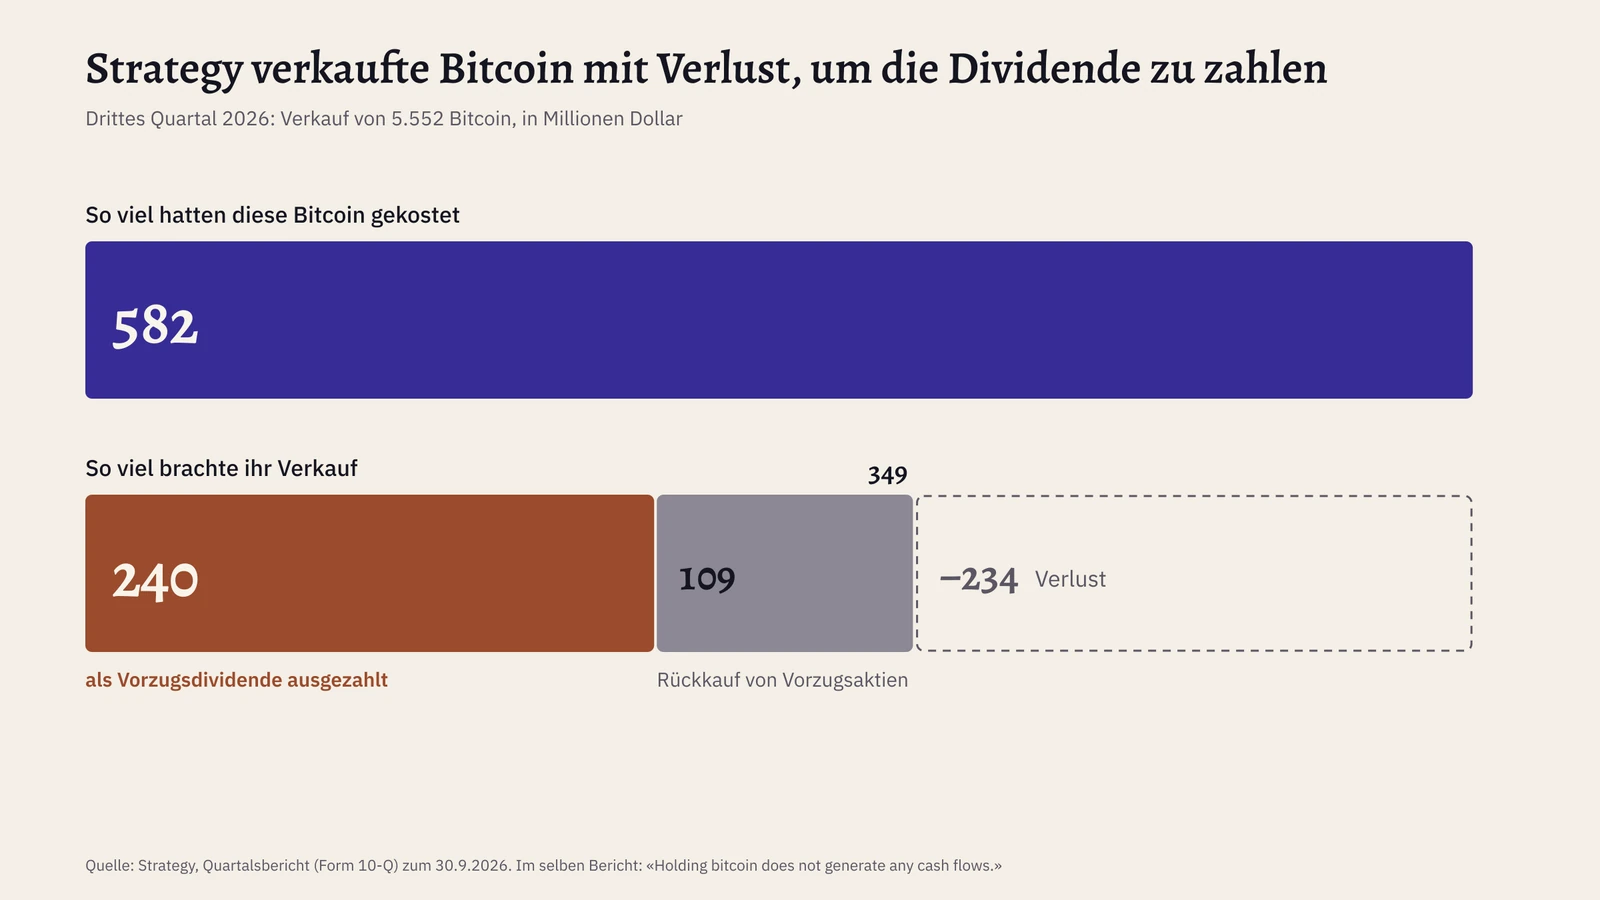
Ertrag auf Kasse ist ohnehin ein Widerspruch in sich, denn Ertrag bekommt nur, wer auf Verfügbarkeit verzichtet. «Holding bitcoin does not generate any cash flows», steht nüchtern im Quartalsbericht. Also kamen die Dividenden 2025 aus neuen Aktien und seit dem zweiten Quartal 2026 auch aus verkauften Bitcoin; im dritten Quartal verkaufte Strategy 5.552 Bitcoin, die 582 Millionen Dollar gekostet hatten, für 349 Millionen, und 240 Millionen davon gingen an die Vorzugsaktionäre. Das ist Substanzverzehr im Kleid eines Kupons, eine gehebelte Wette auf fortgesetzte Monetisierung. Als Wette mag das legitim sein, mit Kapital, Kredit oder Yield hat es nichts zu tun.
Immerhin hat Saylor zwei echte Renten abgeschöpft: den Aufschlag, den Anleger ohne direkten Zugang für die börsennotierte Hülle zahlten, und den Verkauf von Schwankung über Wandelanleihen, für die Hedgefonds gerne zahlten. Beide frisst die Konkurrenz auf, seit Spot-ETFs und fast zweihundert Nachahmer dasselbe bieten, und schmilzt der Aufschlag, bleibt ein gehebeltes Lager mit vorrangigen Dollaransprüchen. Eine Zentralbank ist das nicht, denn Strategy verleiht niemandem etwas, es ist selbst der Schuldner. Beim produktiven Unternehmen dagegen ist eine Beimischung von Bitcoin nötige Kassenhaltung für einen Kapitalaufbau und damit echter Kapitalbestandteil. Beim Treasury-Unternehmen fehlt dieser Aufbau, produziert werden nur Wertpapiere.
Die Rechnung der Führungsetagen
Diese Logik des traditionellen Finanzsystems wurde durch das Influencer-Modell verstärkt. Inhalte und Konferenzen haben in unserer Zeit extrem schwierige wirtschaftliche Rahmenbedingungen: Information ist kostenlos, Distribution ist alles. Daher sprechen auf Konferenzen hauptsächlich Influencer, die über ihre Reichweite Karten verkaufen, und Sponsoren, die den Bitcoinern etwas verkaufen wollen. Das grösste Geschäft, das ich in diesem Zyklus auf den Bühnen sah, waren eben die Aktien der Treasury-Unternehmen, mit all den fatalen Anreizen der klassischen Finanzwelt. Der Influencer brachte die Käufer in den Saal, der Sponsor kaufte sich Sichtbarkeit, und auf der Bühne galt der Verkauf eines Finanzprodukts als Bitcoin-Bildung. Die Strukturvertriebler haben die Ingenieure verdrängt.
Wie sich die Führungsetagen dabei bereichern, steht in den öffentlichen Unterlagen, man muss sie nur lesen. Michael Saylor bezieht seit 2014 ein symbolisches Gehalt von einem Dollar. Sein Geld kommt aus alten Optionen, also aus dem Recht, Aktien des eigenen Unternehmens zu einem früher festgelegten, niedrigen Preis zu kaufen. Je höher der Kurs steigt, desto mehr ist dieses Recht wert. Unter einem Verkaufsplan, den er 2023 eingerichtet hatte, löste Saylor 2024 alle vier Millionen Optionen ein (splitbereinigt); der Unterschied zwischen dem alten Kaufpreis und dem Börsenkurs betrug laut Unternehmen gut 363 Millionen Dollar. Vorstandschef Phong Le erhielt 2025 13,8 Millionen Dollar, Finanzvorstand Andrew Kang 5,7 Millionen, fast alles in Aktien und Optionen statt in Geld. Auch sie verdienen also am Kurs: Wie viele ihrer Aktien sie am Ende bekommen, hängt davon ab, ob die Aktie von Strategy über drei Jahre besser läuft als der Nasdaq, und der Ausschuss, der die Vergütung festlegt, lobte eigens den «BTC Yield» von 74,3 Prozent im Jahr 2024. So funktioniert die Maschine: Die Führung wird am Aktienkurs gemessen und bezahlt, und diesen Kurs befeuert sie selbst, indem sie immer neue Aktien ausgibt, allein im dritten Quartal 2026 für netto 5,4 Milliarden Dollar. Den gewöhnlichen Aktionären gehört nur, was nach den Gläubigern und den Vorzugsaktionären übrig bleibt.
Bei Metaplanet in Tokio unter Simon Gerovich lässt sich die Bevorzugung sogar auf die Aktie genau zählen. Sie hat zwei Teile. Der erste betrifft einen einzelnen Geldgeber. Im Januar 2025 gab es rund 39 Millionen Aktien von Metaplanet. Mit dem «21 Million Plan» räumte die Gesellschaft dem EVO FUND, und nur ihm, das Recht ein, 21 Millionen neue Aktien zu kaufen. Der Fonds durfte selbst wählen, an welchem Tag er kaufte, und zahlte dann den Schlusskurs des Vortags; stieg der Kurs, konnte er teurer weiterverkaufen. Hätte er alle Rechte genutzt, wären den bisherigen Aktionären von ihrem Unternehmen noch rund 65 Prozent geblieben.
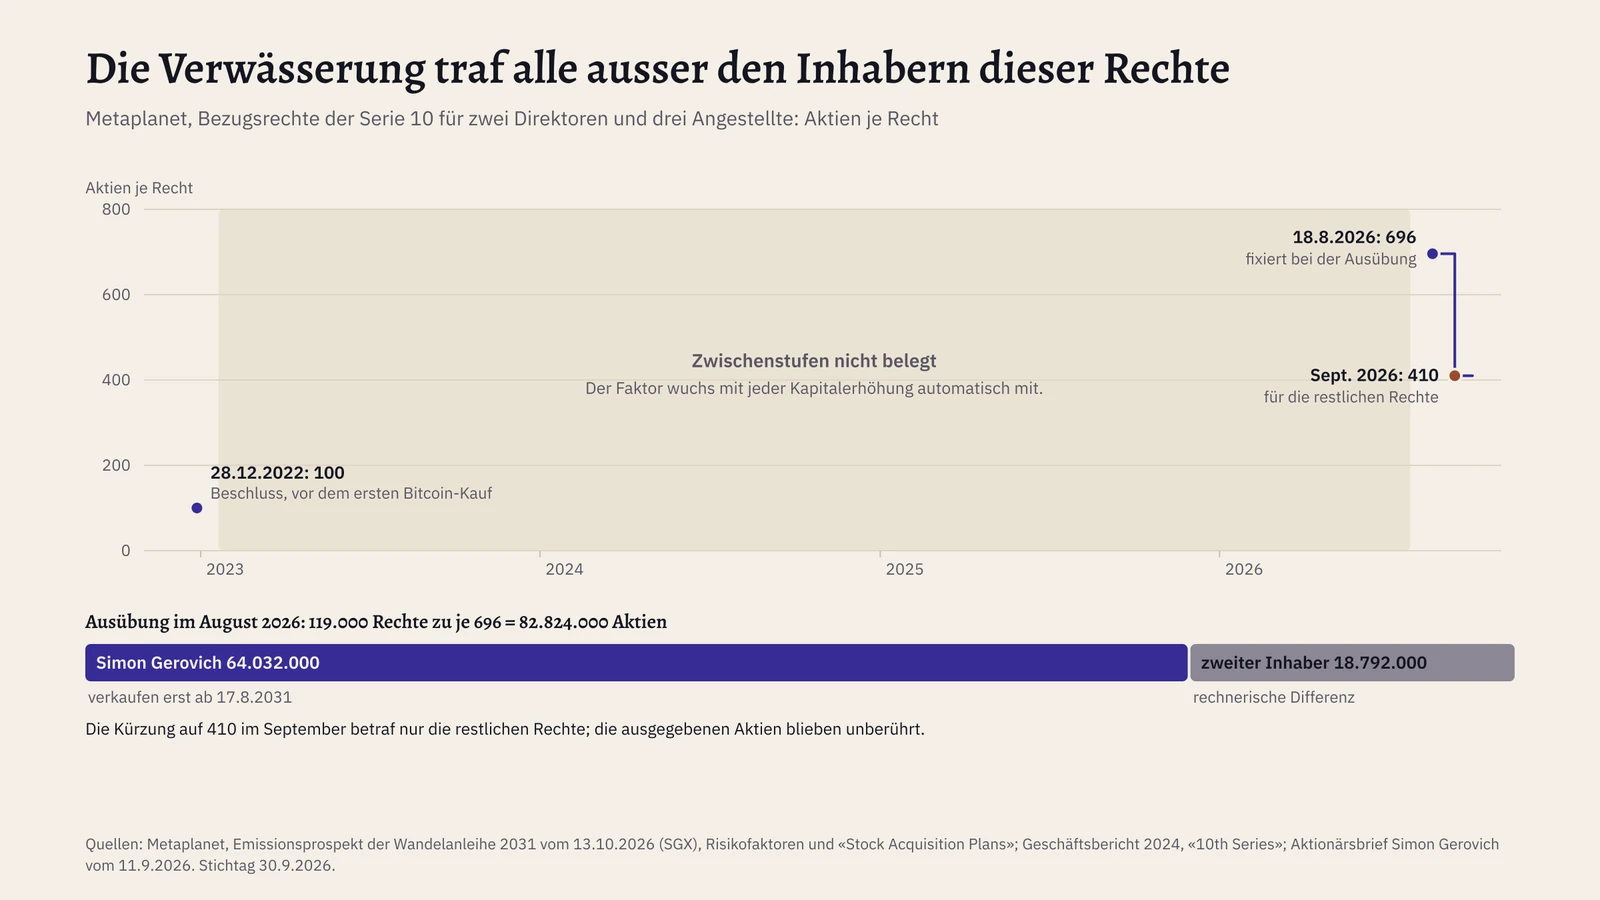
Der zweite Teil betrifft die Führung selbst. Seit Dezember 2022, also schon vor dem ersten Bitcoin-Kauf, hielten zwei Direktoren und drei Angestellte Bezugsrechte der Serie 10, und jedes Recht erlaubte ursprünglich den Kauf von 100 Aktien. Gibt ein Unternehmen neue Aktien aus, wird der Anteil jedes bisherigen Aktionärs kleiner; das nennt man Verwässerung. Diese Rechte waren davor geschützt, denn mit jeder Kapitalerhöhung wuchs die Zahl der Aktien je Recht automatisch mit, von 100 auf 696. Ihre Inhaber spürten also gerade jene Verwässerung nicht, die alle anderen trugen. Im August 2026 lösten zwei von ihnen ihre Rechte ein, und 64 Millionen Aktien gingen an Gerovich; verkaufen darf er sie erst ab August 2031. Im September kürzte die Gesellschaft die noch nicht eingelösten Rechte auf 410 Aktien je Recht, zu kaufen für 10 Yen je Aktie, und schätzte den damit gestrichenen Wert selbst auf über 220 Millionen Dollar. Gerovichs 64 Millionen Aktien blieben davon freilich unberührt.
Die vergessene Allmende
Die dritte Schwäche reicht am tiefsten. Von der «Tragödie der Allmende» spricht man seit Garrett Hardin 1968 fast reflexhaft. Die eigentliche Allmende ist aber keine Tragödie, sie funktionierte im Alpenraum erstaunlich gut, wie Elinor Ostrom am Walliser Dorf Törbel zeigte: Dort durfte seit 1517 jeder nur so viel Vieh auf die gemeinsame Alp treiben, wie er selbst durch den Winter brachte. Die eigene Arbeit war die Grenze des Anspruchs an die anderen. Auch die alpinen Bannwälder zur Hangsicherung sind Allmende, in Andermatt schützt der 1397 gebannte Wald das Dorf bis heute. Die Allmende ist Ausdruck hohen Vertrauenskapitals, und sie hält dieses Kapital zusammen wie der Bannwald den Hang.
Leider findet derzeit der letzte Kapitalverzehr im Abendland statt. Das unsichtbare Kapital der Hochvertrauensgesellschaften wurde konsumiert, durch falsche Eliten und vor allem durch Mittelmass, das den Staat zu seinen Gunsten genutzt hat. Open Source beruht sehr stark auf diesem Vertrauenskapital, und noch viel mehr, als die meisten ahnen, beruht eigentlich die gesamte Kultur darauf. Den Code von Bitcoin kann jeder kopieren. Wie gefährlich es wird, wenn die wenigen Prüfer erschöpft sind, zeigte 2024 das Linux-Werkzeug xz, dessen unbezahlter Betreuer von Scheinprofilen bedrängt wurde, bis er einem Neuen vertraute, der prompt eine Hintertür einbaute.
Das zeigt sich im Zerfall der Gesellschaft in einander misstrauende Blasen. Das ist unvermeidbar, weil Interessengegensätze ans Licht kommen. So auch bei Bitcoin: Mehrere Spaltungen sind passiert, mit guten Absichten und Sachkunde auf allen Seiten, aber ebenso mit Kurzsichtigkeit und Anreizproblemen auf allen Seiten. Der jüngste Streit ging um eine Voreinstellung für Daten in Transaktionen, die viele zu Bitcoin Knots wechseln liess, und im August spaltete sich eine Minderheit mit BIP-110 sogar auf eine eigene Kette ab. Die Zukunft ist ungewiss, und man kann sich ihr nur tüftlerisch in Trade-offs annähern.
Die grösste Prüfung steht erst bevor. Bei gut einem Drittel aller Bitcoin liegt der öffentliche Schlüssel offen, und was mit diesen Münzen bei einem mathematischen Durchbruch geschehen soll, ist ungeklärt. Sperrt man sie, nimmt man dem Sparer, der seinen Schlüssel zwanzig Jahre sorgsam verwahrt hat, sein Eigentum. Lässt man sie beweglich, gehören sie womöglich dem ersten Fremden mit der richtigen Rechnung. Kommt der Anlass über Nacht, zählt allein die Fähigkeit zur schnellen Einigung, und die wächst nur aus Vertrauen, das vorher schon da war.
Ersatzidentität und Bürgerkrieg
Dass Bitcoin für viele zur Ersatzidentität wurde, verhindert solche Anpassungsprozesse. Es geschah in einer Zeit massiven Identitätsvakuums, in der viele den Eindruck hatten, von ihren bisherigen Identitäten und Institutionen verraten worden zu sein. Natürlich ist diese Bindung auch nötig für Bitcoin, und sie ist unvermeidbar. Die Identitätspolitik ist eben abendländisches Erbe: Sie folgt aus einem Interesse für Ideen, aus dem Fehlen starker Sippenbezüge und aus der Möglichkeit, frei gewählte, abstrakte Ersatzbezüge zu wählen und zu nähren. Nur sehen eben dieselben Menschen, die das Protokoll in schlechten Zeiten tragen, in jeder Regeländerung leicht den Verrat an ihrer letzten selbst gewählten Zugehörigkeit.
Den ersten grossen Bürgerkrieg, den Streit um die Blockgrösse von 2015 bis 2017, hat Bitcoin erstaunlich gut überlebt, angesichts der katastrophalen Dramatik damals und seither. Rückblickend lagen die Big Blocker bei manchen Trade-offs vielleicht nicht ganz falsch. Den grössten Schaden richtete aber an, dass schon damals kein sinnvoller Kompromiss mehr möglich war, und am Ende scheiterten die utopischen Hoffnungen beider Seiten: Bitcoin wurde nicht zum Alltagsbargeld der Welt, und Lightning nicht zum selbst verwahrten Zahlungsnetz für jedermann. In allen öffentlichen Lightning-Kanälen zusammen liegen keine 5.000 Bitcoin.
Gezählt haben am Ende nur Netzwerkeffekt und Antifragilität. Mit grösseren Blöcken liess sich das knappe Gut, um das der Streit ging, gerade nicht vervielfältigen: die Bereitschaft der anderen, dieselbe Münze anzunehmen. Kein Fork brachte mehr Nutzung als Tauschmittel, alle schwinden in die Irrelevanz, und das war bisher das Ergebnis jedes Forks: Bitcoin Cash kommt heute auf ein Dreihundertstel des Marktwerts von Bitcoin und ein Sechzigstel seiner Transaktionen. Litecoin, das nie eine Abspaltung war, begleicht bei manchen Zahlungsdienstleistern zwar mehr Rechnungen als Bitcoin, hat dessen monetären Netzwerkeffekt aber nie geerbt; Zahlungsnutzung und Geldigkeit sind eben verschiedene Fragen. Gewonnen haben im Zahlungsverkehr ohnehin ganz andere, allen voran die Dollar-Stablecoins, von denen allein auf Tron über 90 Milliarden Tether im Umlauf sind. Auch die stärksten KI-Modelle geben mir da recht, wenn ich mit ihnen Alternativen oder Umbauten von Bitcoin durchspiele: Gibt man ihnen den vollen Kontext, werden sie erstaunlich bescheiden. Monetäre Netzwerkeffekte sind eben weder ein rein technisches Problem noch ein rein ökonomisches.
Mein grösster Vorbehalt
Die Fungibilität war immer mein grösster Vorbehalt. In «Geld her oder es kracht» nannte ich sie den ökonomischen Ausdruck für das «non olet»: Geld riecht nicht, und gerade das stiftet sogar zwischen jenen Frieden, die sich sonst nicht riechen können. Fungibilität war bei Geld immer eine Leistung von Technik oder Recht: Gold verliert seine Herkunft im Schmelztiegel, die Banknote durch das Recht, das dem gutgläubigen Empfänger das Eigentum lässt. Bei Bitcoin gilt im Protokoll jeder Satoshi gleich viel, doch jede Münze schleppt ihre öffentliche Vorgeschichte mit, und ob diese zählt, entscheidet, wer sie annimmt. Das sind immer öfter Börsen, Verwahrer und grosse Miner; drei Pools stellen gut 60 Prozent der Blöcke.
TradFi- und politische Adoption könnten darum die Fungibilität mehr einschränken, als sie die Absatzfähigkeit erhöhen. Der marginale Käufer ist heute oft ein regulierter Verwahrer, der jeden Eingang auf seine Herkunft prüfen muss, und in der EU sind anonyme Konten bei Anbietern ab Juli 2027 ganz verboten. Die Entwickler der Samourai-Wallet, die die Vorgeschichte der Münzen verwischte, wurden im November 2025 in den USA zu fünf und vier Jahren Haft verurteilt. Zugleich ist eine gewaltige Schicht von «Papier-Bitcoin» gewachsen: Ein Fünftel aller Bitcoin liegt bei Unternehmen, Staaten, Fonds und Börsen, und die amerikanischen Spot-ETFs verwahren über vier Fünftel ihrer 1,25 Millionen bei einem einzigen Unternehmen, Coinbase. Für jemanden, der seine Schlüssel leicht verliert, mag ein Verwahrer gesünder sein. Wählen aber Millionen aus demselben guten Grund denselben Verwahrer, entsteht ein Risiko, das keiner von ihnen gewählt hat. Der Käufer eines ETF-Anteils kann keine Bitcoin einlösen, und im Prospekt des grössten Fonds steht, dass bei einer Kettenspaltung der Sponsor entscheidet, was «Bitcoin» heisst. Das ist bis ins Detail die Architektur von Papiergold. Die Verschwörungstheorie vom heimlich ungedeckten Papiergold halte ich für Folklore. Die Geschichte lehrt Nüchterneres, denn sobald das Gold in wenigen Tresoren lag, liess sich die Einlösung per Federstrich aufheben, von der Ablieferungspflicht 1933 bis zur Schliessung des Goldfensters 1971.
Wäre eine Trennung von Papier-Bitcoin und echten Bitcoin also ähnlich wie ein Fork? Eher entstünde ein gespaltener Markt, mit derselben Kette und zwei Preisen, und solche Spaltungen halten nur, solange der Staat die Brücke zwischen beiden Segmenten beherrscht. Bei Bitcoin beherrscht er die Brücke zum Staatsgeld, kaum die Kette. Bisher zeigt sich die Reibung an abgelehnten Einzahlungen und gesperrten Konten, einen zweiten Kurs für Münzen ohne Identitätsnachweis gibt es nicht. Ohne die Dezentralität der Non-KYC-Bitcoin bricht allerdings auch der Fundamentalwert der Papier-Bitcoin, denn er hängt an Einlösung, Resilienz und Abrechnung zwischen Verwahrern. Ein Anspruch auf Münzen, die nur noch zwischen zugelassenen Adressen wandern dürfen, wäre ein Eintrag in der langsamen Datenbank eines Verwahrerkartells, und amerikanische, chinesische, russische und arabische Verwahrer werden einander ihre Sperrlisten kaum anerkennen. Gerade die Internationalität des Inhaberpapiers schützt so seine Fungibilität. Im politischen Ernstfall, für den man ein Versicherungsgut ja hält, wäre gerade der Papier-Bitcoin der einziehbare.
Die überwachten Bestände leben also von den freien. Wer eigene Schlüssel hält, einen eigenen Knoten betreibt, ohne Filter schürft oder Münzen von Person zu Person tauscht, leistet etwas für jeden ETF-Anleger, der davon nichts weiss und nichts dafür zahlt. Das ist dieselbe Allmende wie beim Quellcode, und sie wird genauso übernutzt. Fungibilität ist bei Bitcoin keine Eigenschaft, die man besitzt und ins Schliessfach legt, sie wird nur durch lebendigen Gebrauch behauptet. Mein Vorbehalt bleibt darum bestehen: Ob die freien Bestände gross genug bleiben, um die überwachten zu tragen, entscheidet mehr als jeder Kurs.
Rückabwicklung und neue Dezentralität
Überlebt Bitcoin diese schwierige Phase, wird es wieder stark an Antifragilität gewonnen haben. Die grösste Gefahr sehe ich im Eskapismus der Nutzer, die Souveränität in Zeiten der Entmenschlichung nicht mehr tragen können und wollen. Selbst verwahren heisst ohne Fangnetz leben, das verlangt Kraft und Charakter, und je härter die Zeiten, desto verlockender erscheinen Verwalter, Fonds und Gurus. Mit jedem, der die Mühe der Freiheit abgibt, schrumpft die freie Allmende, von der alles abhängt.
Der Boom um Trump und die Wall Street wurde bequem vorauskonsumiert, in Hybris und Selbstzufriedenheit, und wird nun rückabgewickelt. Vom Auftritt des Vizepräsidenten JD Vance auf der Bitcoin-Bühne bis zur strategischen Reserve aus beschlagnahmten Beständen wurde politische Anerkennung schon als Gewinn verbucht. Trump und die Wall Street für ihre Abzocke zu bejubeln, war dumm und rächt sich nun. Dafür steht der Preis noch immer erstaunlich hoch.
Die Dezentralität könnte endlich wieder zunehmen, durch idealistische Miner, wenn die kommerziellen kapitulieren, und manche kommerzielle Miner verkaufen schon ihre Bitcoin, MARA zuletzt über 13.500 Stück, und vermieten ihre Hallen an KI-Rechenzentren. Und durch echte Treasuries: produktive Unternehmen, die in dieser wahnsinnig schwierigen Weltlage eine Beimischung von Bitcoin als leichte Risikoverbesserung sehen.
Was im Bärenmarkt gebaut werden muss
Bitcoin muss dringend sein Infrastrukturproblem lösen, und das ginge nur durch Mäzenatentum, durch Stiftungen und sehr langfristige Anleger, die die Allmende tragen, indem sie die nötige Kompetenz bezahlen. Wer die Blockprüfung für alle verbessert, kann eben niemandem eine Rechnung schicken. Es wäre das Gegenbild zum umgekehrten Mäzenatentum, das ich an der Satoshi-Statue beschrieben habe.
Im Maschinenraum sieht es ernster aus, als man von aussen denkt; das höre ich von erfahrenen Ingenieuren, die aus der Industrie zu Bitcoin kamen. Das Team von Bitcoin Core ist jünger und unerfahrener, als sein Ruf vermuten liesse, weil befristete Stipendien Berufseinsteiger anlocken und gestandene Ingenieure mit Familie verfehlen. Die Prüfung fremden Codes gilt als Fleissarbeit für Neue und wird zum Engpass, und am Ende setzt sich oft durch, wogegen niemand mehr Einwände hat. Einen langfristigen Architekturplan gibt es nicht, und die Blockvalidierung, der heikelste Teil, gehörte eigentlich sauber abgetrennt ganz nach unten. Code, Prüfung und Tests hängen an GitHub; den Code kann man kopieren, die gemeinsame Arbeit der Prüfer auf dieser einen Plattform lässt sich weit schwerer verlegen. Auch die Finanzierung ist stark konzentriert; eine Studie ordnete für 2023 fast zwei Drittel der untersuchten Fördermittel zwei Organisationen zu, und die grössten Geldgeber kamen auf je kaum anderthalb Millionen Dollar für Bitcoin Core. Bisherige Stiftungen waren nicht langfristig und kompetent genug angelegt, und die Anreize waren schlecht. Das soll nicht negieren, wie viel Engagement im Verborgenen lief. Gebraucht würde aber ein festes Team erfahrener Ingenieure in dauerhafter Anstellung, das Komponenten eigenständig neu baut und schrittweise einbringt, vielleicht sogar in einer eigenen Implementierung, deren Verbesserungen andere übernehmen können, ohne dass sie auf deren Zustimmung angewiesen ist. Gewinn wirft so etwas kaum ab, und genau deshalb braucht es Mäzene, die einem erfahrenen Prüfer das Auskommen sichern und dessen Einwand auch dann aushalten, wenn er das eigene Lieblingsprojekt trifft.
Auch die Absatzfähigkeit von Bitcoin, seine zentralste monetäre Eigenschaft, liegt viel mehr an sehr langfristig orientierten Anlegern, deren niedrige Zeitpräferenz schon ans Altruistische grenzt, als die meisten ahnen. Freilich hilft der geduldige Halter dem Verkäufer erst, wenn er noch Mittel für einen Kauf hat. Die Treasury-Unternehmen haben dazu wenig beigetragen, sie verstärken eher die Volatilität, als sie zu mindern, denn wer vor dem nächsten Kauf erst seine eigene Aktie verkaufen muss, fällt im Abverkauf als Käufer aus.
Zuvor muss freilich der kulturelle Schutt des Booms weg. Das Dumbing down hat inzwischen einen Namen, «retard maxxing», ein Wort aus dem Looksmaxxing-Milieu, das im März sogar Marc Andreessen aufgriff. Über die «Bitcoin education» lässt sich nur sagen: Es ist schon alles gesagt, nur noch nicht dumm genug. Dazu gehört es auch zu akzeptieren, wenn Menschen kapitulieren, die sich zu sehr täuschen liessen und nun ent-täuscht sind. Ihr Ausstieg nimmt dem Inhaberpapier nichts von seinem Gebrauchswert.
Im Bärenmarkt wird gebaut. Der Bedarf ist nicht kleiner geworden, aber die lukrativen, kurzfristigen, bequemen Täuschungen müssen zuerst überwunden werden. Bitcoin ist wieder tot und wird wahrscheinlich auch diesen Tod überleben. Womöglich ist es tot als Allheilmittel, als Hundert-Prozent-HODL-Hoffnung, und wiedergeboren als Werkzeug, das in ungewissen Zeiten beim Überleben hilft, nicht als Hoffnung auf schnellen Reichtum.
Rahim Taghizadegan ist der letzte österreichische Vertreter der Österreichischen Schule in direkter Tradition, Unternehmer, Autor von mehr als fünfzehn Büchern, Hochschuldozent und Gründer von scholarium, citadel.garden und deedsats.
Scholien per E-Mail · seit 2009
Scholien. Monatliche Randglossen von Rahim Taghizadegan zur Gegenwart, geschrieben im Modus der Wiener Schule.
Eine Ausgabe im Monat. Keine Weitergabe der Adresse, Abmeldung mit jeder Ausgabe.