Bitcoin è morto di nuovo
Un bilancio dopo l’autunno degli attacchi informatici: capacità di giudizio in declino, società di tesoreria senza attività e un bene comune di cui nessuno si fa più carico.
Nell’«Internet del denaro» la paura degli attacchi informatici è alle stelle. Appena ripresisi in estate dallo spavento per i loro dispositivi di firma, quanti custodivano da sé i propri bitcoin hanno visto una sidechain perdere la sua riserva e poi le maggiori piattaforme di scambio essere saccheggiate. E ogni giorno può arrivare un’altra notizia funesta. A giudicare dal parere di piccoli investitori ed esperti, Bitcoin dovrebbe essere morto di nuovo da un pezzo: secondo bitcoindeaths.com, dal 2010 è stato dato per morto 482 volte, di cui 28 soltanto quest’anno. Il morale è a terra come dopo i grandi tracolli del passato, per esempio quello di Mt. Gox, dopo il quale per qualche anno persi ogni interesse per Bitcoin.
Stavolta però c’è dell’altro, e mi inquieta più di qualsiasi crollo del prezzo. Da fuori piovono colpi e dentro molte cose sono state lasciate andare. Dei ruoli recitati, dell’autocompiacimento e del cinismo dello scorso ciclo ho già detto quel che pensavo in «Il denaro è per gli estranei». Allora erano ancora questioni di vanità. Ora la faccenda si fa seria.
Scolî per e-mail
Scolî.Le note mensili di Rahim Taghizadegan sul presente, nella tradizione della scuola viennese. La lettera arriva in inglese.
Un numero al mese. L’indirizzo resta riservato. In ogni numero c’è un link per cancellare l’iscrizione.
Canarino, calamita e scudo
In quanto ultimo titolo al portatore internazionale al mondo, Bitcoin è davvero trasferibile liberamente, dunque è anche preda diretta di chi lo attacca. Una banca può stornare un addebito, un tribunale può rettificare un registro. Con Bitcoin, quel che è andato è andato. Bitcoin è perciò il canarino nella miniera di carbone: ciò che in banca potrebbe rimanere inosservato per anni qui può costare a qualcuno i suoi risparmi la sera stessa. È una calamita per gli attacchi, e dunque potenzialmente perfino uno scudo, perché ha attirato su di sé tante energie ostili che con ogni probabilità avrebbero investito altre infrastrutture. Con l’IA il fenomeno si accentua, perché scoprire falle e ingannare i dipendenti costa meno.
In estate l’ondata ha investito Bitcoin. Le Coldcard meno recenti, dispositivi di firma per chi custodisce le proprie chiavi con prudenza, generavano dal 2021 numeri casuali di scarsa qualità. Oltre 1.800 bitcoin sono stati rubati ricostruendo le chiavi per via di calcolo. A settembre, per un errore di convalida, la sidechain Liquid ha rilasciato circa 4.000 bitcoin della sua riserva, in gran parte rientrati l’indomani. Poi è toccato a Bitget e a fine ottobre a Binance, dove gli autori dell’attacco sono arrivati fino alle operazioni di firma passando per i computer degli sviluppatori e perfino per uno strumento di IA interno. Sono state coinvolte disponibilità per 6,34 miliardi di dollari e all’inizio di novembre ne era stata congelata o intercettata poco meno della metà.
Per chi ne è stato colpito è stato un dramma. La rete in sé è rimasta intatta, ed è questa la distinzione che mi preme: sono state violate le chiavi, una catena distinta e l’ambiente di firma delle piattaforme di scambio. La catena principale di Bitcoin si è limitata a eseguire ciò che le è arrivato con una firma valida. Lo fa anche per il ladro. Certo, chi possiede bitcoin si assume così un rischio tecnico, ma il rischio sta nella serratura della cassaforte, assai meno nel metallo. Se i furti sulle piattaforme hanno colpito così tante persone c’è una ragione su cui tornerò: sempre più investitori detengono bitcoin sotto forma di crediti verso piattaforme di scambio, fondi e società per azioni. Dove in tanti affidano la custodia agli stessi pochi soggetti, basta un solo errore.
È sorprendente che la rete abbia finora resistito a ogni attacco. Come sempre, l’argomento più forte a favore di Bitcoin è questa antifragilità, che vale più delle sue funzionalità e degli «argomenti di vendita» che cambiano a ogni ciclo. Ha superato anche le difficoltà della sua infanzia, il bug inflazionistico del 2010 e la scissione involontaria della catena nel 2013. Dal caso Coldcard si è ricavato perfino qualcosa: la falla è stata scoperta e la correzione è già stata sottoposta a verifica indipendente.
Quanto sono ancora disposti a pagare i compratori
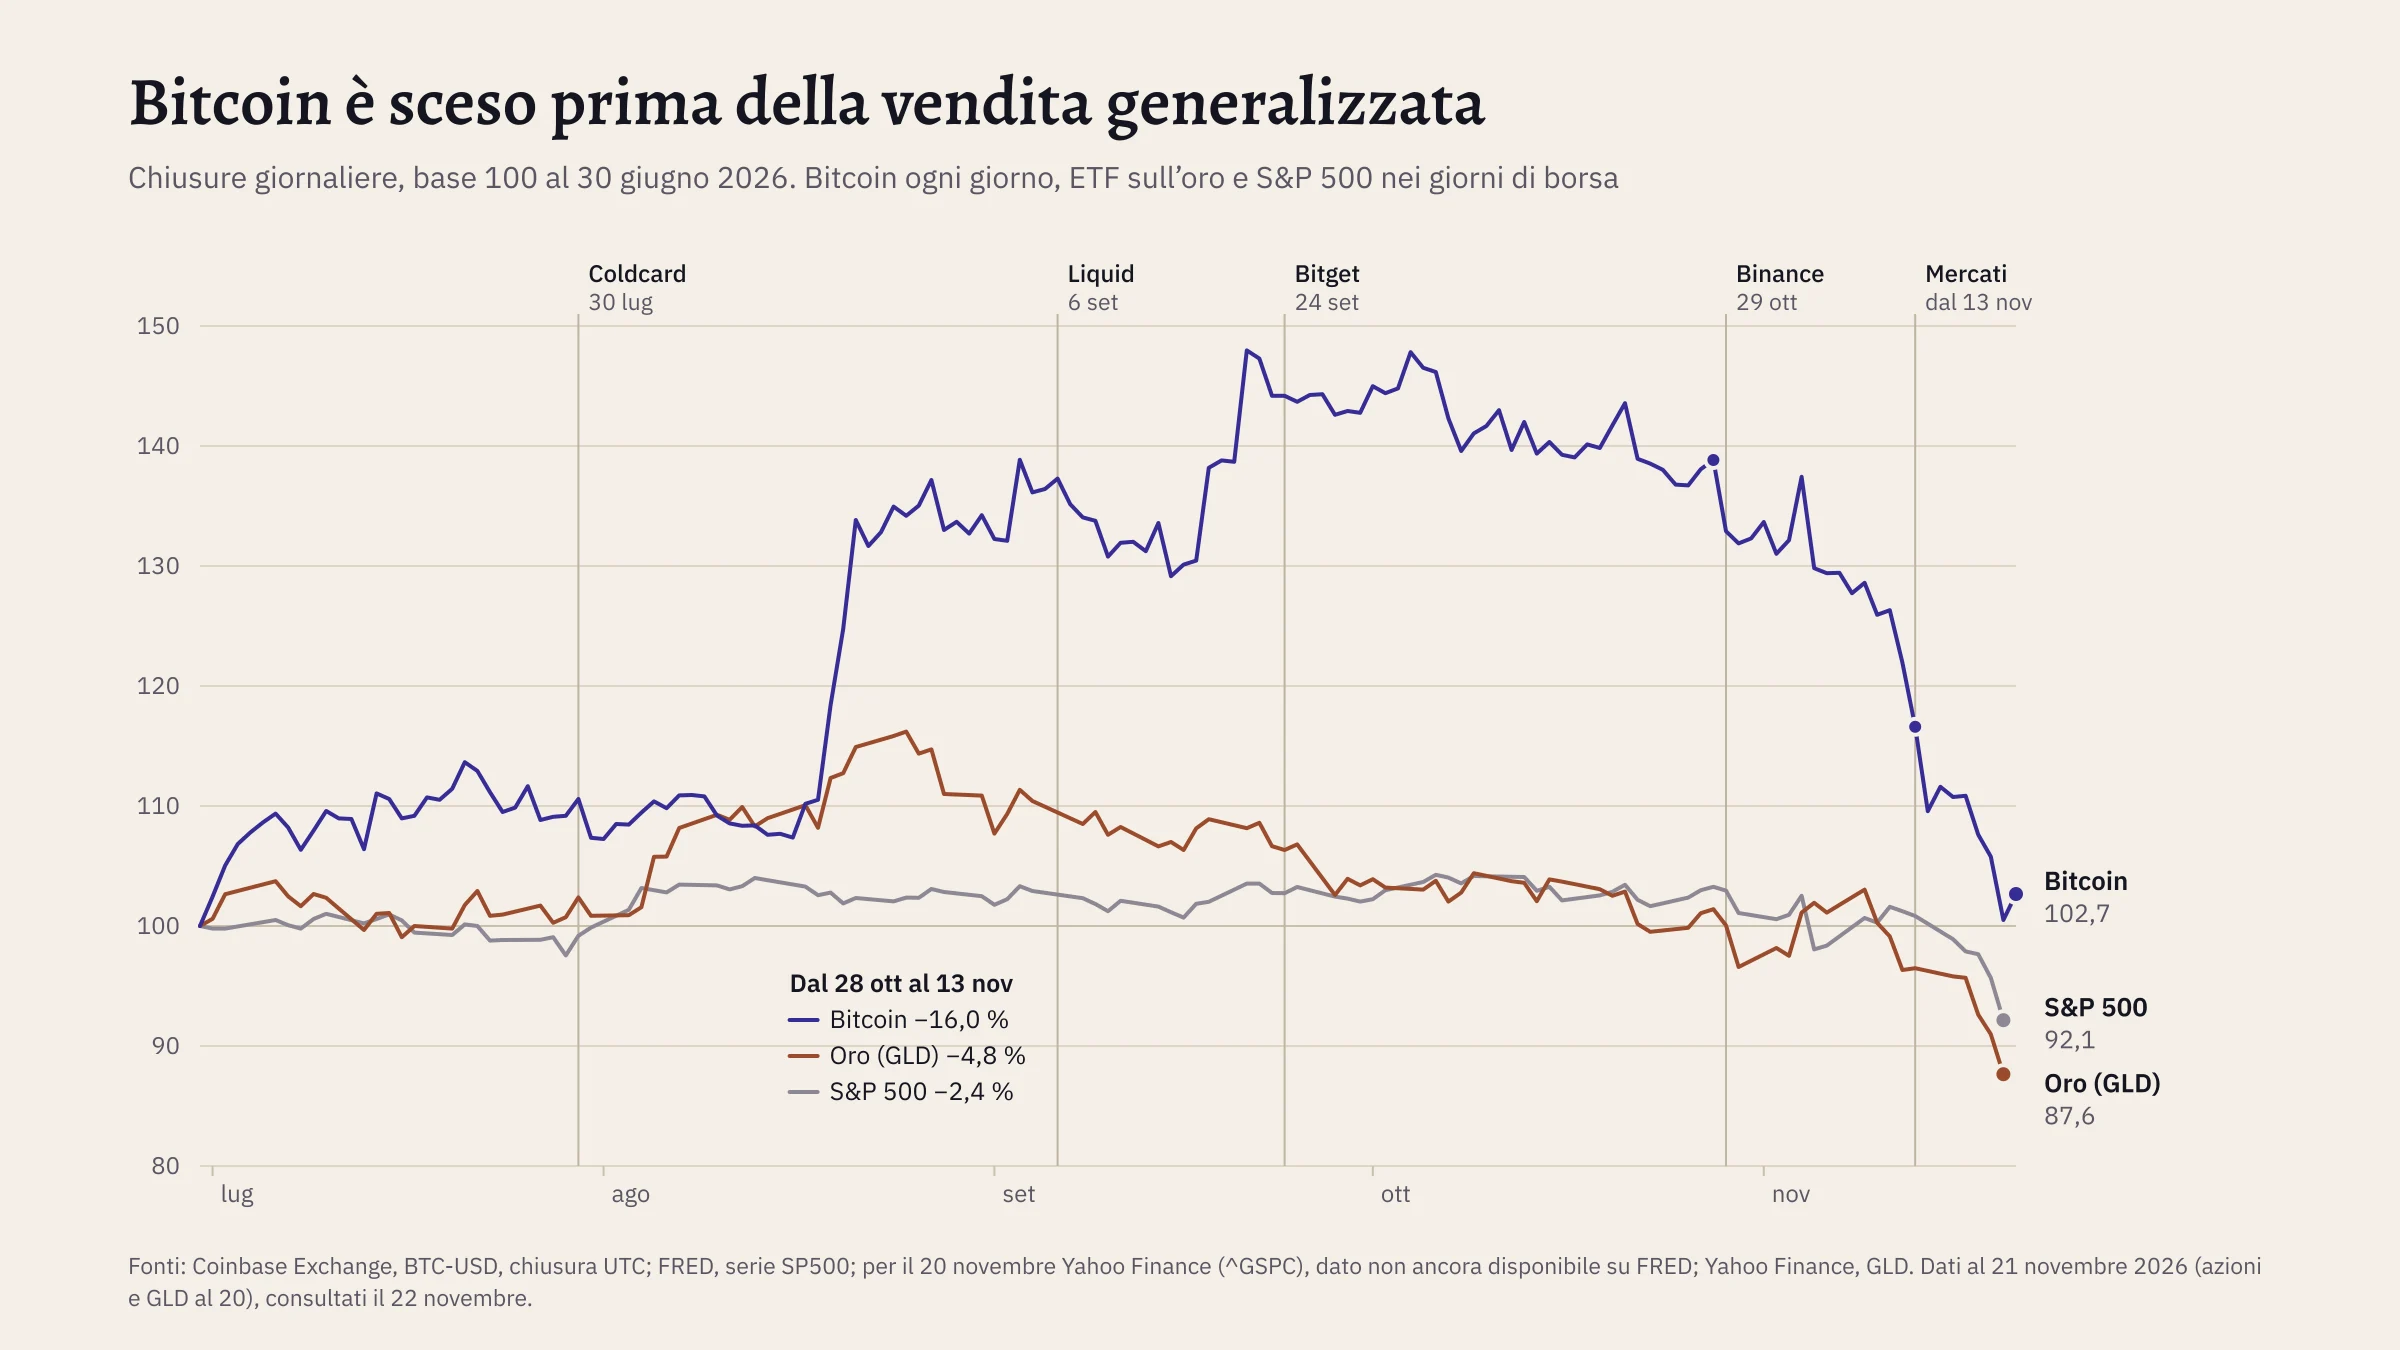
Una seconda prova di antifragilità è venuta dal prezzo. Durante questa catastrofica ondata di attacchi, che ha scosso profondamente la fiducia degli utenti, l’argomento di maggior peso a favore di Bitcoin è stato il prezzo, relativamente alto e stabile. A fine giugno Bitcoin si aggirava sui 58.500 dollari. A fine settembre, dopo Coldcard, Liquid e Bitget, era sopra gli 84.000 dollari. Chi custodiva le proprie chiavi dubitava dei propri dispositivi e il prezzo saliva ugualmente, e di molto.
Ha ceduto solo dopo Binance, di circa il 16 per cento fino a metà novembre, e poi di un altro 14 per cento scarso nell’ondata di vendite che ha investito quasi tutti gli attivi. La prima parte del calo è stata dunque di casa, la seconda è venuta da fuori. Nella settimana conclusa il 20 novembre gli indici azionari americani hanno perso tra l’8,6 e il 10 per cento e persino l’oro è sceso di oltre il 9. Erano ricercati soltanto il dollaro e i titoli di Stato americani a lunga scadenza. Il rendimento dei decennali è sceso dal 5,15 al 4,92 per cento. Io ci leggo l’attesa di uno shock deflazionistico, benché il rincaro dei prezzi sia tutt’altro che finito: la guerra fra gli Stati Uniti e l’Iran fa salire il costo dell’energia, in ottobre i prezzi al consumo sono ancora aumentati dello 0,4 per cento e il mercato del lavoro ha creato 165.000 posti. Eppure le aspettative d’inflazione sono calate sensibilmente, presso le famiglie americane dal 4,7 al 3,7 per cento nel giro di un mese. In una situazione del genere si vende per primo ciò che si può convertire più rapidamente in dollari. Bitcoin e oro anticipano così la volatilità, per il semplice fatto che si possono vendere. Domenica 22 novembre un bitcoin costava di nuovo circa 60.000 dollari, meno della metà del record di oltre 126.000 dollari nell’ottobre del 2025. Eppure il prezzo è sorprendentemente alto, se lo si confronta con la domanda che mi sarei aspettato dopo una tale sequenza di attacchi, guerra e timori per la liquidità.
Ogni scarsità si può violare
Neppure i beni materiali hanno offerto un rifugio quest’autunno. Oro e argento hanno subito una forte correzione. E anche se un metallo non si viola come una chiave, anche l’oro si può «hackerare». Dal 1980 è dimostrato che si possono trasformare altri elementi in oro. Allora, a Berkeley, alcuni fisici trasformarono bismuto in oro in un acceleratore di particelle, sia pure a costi assurdi. Oggi l’azienda Marathon Fusion calcola che le future centrali a fusione potrebbero trasformare come sottoprodotto il mercurio in oro, circa due tonnellate all’anno per gigawatt, a fronte di una produzione mondiale di oltre 3.600 tonnellate. L’ipotesi è ancora tutta da verificare e riguarda un futuro lontano. Eppure a chi detiene oro basterebbe già che comparisse il primo prezzo credibile per produrre una tonnellata in più all’anno. Nello spazio è lo stesso, solo più in là nel tempo: la sonda Psyche della NASA arriverà al suo asteroide metallico solo nel 2029 e nessuno sa se il minerale si potrà mai riportare sulla Terra a un prezzo di mercato. La storia monetaria è però piena di shock dell’offerta dovuti a nuovi procedimenti, da Potosí al Witwatersrand. Ancora nel 1884 si coronava il Washington Monument con l’alluminio, che allora costava il doppio dell’argento. Due anni più tardi l’elettrolisi ne fece un metallo di uso comune.
I diamanti sono già stati «hackerati». Le pietre di laboratorio sono ormai quasi indistinguibili da quelle naturali. Un diamante di laboratorio da un carato costa all’ingrosso circa il 96 per cento in meno che nel 2018 e negli Stati Uniti, già nel 2025, il 61 per cento dei nuovi anelli di fidanzamento montava una pietra di laboratorio. Chi tiene alla provenienza paga ancora un sovrapprezzo. A chi vuole semplicemente un bel diamante non serve più una miniera. Persino De Beers ha rinunciato alla propria marca di diamanti di laboratorio e quest’anno incassa per carato di diamante grezzo oltre un terzo in meno dell’anno scorso. La scarsità rispecchia sempre e soltanto lo stato provvisorio della tecnica e delle conoscenze.
La scarsità di Bitcoin poggia sulla matematica, sul codice sorgente e sul consenso sociale. E anche la matematica poggia su ipotesi non dimostrate. I più, di fronte a questo pericolo, pensano ai computer quantistici. Il rischio più vicino mi pare quello dei progressi matematici dell’IA, che potrebbero arrivare a intaccare il problema di P uguale a NP. E per mettere in difficoltà Bitcoin non servirebbe neppure la dimostrazione del secolo. Il rischio ancora non si profila all’orizzonte immediato, ma è molto più vicino di quello quantistico. Le firme di Bitcoin si basano sul fatto che un certo calcolo su una certa curva sia praticamente irrisolvibile, e nessuno lo ha dimostrato. Quest’estate gli sviluppatori dello schema post-quantistico HAWK hanno ritirato la proposta dopo che alcuni ricercatori, con l’IA, vi avevano trovato un punto debole. Già nel 2022 un altro candidato, SIKE, era stato violato in pochi minuti su un computer comune. Un computer quantistico lo si vede arrivare con anni d’anticipo. Una scoperta matematica può arrivare da un giorno all’altro. E gli schemi a cui Bitcoin dovrebbe passare per difendersi dai computer quantistici si fondano a loro volta su ipotesi più recenti e meno vagliate. Chi scommette tutti i propri risparmi su una sola nuova ipotesi scambia un rischio conosciuto con uno ignoto.
Che cosa si ricava da questa incursione nella fisica, nella chimica e nella matematica? Che non c’è certezza. Il digitale non è sempre più vulnerabile dell’analogico, e può valere anche il contrario. La principale obiezione al commercio in rete era un tempo che nessuno avrebbe mai inserito in Internet i dati della propria carta di credito. Nonostante i gravi problemi di sicurezza, gli attacchi e le truffe, sarebbe stato del tutto sbagliato affidare il commercio alle monete d’argento «inviolabili», come alcuni prepper hanno davvero provato a fare. Proprio in quest’anno di attacchi informatici su vasta scala l’argento sarebbe stato addirittura la scelta peggiore: dall’inizio dell’anno ha perso oltre il 41 per cento, più dell’oro, più delle azioni e perfino più di Bitcoin.
Fosse tutto qui, si potrebbe aspettare con calma. Ma questo quadro macroeconomico e geopolitico apocalittico si è scontrato con debolezze di fondo che il mercato rialzista aveva coperto. Ne vedo tre: l’intelligenza in calo mentre cresce il debito tecnico, le cosiddette società di tesoreria e una crisi di governo del protocollo che nasce dal declino del capitale di fiducia della società.
Quando la massa diluisce le eccellenze
I bitcoiner hanno confidato a lungo che le persone più intelligenti fossero bitcoiner. La convinzione era che, dedicato abbastanza tempo a capire Bitcoin, non lo si potesse più rifiutare. Nell’aprile del 2024 Michael Saylor scriveva: «I've never met a well-informed #Bitcoin critic.» Non gli era mai capitato, diceva, di incontrare un critico ben informato. Da parecchio tempo questo non è più vero. Molte persone intelligenti cercano problemi appassionanti su cui il loro lavoro possa avere un grande effetto, e qui l’IA ha certo rubato a Bitcoin parte della scena. Molti fra i più intelligenti sono passati da Bitcoin all’IA, e questo pesa più di ogni spostamento degli investitori. Il numero di chi contribuisce a Bitcoin Core non lo rivela: nel 2025 è addirittura salito da 112 a 135, dopo i 194 del 2018. La cifra tace su quanti di loro sappiano riconoscere un errore sottile nella convalida dei blocchi.
Conta di più, però, un inevitabile effetto di autoalimentazione: quanto più ampia è l’adozione, tanto più il pubblico si avvicina alla media. Lo si vede con particolare evidenza nelle curve a campana della distribuzione dell’intelligenza. Scelgo volutamente un esempio con valori ipotetici, perché nessuno ha misurato il QI dei bitcoiner. Se i primi utenti avevano una media di 125 e la popolazione generale una media di 100, a parità di dispersione, fra mille utenti della prima ora se ne trovavano una decina con un valore superiore a 160. Nella popolazione generale se ne trova uno su 31.500. Se a ogni utente della prima ora se ne aggiungono dieci nuovi, la mediana scende già a poco meno di 102 e la quota delle menti più brillanti cala dall’uno per cento a un decimo di quella quota, a un centesimo con cento nuovi utenti. Un lieve spostamento a sinistra comporta quindi un cambiamento drastico della composizione relativa. E il fenomeno si autoalimenta, perché editori, organizzatori e oratori seguono il pubblico più numeroso, dando a chi sta al vertice sempre meno ragioni di spendervi il proprio tempo. Il successo avvicina alla massa e consuma se stesso.
È proprio qui che il declino della capacità di giudizio incontra il crescente debito tecnico, il «technological debt»: ogni soluzione rapida di oggi consegna i costi di domani a chi dovrà verificarla, e di revisori ce ne sono sempre meno.
Lo si è già visto con l’adozione di Internet. Il web nacque come terreno di sperimentazione dei migliori fisici delle particelle del mondo al CERN, che ne rese libero il software nell’aprile del 1993. Già nel gennaio del 1994 su Usenet ci si lamentava del «settembre che non finisce mai». Prima, soltanto a settembre arrivavano in rete nuovi studenti e ne imparavano le usanze. Dal 1993 l’afflusso dei nuovi arrivati non si è più fermato. Dopo la prima ondata di adozione si diffuse una profonda frustrazione, che nel 2003 un musical condensò nel titolo di una canzone, «The Internet Is for Porn». Ormai oltre il 70 per cento della popolazione mondiale è online e i social media mostrano un istupidimento estremo, per il quale non occorre alcuna cospirazione. Basta orientarsi alla mediana e lasciare che il meccanismo si rafforzi da sé.
Si aggiunge, in terzo luogo, una generale inversione dell’effetto Flynn, su uno sfondo demografico sfavorevole. In molti luoghi i punteggi nei test d’intelligenza sono tornati a calare. Fra i coscritti norvegesi, per esempio, accade a partire dalle classi di leva nate intorno al 1975, e perfino tra fratelli della stessa famiglia. Dove pochi esperti verificano il lavoro di molti, ogni mancato ricambio pesa. Il problema investirà molte altre infrastrutture, e anche qui Bitcoin è solo un segnale anticipatore.
Protocolli noiosi e falso capitale
Le premesse di fondo, però, tengono ancora: un protocollo relativamente semplice, che richiede relativamente poca manutenzione, distribuito in modo relativamente ampio e decentralizzato sotto forma di codice sorgente aperto. Un nodo Bitcoin deve solo verificare che un blocco sia valido secondo le stesse regole che applicano tutti gli altri. Il tipico software di una banca deve invece tenere insieme conti, ordini e sistemi ereditati da decenni diversi e rischia di scoppiare a ogni migrazione. Nel 2018 un cambio di piattaforma del genere costò alla britannica TSB circa 330 milioni di sterline e 80.000 clienti.
Che le persone più in gamba perdano interesse non è necessariamente un argomento contro un protocollo. I protocolli sono noiosi, e spesso è proprio questo il loro pregio. Detenere oro in tempi di grandi sconvolgimenti, oggi come un tempo, è di una noia incredibile. Nel 1923 Keynes definì il gold standard un «barbarous relic», eppure quella reliquia barbara ha ancora alle spalle una storia di antifragilità sul lunghissimo periodo. Ha assolto la funzione monetaria principale: evitare la perdita totale, permettendo ai risparmi di sopravvivere. Quanto più lungo è il periodo, tanto più improbabile è che i risparmi sopravvivano, e proprio questo vantaggio nel breve periodo è di una gran noia.
Tesaurizzare, certo, non è il fine principale dell’economia. È una condizione necessaria, ma non sufficiente: permette di scambiare nel tempo e d’investire al momento giusto. HODL può però diventare il meme stupido di idioti passivi, convinti che Bitcoin «sistemi» ogni problema della vita e che a loro non resti più nulla da fare. Il consumo è un’affermazione della vita. Più importante ancora è formare capitale, e questo vuol dire necessariamente affrontare un rischio dall’esito incerto, rinunciando alla liquidità e spendendola nell’attesa di innovazione e produttività future.
Il capitale è fatto di mezzi impiegati in processi produttivi indiretti. Consiste nell’impiegare, con esito incerto, beni commerciabili per disporre in seguito di più beni commerciabili. Il denaro diventa capitale solo quando lo si spende a questo fine, e come fondo di cassa ne fa parte soltanto nella misura in cui la formazione di capitale esige una riserva. Richard von Strigl lo disse chiaramente in «Kapital und Produktion» nel 1934: «Il possesso di denaro non è mai di per sé capitale. Diventa capitale monetario solo in virtù dell’uso che ne fa chi lo possiede.» Ludwig Lachmann annoverava fra il capitale anche la cassa di un’impresa, ma per la stessa ragione per cui vi annoverava i ricambi nel magazzino di una fabbrica. Il ricambio è capitale perché c’è una macchina che ne ha bisogno. Il capitale è sempre una relazione con un piano di produzione, mai una proprietà materiale di un bene scarso.
Michael Saylor è quindi del tutto fuori strada quando chiama Bitcoin «capitale digitale» e le sue azioni privilegiate «credito digitale». Sono meme che tradiscono ignoranza economica. Chi detiene bitcoin si guarda bene dall’impiegarne la commerciabilità. La conserva perché ancora non sa a che cosa gli servirà. Se il valore di scambio sale perché più persone accettano Bitcoin, quello è il frutto della monetizzazione, che i compratori successivi pagano ai detentori precedenti, e non ha nulla a che vedere con il rendimento di un processo produttivo indiretto.
Purtroppo l’interesse per la vera scienza economica è minimo. L’«Austrian School» interessa solo come meme, come argomento di vendita pseudoscientifico e come conferma delle proprie convinzioni ideologiche. La scuola austriaca originaria, con il suo sobrio realismo e il suo rifiuto dei giudizi di valore, è poco richiesta, e come tradizione di pensiero è comunque quasi morta. In tempi di crescente incertezza, però, farsi carico dell’incertezza non diventa più facile. L’imprenditorialità in senso stretto arretra perciò ancora, a favore di un proletariato dipendente che deve adattarsi o puntare tutto su speranze utopiche, quasi religiose, con tanto di guru.
Aziende zombie e nuovi re dell’argento
Sullo stesso terreno dell’ignoranza economica è cresciuta la seconda debolezza: le cosiddette società di tesoreria in bitcoin. Sa di un rischioso «cornering», di una manovra a debito per gonfiare i prezzi, come quella dei fratelli Hunt, che nel 1980 andarono a fondo con il loro argento e i loro contratti a termine quando le borse inasprirono le regole sui reintegri dei margini e in poco più di due settimane il prezzo cadde di quasi due terzi. In Strategy il meccanismo è diverso, ma il circolo di retroazione è familiare: finché gli investitori pagano l’azione più di quanto valgono i bitcoin sottostanti, ogni nuova emissione trasforma quel sovrapprezzo in altri bitcoin, e quando si prosciuga la domanda di azioni, si prosciugano anche gli acquisti.
Eppure l’inizio era stato ragionevole. La giustificazione originaria di Saylor era che la sua azienda teneva mezzo miliardo di dollari in titoli di Stato a breve termine. Dopo il fallimento della Silicon Valley Bank anche altre aziende informatiche videro il senso di costituire, a partire dai propri flussi di cassa, una riserva in bitcoin per ridurre i rischi. A poco a poco ne uscì però una caricatura: società zombie si trasformarono in meme stock regolamentate legate a Bitcoin. Strategy detiene oggi 850.849 bitcoin, comprati in media per poco più di 75.000 dollari l’uno. Prima degli azionisti ordinari vengono circa 19 miliardi di dollari fra debiti e diritti privilegiati, che costano all’anno 1,43 miliardi in dividendi e interessi. Il 20 novembre l’azione valeva appena 96 centesimi per dollaro di patrimonio netto in bitcoin, sicché ogni nuova emissione ormai regala bitcoin ai nuovi compratori. L’indicatore proprietario «BTC Yield» segna per il 2026 un meno 3,7 per cento, e anche l’imitatrice giapponese Metaplanet quotava a metà novembre meno del valore dei suoi bitcoin.
Più ripugnante ancora del bilancio è la tracotanza. Saylor ormai presenta Strategy come una specie di banca centrale di Bitcoin («sort of like the central bank of Bitcoin», ha detto a gennaio). In agosto si è lasciato sfuggire in un podcast che ChatGPT l’aveva aiutato a progettare i nuovi titoli di cui ha venduto circa 15 miliardi di dollari. Per sua stessa ammissione, dunque, ha fatto ingegneria finanziaria con l’IA, e questo accentua l’estrapolazione. L’IA estrapola a partire da ciò che già si sa, e dà il peggio di sé quando occorre decidere in vista di un futuro incerto. E con tutti i miliardi che raccoglie per Bitcoin, la sua azienda di software non ha costruito quasi nulla per l’ecosistema Bitcoin. È assurdo. L’«educazione a Bitcoin» che finanzia consiste in meme narcisistici con un immaginario da alta preferenza temporale, in cui i nuovi ricchi sorseggiano cocktail vivendo di «Yield on Bitcoin».
Un magazzino vestito da banca
La tesi di Saylor è presumibilmente che la tesoreria sia un fondo di cassa da cui l’ingegneria finanziaria ricava un rendimento. Non occorre, scriveva in giugno, che Bitcoin ne produca uno da sé. La cassa rientra nel capitale solo come riserva necessaria a formarlo, come il ricambio per la macchina. E a Strategy manca la macchina, perché l’attività di software non copre nemmeno il fabbisogno di liquidità del gruppo. Nel 2025 l’attività operativa ha assorbito addirittura 67 milioni di dollari. Un magazzino di ricambi senza macchina non è capitale, rimane un magazzino. E la cassa deve essere liquida nella valuta in cui arrivano i conti. A Strategy arrivano in dollari, e perciò la società ha dovuto costituire, oltre ai bitcoin, un’apposita riserva di 4,9 miliardi di dollari. Con ciò ammette che il suo patrimonio in bitcoin non è affatto la sua cassa. «Società di tesoreria» è un’etichetta ingannevole: normalmente la tesoreria tiene liquidità per l’attività, qui l’attività esiste solo perché si vuole detenere bitcoin.
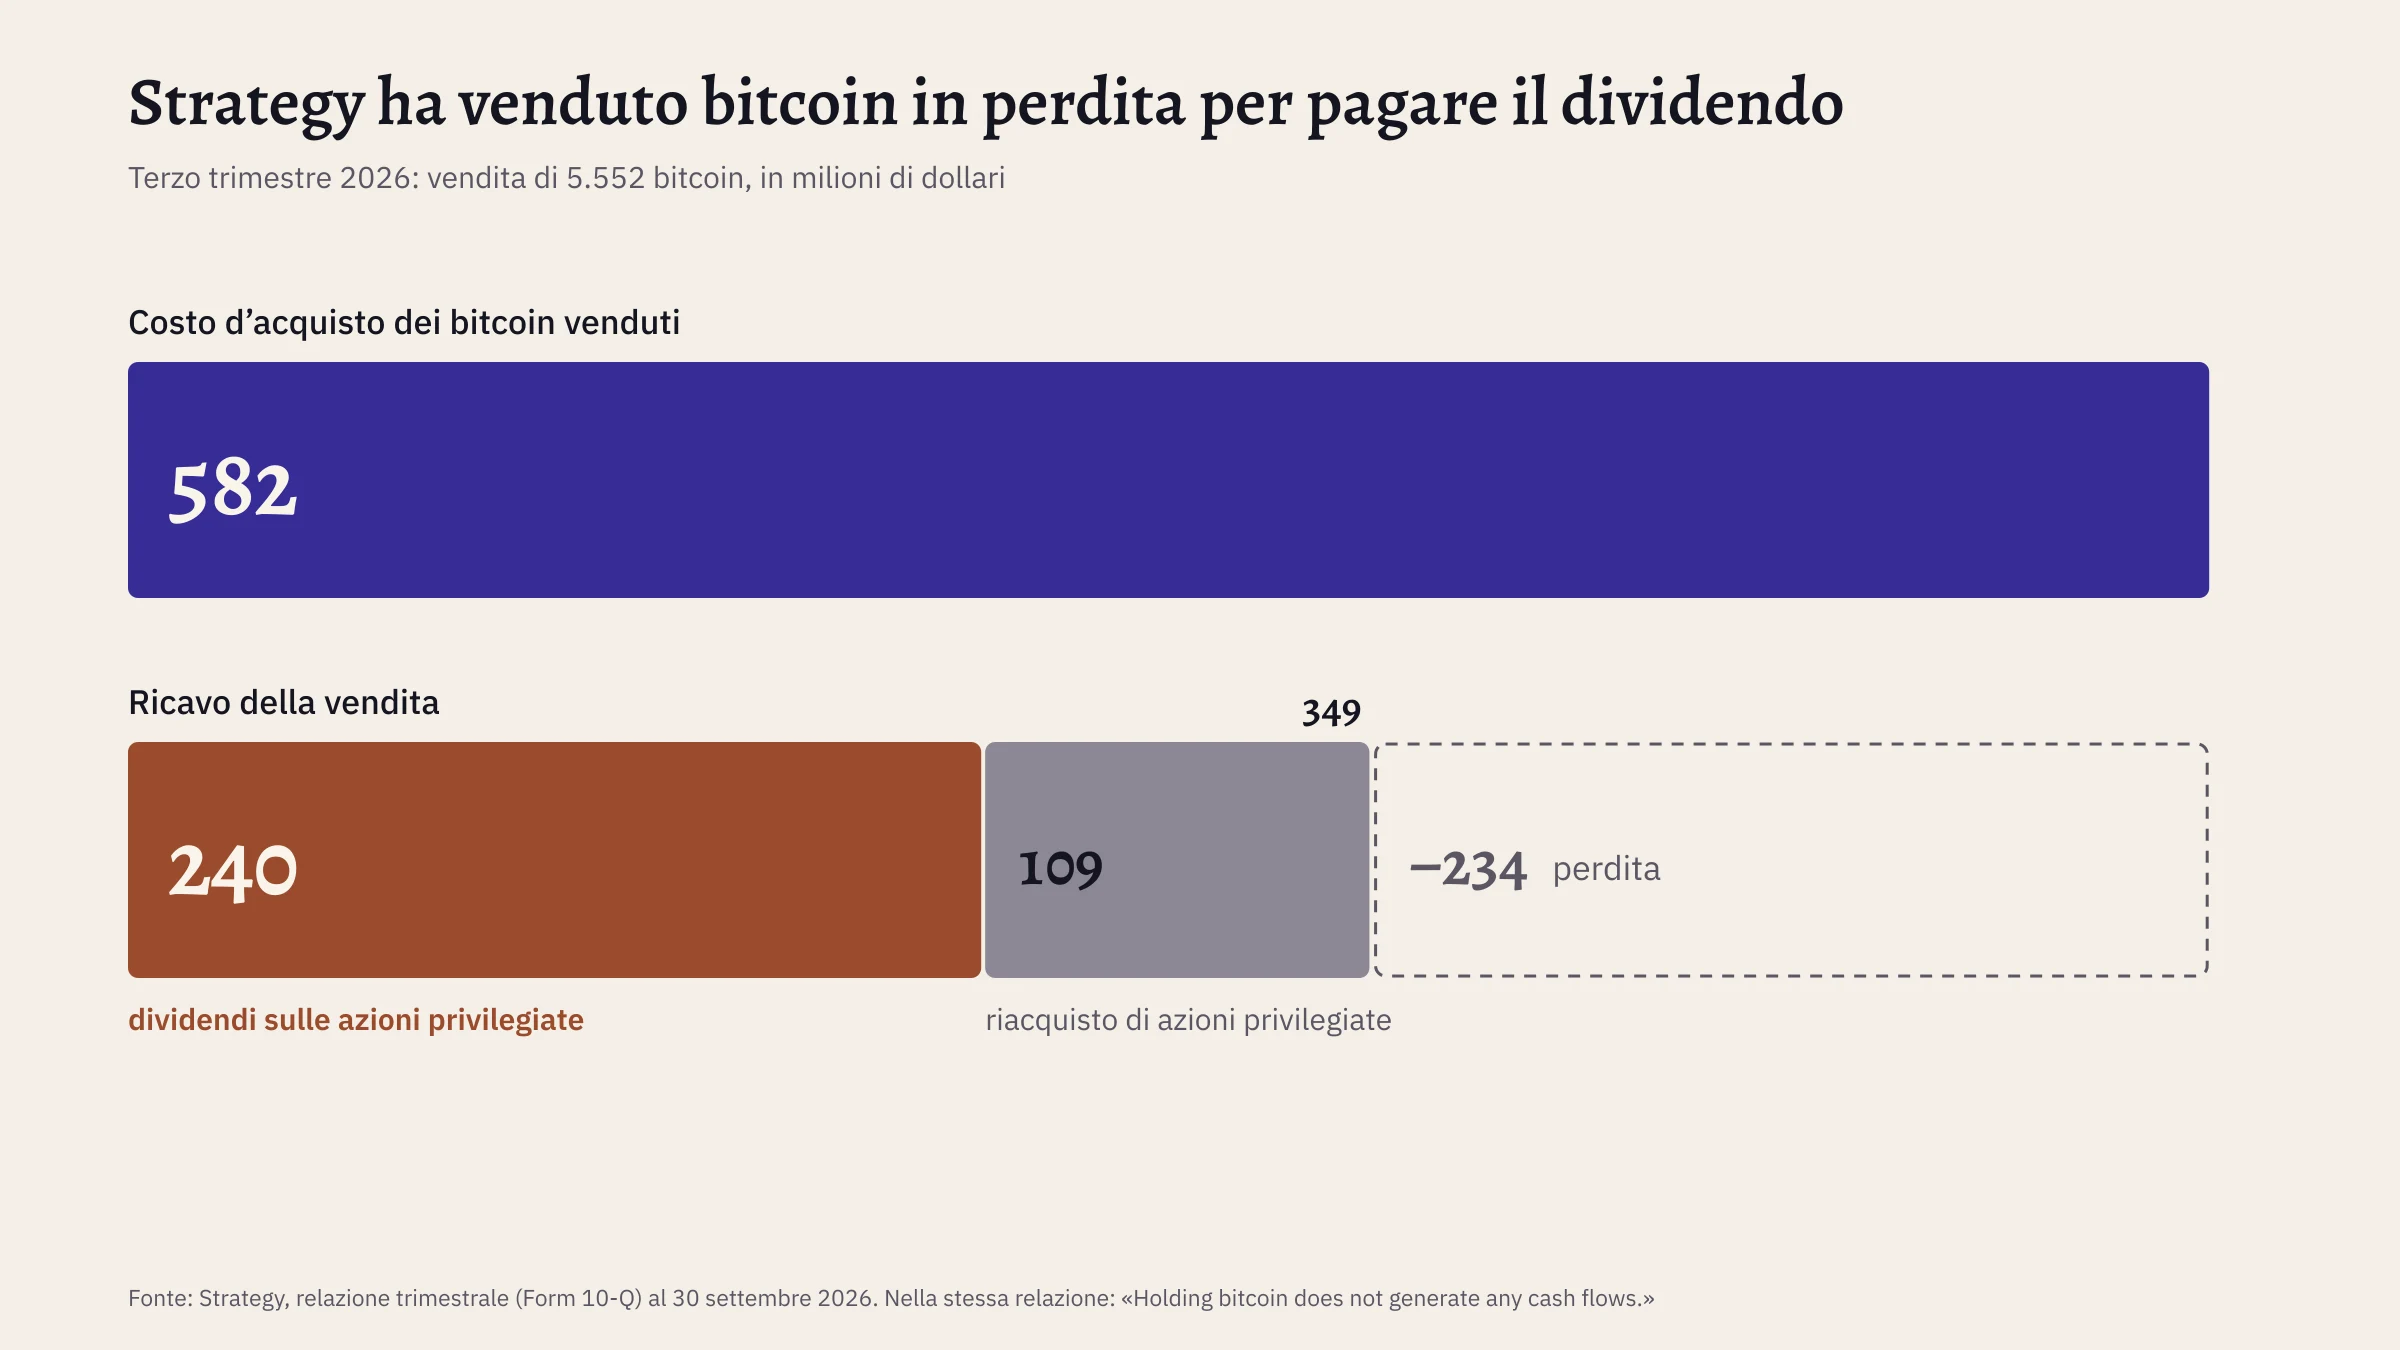
Un rendimento sulla cassa è comunque una contraddizione in termini, perché percepisce un rendimento solo chi rinuncia alla disponibilità. «Holding bitcoin does not generate any cash flows», recita asciutta la relazione trimestrale: detenere bitcoin non genera flussi di cassa. Nel 2025 i dividendi sono dunque venuti dalle nuove azioni e dal secondo trimestre del 2026 anche dalla vendita di bitcoin. Nel terzo trimestre Strategy ha venduto per 349 milioni di dollari 5.552 bitcoin che ne erano costati 582, e 240 milioni dei proventi sono andati agli azionisti privilegiati. È erosione del patrimonio travestita da cedola, una scommessa a leva sulla prosecuzione della monetizzazione. Come scommessa può essere legittima, ma con il capitale, il credito o il rendimento non c’entra nulla.
Saylor ha se non altro incassato due rendite vere: il sovrapprezzo che gli investitori senza accesso diretto pagavano per il veicolo quotato e la vendita di volatilità attraverso obbligazioni convertibili, per le quali gli hedge fund pagavano volentieri. Da quando gli ETF spot e quasi duecento imitatori offrono la stessa cosa, la concorrenza le sta divorando entrambe. Una volta evaporato il sovrapprezzo, rimane un magazzino a leva gravato da pretese prioritarie in dollari. Una banca centrale non lo è, perché Strategy non presta a nessuno ed è essa stessa il debitore. In un’impresa produttiva, invece, includere una quota di bitcoin nella liquidità è un modo di costituire la riserva necessaria a formare capitale, e quella quota è dunque una vera parte del capitale. Nelle società di tesoreria manca questa formazione e non si producono che titoli.
I conti dell’alta dirigenza
Il modello degli influencer ha rafforzato questa logica della finanza tradizionale. Ai nostri tempi, chi produce contenuti e organizza conferenze opera in condizioni economiche estremamente difficili: l’informazione è gratuita e la distribuzione è tutto. Per questo alle conferenze parlano soprattutto gli influencer, che vendono biglietti grazie alla loro capacità di raggiungere il pubblico, e gli sponsor, che vogliono vendere qualcosa ai bitcoiner. L’affare più grosso che ho visto sui palchi in questo ciclo sono state proprio le azioni delle società di tesoreria, con tutti i funesti incentivi della finanza tradizionale. L’influencer portava in sala i compratori, lo sponsor si comprava visibilità e sul palco vendere un prodotto finanziario passava per educazione a Bitcoin. I venditori del marketing multilivello hanno scalzato gli ingegneri.
Di come si arricchisce l’alta dirigenza c’è traccia nei documenti pubblici. Basta leggerli. Dal 2014 Michael Saylor percepisce uno stipendio simbolico di un dollaro. I suoi soldi vengono da vecchie opzioni, cioè dal diritto di comprare azioni della propria azienda a un prezzo basso, fissato a suo tempo. Quanto più sale il titolo, tanto più vale questo diritto. Nell’ambito di un piano di vendita predisposto nel 2023, nel 2024 Saylor ha esercitato tutti e quattro i milioni di opzioni, calcolate tenendo conto del frazionamento azionario. Secondo la società la differenza fra il vecchio prezzo d’acquisto e il prezzo di borsa ammontava a oltre 363 milioni di dollari. Nel 2025 l’amministratore delegato Phong Le ha ricevuto 13,8 milioni di dollari e il direttore finanziario Andrew Kang 5,7 milioni, quasi tutto in azioni e opzioni invece che in denaro. Guadagnano dunque anche loro con l’andamento del titolo: il numero di azioni che ricevono alla fine dipende dal fatto che in tre anni il titolo di Strategy batta il Nasdaq. Il comitato che stabilisce i compensi ha avuto un elogio particolare per il «BTC Yield» del 74,3 per cento nel 2024. La macchina funziona così: i dirigenti sono valutati e pagati in base al prezzo dell’azione e sono loro stessi ad alimentarlo emettendo azioni su azioni, per 5,4 miliardi di dollari netti nel solo terzo trimestre del 2026. Agli azionisti ordinari appartiene soltanto quel che resta dopo i creditori e gli azionisti privilegiati.
Nella Metaplanet di Tokyo, guidata da Simon Gerovich, il trattamento di favore si può quantificare addirittura azione per azione. Si divide in due parti. La prima riguarda un unico finanziatore. Nel gennaio 2025 c’erano circa 39 milioni di azioni Metaplanet. Con il «21 Million Plan» la società ha concesso all’EVO FUND, e a lui soltanto, il diritto di comprare 21 milioni di azioni nuove. Il fondo poteva scegliere il giorno dell’acquisto e pagare il prezzo di chiusura del giorno precedente. Se il titolo saliva, poteva rivenderlo a un prezzo più alto. Se avesse esercitato tutti i diritti, agli azionisti di prima sarebbe rimasto circa il 65 per cento della loro società.
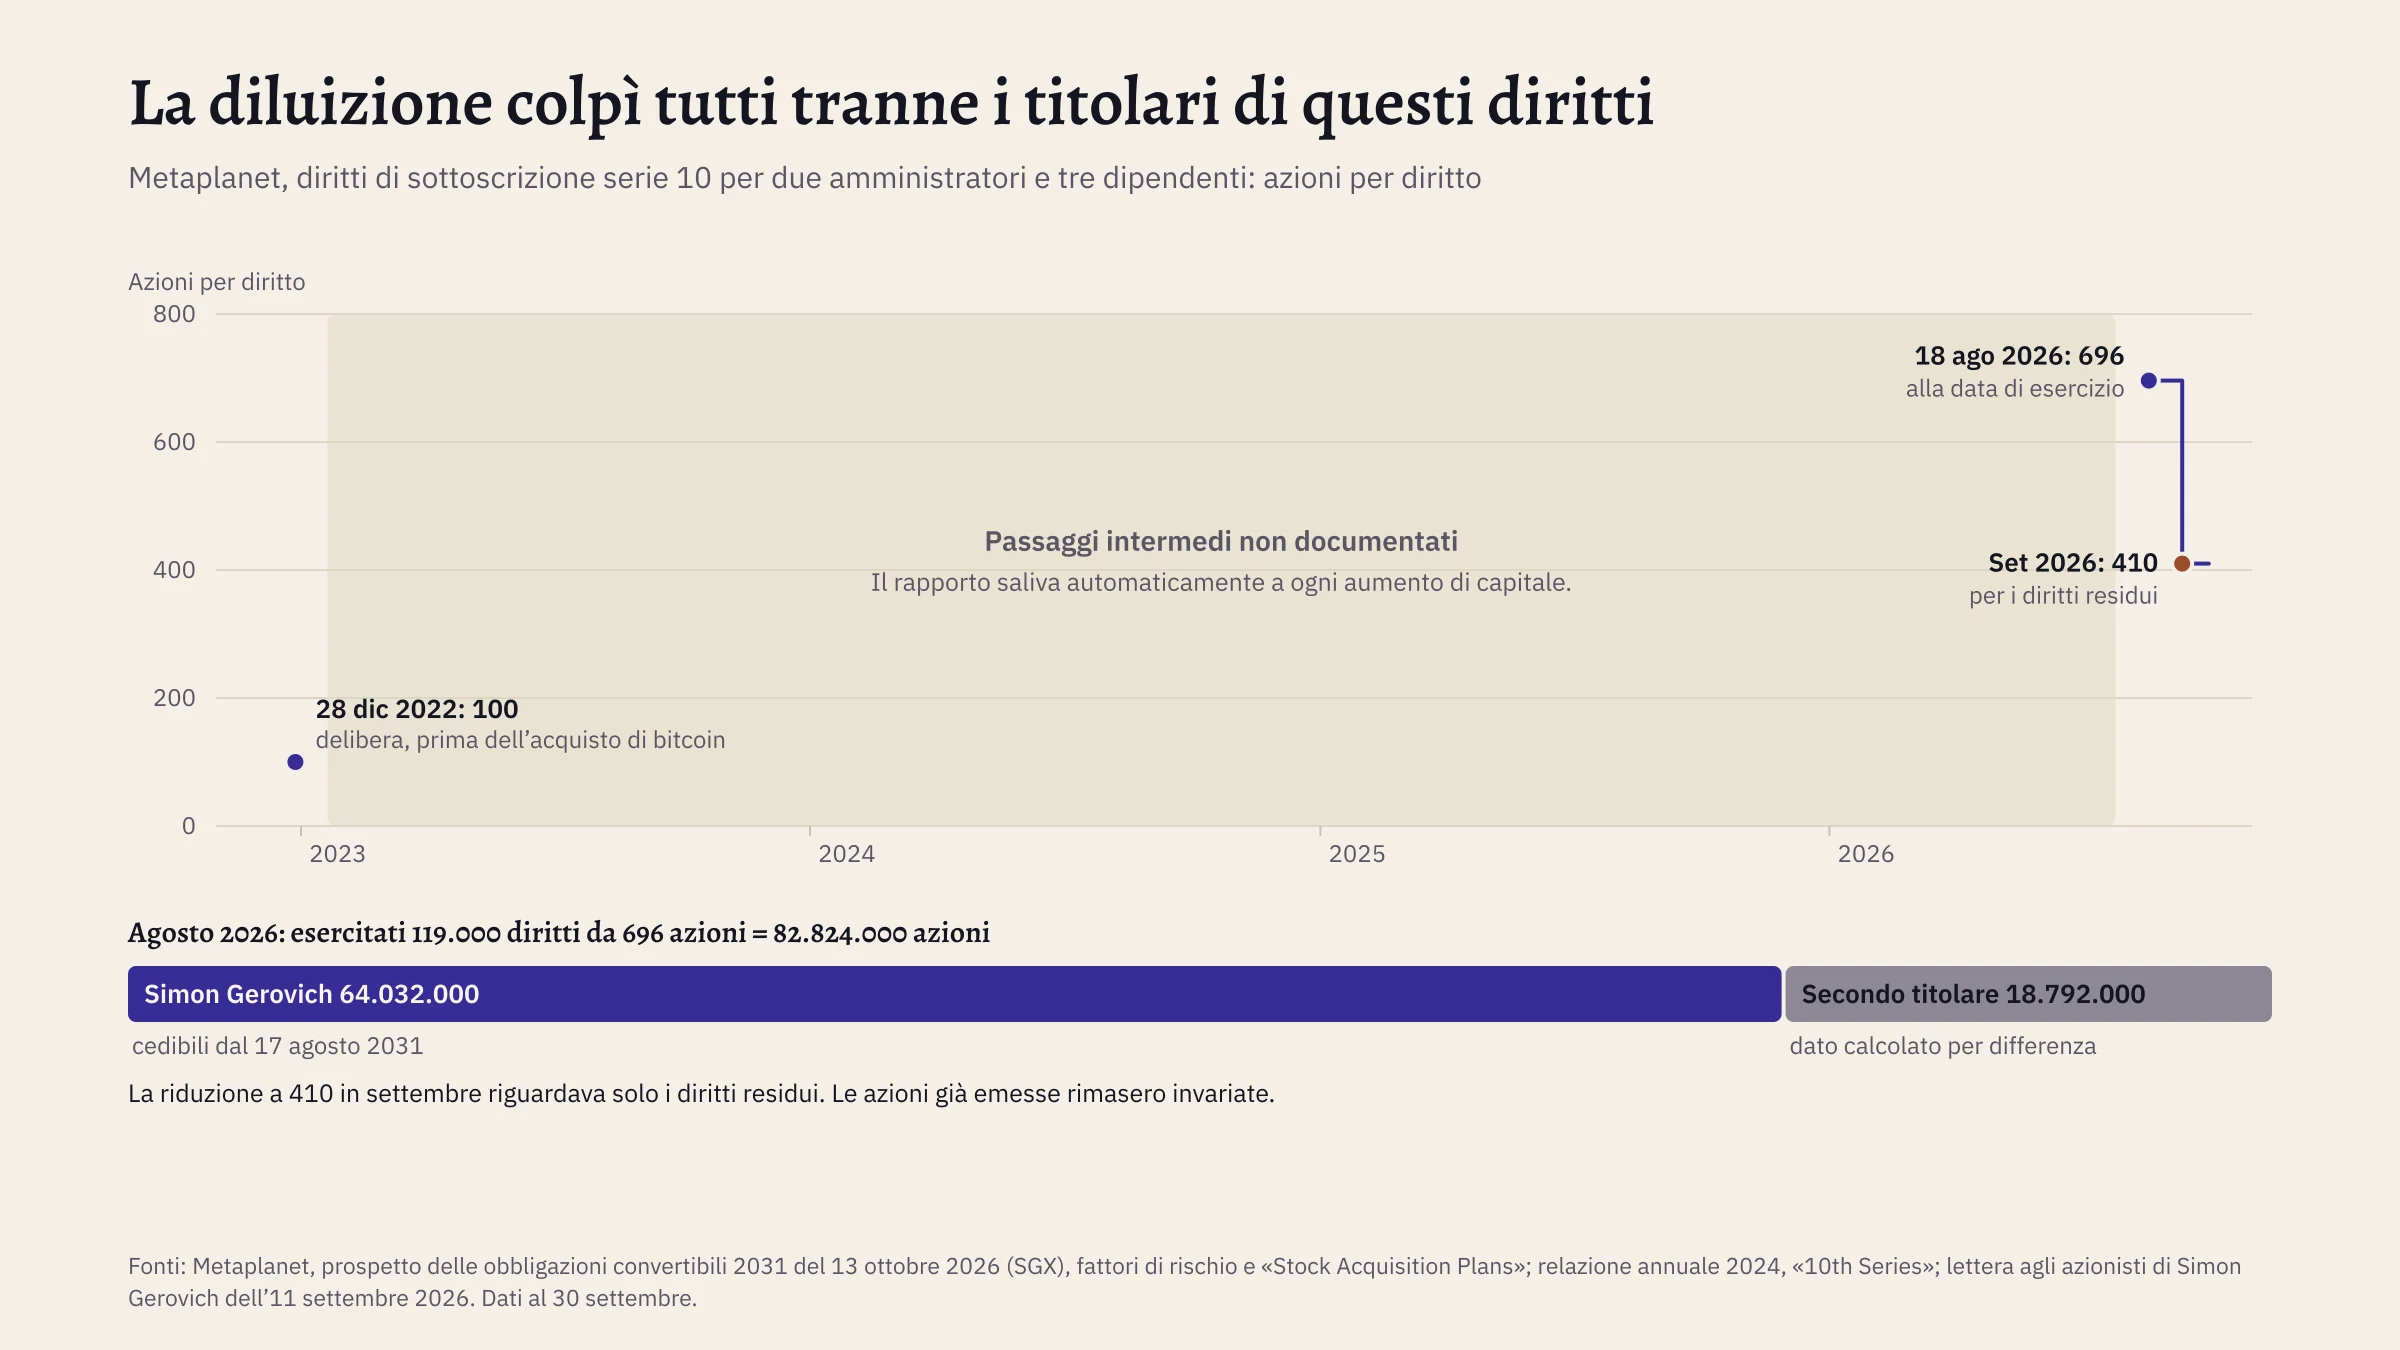
La seconda parte riguarda gli stessi dirigenti. Dal dicembre del 2022, dunque già prima del primo acquisto di bitcoin, due amministratori e tre dipendenti detenevano diritti di sottoscrizione della serie 10, ciascuno dei quali permetteva in origine di comprare 100 azioni. Quando una società emette nuove azioni, la quota di ciascun azionista già presente si riduce. Si chiama diluizione. Questi diritti ne erano protetti: a ogni aumento di capitale cresceva automaticamente il numero di azioni per diritto, da 100 a 696. I loro titolari non subivano dunque proprio la diluizione che gravava su tutti gli altri. Nell’agosto del 2026 due di loro hanno esercitato i propri diritti e a Gerovich sono andati 64 milioni di azioni, che potrà vendere solo dall’agosto del 2031. A settembre la società ha ridotto i diritti ancora da esercitare a 410 azioni ciascuno, da comprare a 10 yen l’una, e ha stimato essa stessa in oltre 220 milioni di dollari il valore così cancellato. I 64 milioni di azioni di Gerovich sono naturalmente rimasti intatti.
Il bene comune dimenticato
La terza debolezza è quella che va più in profondità. Dal 1968, da Garrett Hardin in poi, si parla quasi per riflesso di «tragedia dei beni comuni». Eppure il vero bene comune non ha nulla di tragico. Nelle Alpi funzionava sorprendentemente bene, come ha mostrato Elinor Ostrom studiando Törbel, nel Vallese. Lì, dal 1517, ciascuno poteva portare all’alpeggio comune soltanto i capi di bestiame che poteva mantenere da sé per tutto l’inverno. Il proprio lavoro poneva un limite a quanto si poteva esigere dagli altri. Anche i boschi alpini vincolati a protezione dei pendii sono beni comuni. Ad Andermatt il bosco messo sotto tutela nel 1397 protegge il villaggio ancora oggi. Il bene comune è espressione di un alto capitale di fiducia e lo tiene insieme come il bosco tiene il pendio.
Purtroppo in Occidente è in corso l’ultimo atto del consumo di capitale. Il capitale invisibile delle società ad alta fiducia è stato consumato da false élite e soprattutto da una mediocrità che si è servita dello Stato a proprio vantaggio. L’open source poggia in larga misura su questo capitale di fiducia, e su di esso poggia in realtà tutta la cultura, assai più di quanto i più sospettino. Chiunque può copiare il codice di Bitcoin. Quanto sia pericoloso che i pochi revisori siano sfiniti lo ha mostrato nel 2024 lo strumento Linux xz, il cui manutentore non retribuito fu messo sotto pressione da profili fittizi finché si fidò di un nuovo arrivato, che puntualmente inserì una backdoor.
Lo si vede nella disgregazione della società in bolle che diffidano l’una dell’altra. È inevitabile, perché vengono allo scoperto i conflitti d’interesse. Così anche in Bitcoin: ci sono state diverse scissioni, con buone intenzioni e competenza da ogni parte, ma anche con miopia e incentivi distorti da ogni parte. L’ultimo litigio riguardava un’impostazione predefinita per i dati nelle transazioni, che ha spinto molti a passare a Bitcoin Knots. In agosto una minoranza con BIP-110 è arrivata a separarsi su una catena propria. Il futuro è incerto e gli si può andare incontro solo sperimentando e valutando di volta in volta i compromessi.
La prova più grande deve ancora venire. Per oltre un terzo di tutti i bitcoin la chiave pubblica è già esposta, e non si sa che fare di quelle monete se ci sarà una svolta matematica. Se le si blocca, si priva della sua proprietà il risparmiatore che ha custodito con cura la chiave per vent’anni. Se le si lascia trasferibili, potrebbero finire in mano al primo estraneo che fa il calcolo giusto. Se il problema si presenta da un giorno all’altro, conta soltanto la capacità di accordarsi in fretta, e questa non cresce che da una fiducia preesistente.
Identità sostitutiva e guerra civile
Per molti Bitcoin è diventato un’identità sostitutiva, e questo impedisce simili adattamenti. È accaduto in un periodo di enorme vuoto identitario, in cui molti si sentivano traditi dalle identità e dalle istituzioni di prima. Certo, anche questo legame è necessario a Bitcoin, ed è inevitabile. La politica dell’identità è un’eredità occidentale: nasce dall’interesse per le idee, dall’assenza di forti legami di clan e dalla possibilità di scegliere e coltivare liberamente legami astratti che ne prendano il posto. Solo che proprio le persone che sostengono il protocollo nei tempi difficili tendono a vedere in ogni modifica delle regole un tradimento dell’ultima appartenenza che hanno scelto da sé.
Bitcoin è sopravvissuto sorprendentemente bene alla sua prima grande guerra civile, la disputa sulla dimensione dei blocchi dal 2015 al 2017, se si considera quanto la vicenda sia stata drammatica allora e in seguito. A posteriori, su certi compromessi i Big Blocker forse non avevano tutti i torti. Il danno più grosso, però, è venuto dal fatto che già allora non era più possibile trovare un compromesso sensato. Alla fine sono fallite le speranze utopiche di entrambe le parti: Bitcoin non è diventato il contante quotidiano del mondo e Lightning non è diventato la rete di pagamento in autocustodia per tutti. Tutti i canali pubblici di Lightning messi insieme contengono meno di 5.000 bitcoin.
Alla fine a contare sono stati solo l’effetto di rete e l’antifragilità. Ingrandire i blocchi non moltiplicava affatto il bene scarso per cui si litigava: la disponibilità degli altri ad accettare la stessa moneta. Nessun fork ha accresciuto l’uso come mezzo di scambio. Tutti scivolano nell’irrilevanza, e finora è stato questo l’esito di ogni fork: Bitcoin Cash arriva oggi a un trecentesimo del valore di mercato di Bitcoin e a un sessantesimo delle sue transazioni. Litecoin, che non è mai stato una scissione, serve a pagare più fatture di Bitcoin presso alcuni gestori di pagamenti, ma non ne ha mai ereditato l’effetto di rete monetario. L’uso nei pagamenti e il valore come moneta sono due questioni diverse. Nei pagamenti, del resto, hanno vinto tutt’altri, prima fra tutte le stablecoin in dollari: sulla sola rete Tron circolano oltre 90 miliardi di Tether. Anche i modelli di IA più potenti mi danno ragione quando esploro con loro alternative a Bitcoin o possibili modifiche del protocollo. Metteteli al corrente di tutto il contesto e diventano sorprendentemente modesti. Gli effetti di rete monetari non sono un problema puramente tecnico, né puramente economico.
La mia riserva più seria
La fungibilità è sempre stata la mia riserva più seria. In «Geld her oder es kracht» l’ho chiamata l’espressione economica del «non olet»: il denaro non puzza, ed è proprio questo a far regnare la pace perfino fra chi non si può soffrire. Nel denaro la fungibilità è sempre stata una conquista della tecnica o del diritto. L’oro perde traccia della sua provenienza nel crogiolo. La banconota, per effetto del diritto, rimane di proprietà di chi la riceve in buona fede. Nel protocollo Bitcoin ogni satoshi vale quanto un altro, ma ogni moneta si porta dietro la sua storia pubblica, e a decidere se questa conti è chi la accetta. Sempre più spesso sono piattaforme di scambio, custodi e grandi miner. Tre pool producono oltre il 60 per cento dei blocchi.
L’adozione da parte della finanza tradizionale e della politica potrebbe quindi limitare la fungibilità più di quanto accresca la commerciabilità. Il compratore marginale oggi è spesso un custode regolamentato, tenuto a verificare l’origine di ogni versamento, e nell’UE i conti anonimi presso i fornitori di servizi saranno del tutto vietati dal luglio 2027. Gli sviluppatori di Samourai Wallet, che offuscava la storia delle monete, sono stati condannati negli Stati Uniti a cinque e quattro anni di carcere nel novembre del 2025. Nel frattempo è cresciuto un enorme strato di «bitcoin di carta»: un quinto di tutti i bitcoin è detenuto da aziende, Stati, fondi e piattaforme di scambio, e gli ETF spot americani affidano più di quattro quinti dei loro 1,25 milioni di bitcoin a una sola azienda, Coinbase. Per chi perde facilmente le chiavi può essere più prudente ricorrere a un custode. Ma se milioni di persone scelgono lo stesso custode per lo stesso buon motivo, nasce un rischio che nessuno di loro ha scelto. Il compratore di una quota di ETF non può riscattarla in bitcoin, e il prospetto del fondo più grande stabilisce che, in caso di scissione della catena, spetta allo sponsor decidere che cosa si chiami «Bitcoin». È, fin nei dettagli, l’architettura dell’oro di carta. La teoria del complotto secondo cui l’oro di carta sarebbe segretamente privo di copertura mi sembra folklore. La storia insegna una cosa più prosaica: non appena l’oro fu concentrato in pochi caveau, bastò un tratto di penna per sopprimere la possibilità di riscatto, dall’obbligo di consegna del 1933 alla chiusura della finestra dell’oro nel 1971.
Una separazione fra bitcoin di carta e bitcoin veri sarebbe dunque simile a un fork? Più probabilmente ne nascerebbe un mercato diviso, con la stessa catena e due prezzi. E simili divisioni durano solo finché lo Stato controlla il ponte fra i due segmenti. Nel caso di Bitcoin controlla il ponte verso la moneta di Stato e ha ben poco potere sulla catena. Finora l’attrito si manifesta sotto forma di versamenti respinti e conti bloccati. Non esiste un secondo prezzo per le monete senza verifica d’identità. Ma senza la decentralizzazione dei bitcoin non soggetti a KYC cade anche il valore fondamentale dei bitcoin di carta, perché dipende dalla possibilità di riscatto, dalla resilienza e dal regolamento delle transazioni fra custodi. Un diritto su monete che possono circolare solo fra indirizzi autorizzati sarebbe una voce nel lento database di un cartello di custodi. Ed è difficile che i custodi americani, cinesi, russi e arabi riconoscano reciprocamente le loro liste di blocco. È proprio il carattere internazionale di questo titolo al portatore a proteggerne così la fungibilità. In una vera emergenza politica, quella per cui appunto si detiene un bene a scopo assicurativo, a poter essere sequestrati sarebbero proprio i bitcoin di carta.
Le disponibilità sorvegliate vivono dunque di quelle libere. Chi conserva le proprie chiavi, gestisce un proprio nodo, fa mining senza filtri o scambia monete da persona a persona fa qualcosa per ogni investitore in ETF, che non lo sa e non paga nulla per questo. È lo stesso bene comune del codice sorgente, e viene sfruttato troppo allo stesso modo. In Bitcoin la fungibilità non è una proprietà che si possiede e si chiude in cassetta di sicurezza. La si difende soltanto tenendola viva con l’uso. La mia riserva resta dunque intatta: che le disponibilità libere restino sufficienti a sostenere quelle sorvegliate conta più di qualsiasi quotazione.
Il disfacimento del boom e una nuova decentralizzazione
Se supera questa fase difficile, Bitcoin avrà guadagnato ancora molta antifragilità. Il pericolo maggiore lo vedo nella fuga degli utenti che, in tempi di disumanizzazione, non possono più e non vogliono più farsi carico della propria sovranità. Custodire da sé vuol dire vivere senza rete di sicurezza, e questo richiede forza e carattere. Più si fanno duri i tempi, più custodi, fondi e guru appaiono allettanti. Ogni volta che qualcuno delega la fatica della libertà, si restringe il bene comune libero da cui tutto dipende.
I frutti del boom intorno a Trump e Wall Street sono stati comodamente consumati in anticipo, fra tracotanza e compiacimento, e ora il boom si sta disfacendo. Dall’apparizione del vicepresidente JD Vance sul palco di Bitcoin fino alla riserva strategica costituita con monete confiscate, il riconoscimento politico è stato già messo a bilancio come un guadagno. Acclamare Trump e Wall Street mentre ci spennavano è stato stupido, e ora se ne paga il prezzo. Eppure la quotazione è ancora sorprendentemente alta.
La decentralizzazione potrebbe finalmente riprendere, grazie ai miner idealisti quando quelli commerciali capitoleranno. Alcuni miner commerciali vendono già i propri bitcoin, MARA da ultimo oltre 13.500, e affittano i propri capannoni a centri di calcolo per l’IA. E potrebbe riprendere grazie a tesorerie vere: quelle delle imprese produttive che, in una situazione mondiale così terribilmente difficile, vedono nell’inclusione di una quota di bitcoin un lieve miglioramento del profilo di rischio.
Che cosa bisogna costruire nel mercato ribassista
Bitcoin deve risolvere con urgenza il suo problema infrastrutturale, e potrebbe farlo soltanto grazie al mecenatismo, a fondazioni e a investitori con un orizzonte molto lungo che si facciano carico del bene comune pagando le competenze necessarie. Chi migliora la verifica dei blocchi per tutti non può certo mandare la fattura a nessuno. Sarebbe l’opposto del mecenatismo alla rovescia che ho descritto a proposito della statua di Satoshi.
In sala macchine la situazione è più seria di quanto si pensi da fuori, a sentire gli ingegneri esperti arrivati a Bitcoin dall’industria. Il gruppo di Bitcoin Core è più giovane e inesperto di quanto la sua reputazione faccia credere, perché le borse a termine attirano chi è all’inizio della carriera e non raggiungono gli ingegneri affermati con famiglia. La revisione del codice altrui è considerata una fatica da lasciare ai nuovi arrivati e diventa un collo di bottiglia. Alla fine spesso passa quello contro cui nessuno ha più obiezioni. Non c’è un piano architetturale a lungo termine e la convalida dei blocchi, la parte più delicata, andrebbe separata con nettezza e collocata al livello più basso. Codice, revisione e test dipendono da GitHub. Il codice si può copiare, mentre trasferire il lavoro comune dei revisori da quell’unica piattaforma è molto più difficile. Anche i finanziamenti sono assai concentrati. Uno studio ha attribuito per il 2023 quasi due terzi dei fondi esaminati a due organizzazioni, e i maggiori finanziatori hanno destinato a Bitcoin Core a stento un milione e mezzo di dollari ciascuno. Finora le fondazioni non sono state concepite con abbastanza competenza e lungimiranza, e gli incentivi erano sbagliati. Questo non toglie nulla al grande impegno profuso lontano dai riflettori. Servirebbe però un gruppo stabile di ingegneri esperti assunti a tempo indeterminato, che ricostruisca i componenti in autonomia e li introduca a poco a poco, magari anche in un’implementazione propria. Gli altri potrebbero adottarne le migliorie senza che il gruppo dipenda dal loro assenso. Un lavoro del genere produce ben pochi profitti, ed è proprio per questo che servono mecenati disposti a garantire da vivere a un revisore esperto e a reggerne le obiezioni anche quando toccano il loro progetto preferito.
Anche la commerciabilità di Bitcoin, la sua proprietà monetaria più importante, si deve a investitori dal lunghissimo orizzonte, la cui bassa preferenza temporale rasenta l’altruismo, assai più di quanto i più sospettino. Certo, il detentore paziente aiuta chi vende solo se ha ancora risorse per comprare. Le società di tesoreria vi hanno contribuito ben poco. Tendono ad amplificare la volatilità anziché ridurla, perché chi deve prima vendere le proprie azioni per poter comprare altri bitcoin viene a mancare come compratore proprio nell’ondata di vendite.
Prima, però, bisogna sgombrare le macerie culturali del boom. L’istupidimento ha ormai un nome, «retard maxxing», un’espressione dell’ambiente del looksmaxxing che a marzo ha ripreso perfino Marc Andreessen. Dell’«educazione a Bitcoin» si può dire solo questo: è già stato detto tutto, ma non ancora in modo abbastanza stupido. Bisogna anche accettare che capitoli chi si è lasciato ingannare troppo e ora ha perso le illusioni. La sua uscita non toglie nulla al valore d’uso del titolo al portatore.
È nel mercato ribassista che si costruisce. Il bisogno non è diminuito, ma prima bisogna superare gli inganni redditizi, comodi e di breve respiro. Bitcoin è morto di nuovo e probabilmente sopravvivrà anche a questa morte. Forse è morto come panacea, come speranza di puntare tutto sull’HODL, ed è rinato come strumento per sopravvivere in tempi incerti, senza promettere ricchezze facili.
Rahim Taghizadegan è l’ultimo esponente austriaco della scuola austriaca in linea diretta. Imprenditore, docente universitario e autore di oltre quindici libri, ha fondato scholarium, citadel.garden e deedsats.
Scolî per e-mail
Scolî.Le note mensili di Rahim Taghizadegan sul presente, nella tradizione della scuola viennese. La lettera arriva in inglese.
Un numero al mese. L’indirizzo resta riservato. In ogni numero c’è un link per cancellare l’iscrizione.